
事業モデル
同社は、企業情報システムのシステムインテグレーション、システムサポート、オフィスオートメーション、および業務用パッケージソフトの4事業を展開しています。特に主力製品である「OBIC7シリーズ」は、会計を中心とした統合的な情報管理を可能にするERPシステムとして、幅広い業種から高い支持を得ています。
自社開発・直接販売の体制を堅持し、独自のクラウドセンターを活用することで、顧客のデジタル変革を支援する体制を構築しています。導入から運用までをワンストップで提供する体制により、顧客との継続的な関係構築と安定的な事業継続を実現しています。
KPI
当連結会計年度の売上高は1,352億9百万円(前期比11.5%増)に達し、営業利益は888億23百万円(同13.3%増)と堅調な推移を見せています。経常利益は1,047億79百万円(同16.7%増)、親会社株主に帰属する当期純利益は751億91百万円(同16.4%増)を計上しました。
財務面では、自己資本比率が83.4%と極めて高い水準を維持しており、強固な財務基盤を誇ります。また、当連結会計年度の研究開発費として2,956百万円を投じ、クラウド対応や最新技術の調査研究に継続的に取り組んでいます。
業績推移
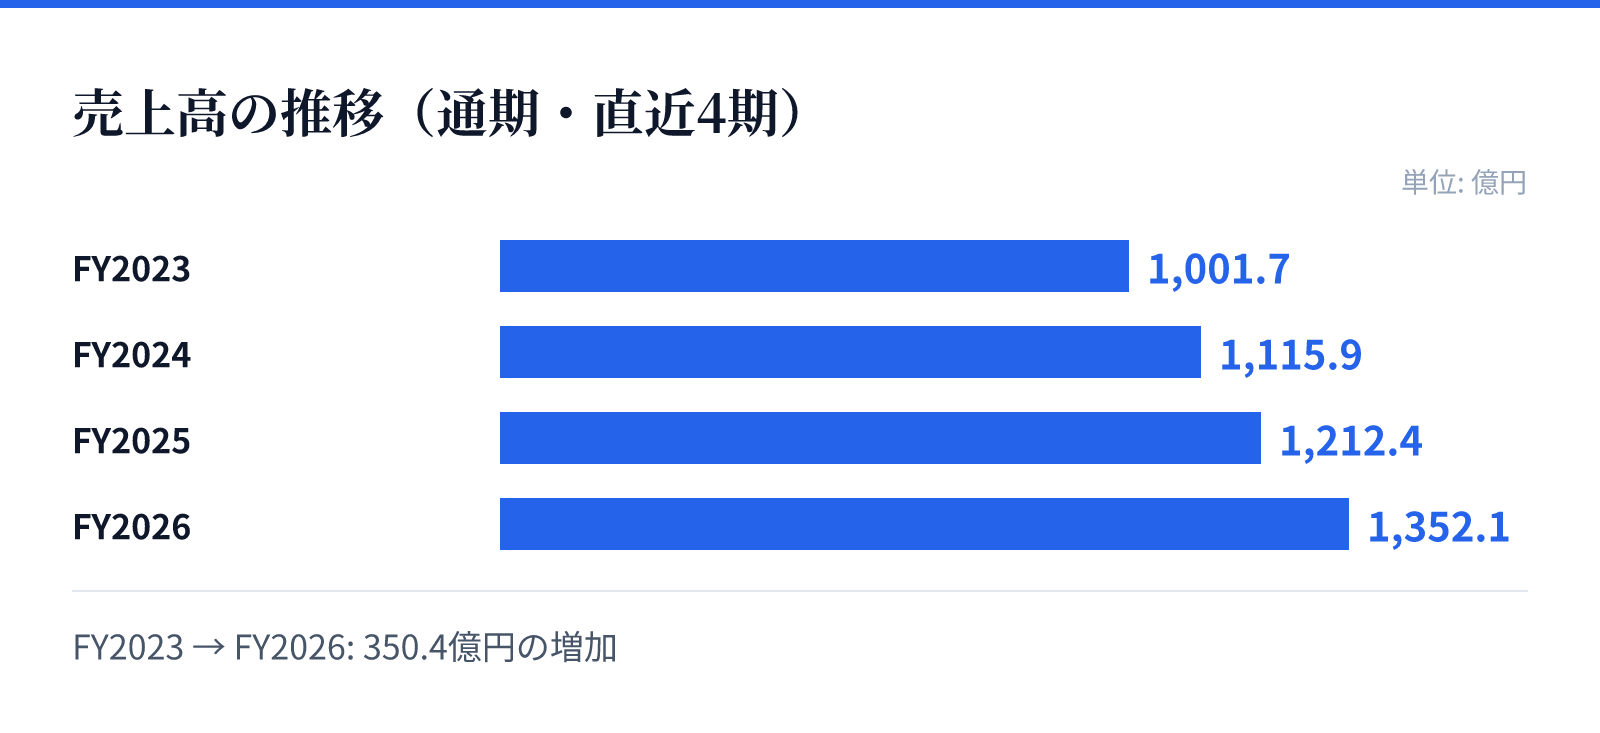
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1001.7億円。
FY2024の売上高は1115.9億円。
FY2025の売上高は1212.4億円。
FY2026の売上高は1352.1億円。
成長ドライバー
成長の源泉は、企業のDX推進を背景としたシステム更新投資の需要と、クラウドサービスへの移行加速にあります。特にシステムサポート事業では、クラウドソリューションを中心とした運用支援・保守サービスが好調に推移しており、売上高は715億8百万円(前期比13.5%増)となりました。
また、AIなどの最新デジタル技術を用いたデータ活用の促進や、付加価値の高い「OBIC7シリーズ」の展開が成長を牽引しています。これらの取り組みにより、顧客の生産性向上と経営課題の解決を同時に実現するソリューション提供を強化しています。
リスク
技術革新のスピードが速い情報サービス業界において、最新の技術動向への対応遅れが製品開発の遅延やコスト増大を招くリスクがあります。また、高度な専門性を有する人材の流失や、ノウハウの喪失が経営成績に影響を与える可能性があるため、人材の育成と確保に注力しています。
さらに、クラウドサービス提供企業として、サイバー攻撃や人為的過失による顧客情報の漏洩は、社会的信用の低下や損害賠償に繋がる重大なリスクとなります。これに対し、同社はセキュリティ強化やBCP対策の徹底、クラウドセンターの拠点二重化などにより、これらのリスクへの対応を進めています。
競合
同社は、高度な技術力とノウハウを蓄積した「OBIC7シリーズ」を武器に、大手から中堅企業まで幅広い層へソリューションを提供しています。競合環境においては、単なるシステムの提供に留まらず、導入から運用までを一貫してサポートする「ワンストップ・ソリューション・サービス」を強みとしています。
特に、自社開発・直接販売へのこだわりと、自社運営のクラウドセンターによる安定的な提供体制が、競合他社に対する優位性を構築しています。顧客の経営管理や決算業務に深く関わる基幹システムを扱うため、信頼性の高いシステム提供が重要な競争優位の源泉となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,774円となっており、時価総額は約20360.9億円です。この時点でのPERは27.55倍、PBRは4.14倍と算出されています。
また、同日のデータに基づく配当利回りは1.99%となっています。これらの指標は、同社の強固な財務基盤と、成長期待を反映した市場評価を示しています。