
事業モデル
同社はメディア&IP事業、インターネット広告事業、ゲーム事業、投資育成事業の4つの主要セグメントを展開しています。メディア&IP事業では「ABEMA」や「WINTICKET」などの運営を行い、インターネット広告事業ではAIを活用した事業推進などを行っています。
ゲーム事業においては、複数の子会社を通じて多様なタイトルを展開し、海外展開も積極的に推進しています。投資育成事業では、コーポレートベンチャーキャピタルやファンドの運営を通じて、将来の成長に向けた投資活動を行っています。
KPI
当連結会計年度の売上高は874,030百万円に達し、前年同期比で9.1%の増収を記録しました。営業利益は71,702百万円と前年同期比で78.9%の増加を見せ、高い成長性を示しています。
特にメディア&IP事業は10年ぶりに黒字化を達成し、ゲーム事業も外部決済への移行効果などにより大幅な増益を遂げました。これらの要因が重なり、当期純利益は前年同期比98.2%増の31,667百万円となりました。
業績推移
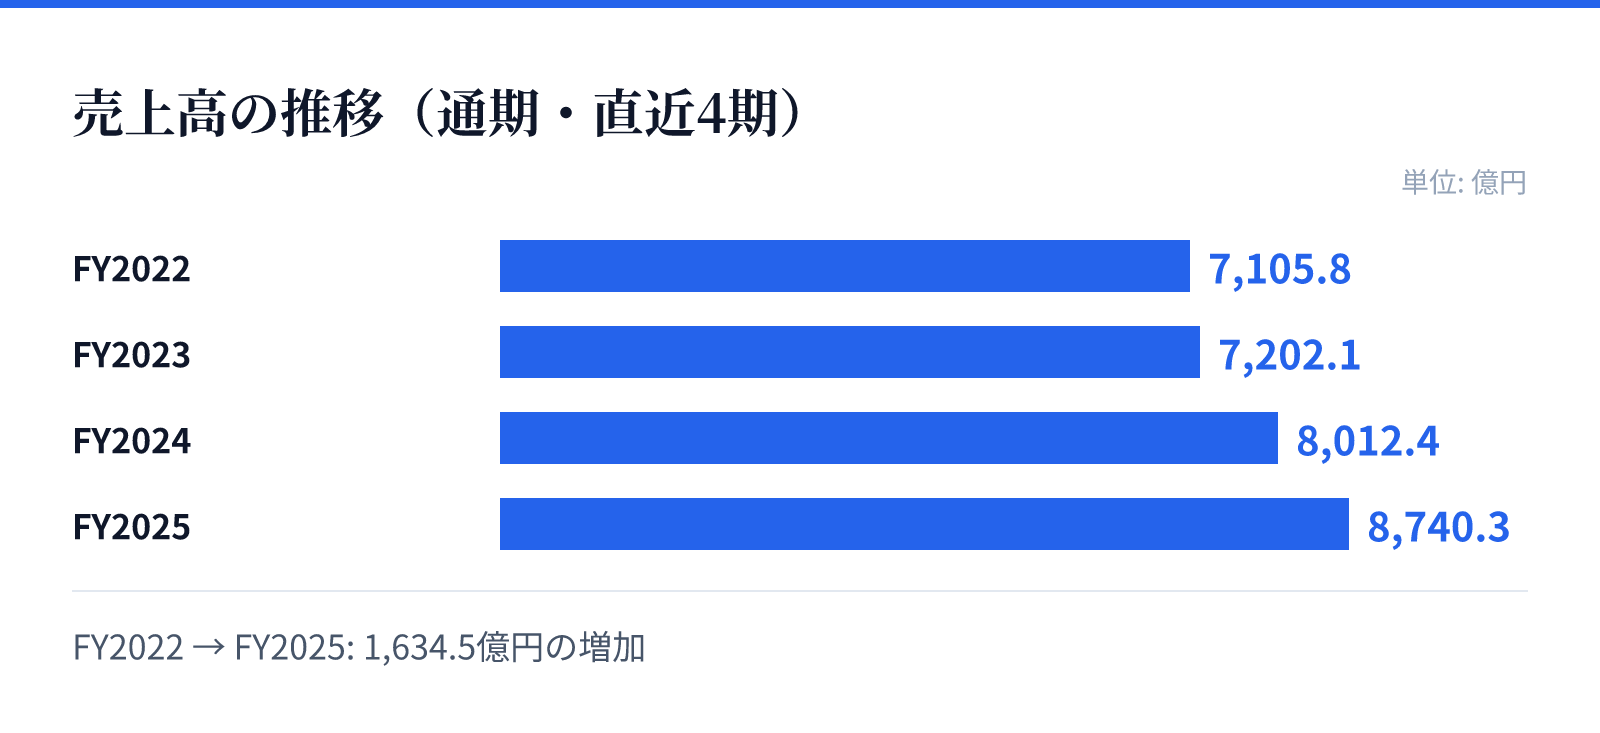
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は7105.8億円。
FY2023の売上高は7202.1億円。
FY2024の売上高は8012.4億円。
FY2025の売上高は8740.3億円。
成長ドライバー
成長の柱として、メディア&IP事業における「ABEMA」の規模拡大と、オリジナルIPの創出・発掘・製作・マネタイズの一気通貫した体制構築を推進しています。これにより、コンテンツの価値を最大化する戦略を追求しています。
また、インターネット広告事業ではAIやDX分野の推進による収益性の改善を目指しており、ゲーム事業では新規タイトルの提供と既存タイトルの長寿命化を追求しています。これらの施策を通じて、高収益なビジネスモデルへの転換を図っています。
リスク
インターネット広告市場は景気変動の影響を受けやすく、景況感の悪化が業績に影響を与える可能性があります。また、コンテンツ提供における著作権の許諾条件の変更や、新たな規制の導入もリスク要因として挙げられています。
さらに、高度な技術や専門知識を持つ人材の確保や、急激な事業拡大に伴う内部管理体制の構築の遅れも課題です。情報セキュリティやシステムへのサイバー攻撃、個人情報の管理不備による損害賠償請求のリスクにも対応が必要です。
競合
同社はインターネットメディア、広告、ゲームの広範な領域で事業を展開しており、各市場における競争優位性の確保を重要視しています。特にメディア&IP事業では、独自のコンテンツを軸とした強固なエコシステムの構築を目指しています。
ゲーム事業においては、複数の子会社を抱えることで多様なタイトルを供給する体制を整えています。インターネット広告分野においても、AIの活用やDXの推進を通じて、競合他社に対する優位性を確保し、シェア拡大を図る方針です。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は1,340円となっています。この時点での時価総額は約6620.2億円と算出されています。
同社のPERは16.26倍、PBRは3.17倍となっており、投資家への還元として配当利回りは1.53%を記録しています。これらの指標は、同社の成長戦略と現在の市場評価を反映する数値となっています。