
事業モデル
同社は、体験領域をコアとしたプロモーションの企画・制作を主軸としています。リアルイベント、ハイバン、統合プロモーション、その他の4つのカテゴリーに分類される業務を展開しており、各領域の専門性を有する人材や子会社を組み合わせたチーム体制で提供しています。
特に、リアルとデジタルの融合が加速する市場環境において、両者を統合した体験デザインの提供を強みとしています。企画から制作、効果検証までを一貫して受託する体制を整え、クライアントの課題に応じた最適なプロモーションを構築しています。
KPI
同社は、株主重視の経営の観点から、企業価値最大化のための重要指標として「連結経常利益」および「従業員一人当たりの売上総利益」を設定しています。これらの指標の向上を通じて、収益性と効率性の向上を目指す方針です。
また、事業成長の柱として「クライアントの拡張」と「領域の拡張」を掲げています。特に、高付加価値の提供によるフィー型業務の推進や、グループ内製化の推進を通じて、中長期的な成長と収益力の維持・向上を目指しています。
業績推移
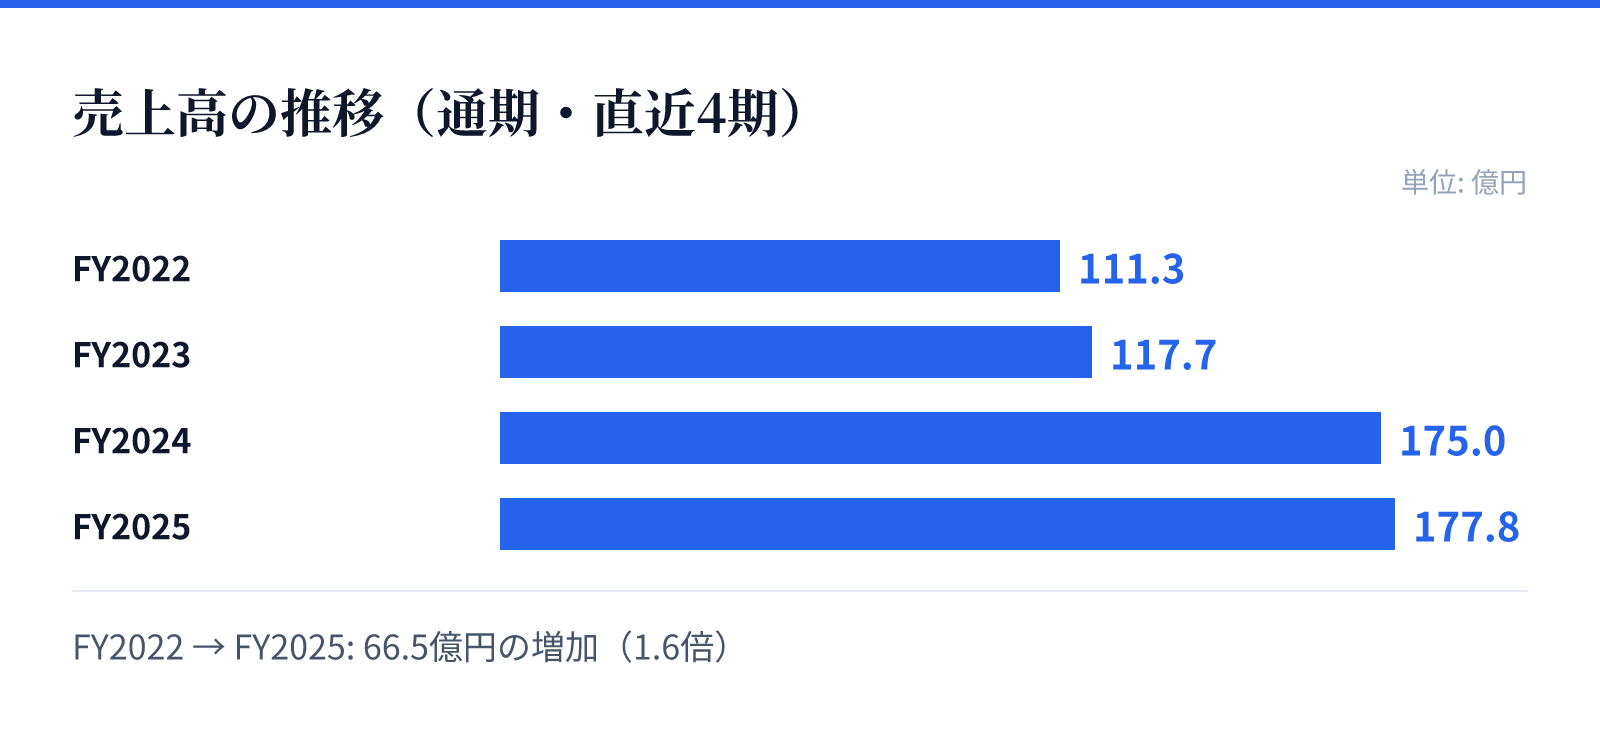
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は111.3億円。
FY2023の売上高は117.7億円。
FY2024の売上高は175.0億円。
FY2025の売上高は177.8億円。
成長ドライバー
成長戦略として、既存の取引先への対応に加え、新規取引先の開拓による「クライアントの拡張」を推進しています。また、デジタルシフトの加速に伴い、リアルとデジタルを統合したプロモーションの需要が高まっていることを背景に、事業領域の拡大を図っています。
さらに、人的資本経営の強化を通じて、専門性の高いプロデューサーやプランナーの確保・育成に注力しています。AIやデジタルテクノロジーを活用した業務の効率化・高度化も進めており、これらを通じて組織の競争力を高め、持続的な成長を目指す方針です。
リスク
主要な販売先が大手広告会社であり、その構成比が58.5%に達しているため、広告会社の動向が業績に直接的な影響を及ぼすリスクがあります。また、イベントやプロモーションの性質上、制作過程での仕様変更や、天候・社会情勢による中止・延期が予算や売上時期に影響を及ぼす可能性があります。
人的資源への依存も重要なリスク要因であり、専門人材の確保や育成が滞った場合、競争力が低下する恐れがあります。さらに、近年はSNSによる情報の拡散性が高まっているため、法令違反や情報漏洩が発生した際の社会的信用の毀損が、事業継続に重大な影響を及ぼす可能性があると認識しています。
競合
同社は、プロモーションの企画から制作、運営までをワンストップで提供する体制を構築しています。特に、リアルイベントやハイブリッドイベントの領域において、子会社との連携による高度な制作・運営・演出能力を強みとしています。
競合環境においては、クライアントの要望の多様化や高度化が進む中で、専門性の高い人材の確保が競争力の源泉となります。同社は、独自の強みである「体験価値」を軸とした統合プロモーションの提供を通じて、市場における優位性を確立しようとしています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は391円、時価総額は約165.5億円となっています。この時点でのPERは11.96倍、PBRは1.53倍と算出されています。
また、同日のデータに基づく配当利回りは4.66%となっています。これらの指標は、同社の事業基盤と今後の成長戦略に対する市場の評価を反映するものです。