
事業モデル
同社は、難治性疾患に対する治療薬の研究開発を目的とした大学発バイオベンチャーとして、独自の事業モデルを展開しています。特に、臨床試験の成果を確実に社会へ届けるため、自社での医薬品製造販売承認申請を行うことを基本方針としています。
事業モデルは、対象疾患や提携先に応じて、自社開発、販売提携、原薬供給を組み合わせたハイブリッド型を志向しています。希少疾患を対象とするため、高度医療機関での利用に特化し、大規模な流通網の構築や多額の営業活動を抑えつつ、高い売上総利益を確保する構造を目指しています。
KPI
同社は現在、研究開発段階にあるバイオベンチャーの特性上、継続的な売上を計上する段階には至っていません。そのため、経営上の目標達成を測るための客観的な指標は設定していません。
しかしながら、同社は開発の進捗を経営目標と位置づけており、これを今後の利益計上に至るまでの重要な経営指標として捉えています。具体的には、各パイプラインの臨床試験におけるデータ取得や、PMDAとの協議の進捗が重要なマイルストーンとなります。
業績推移
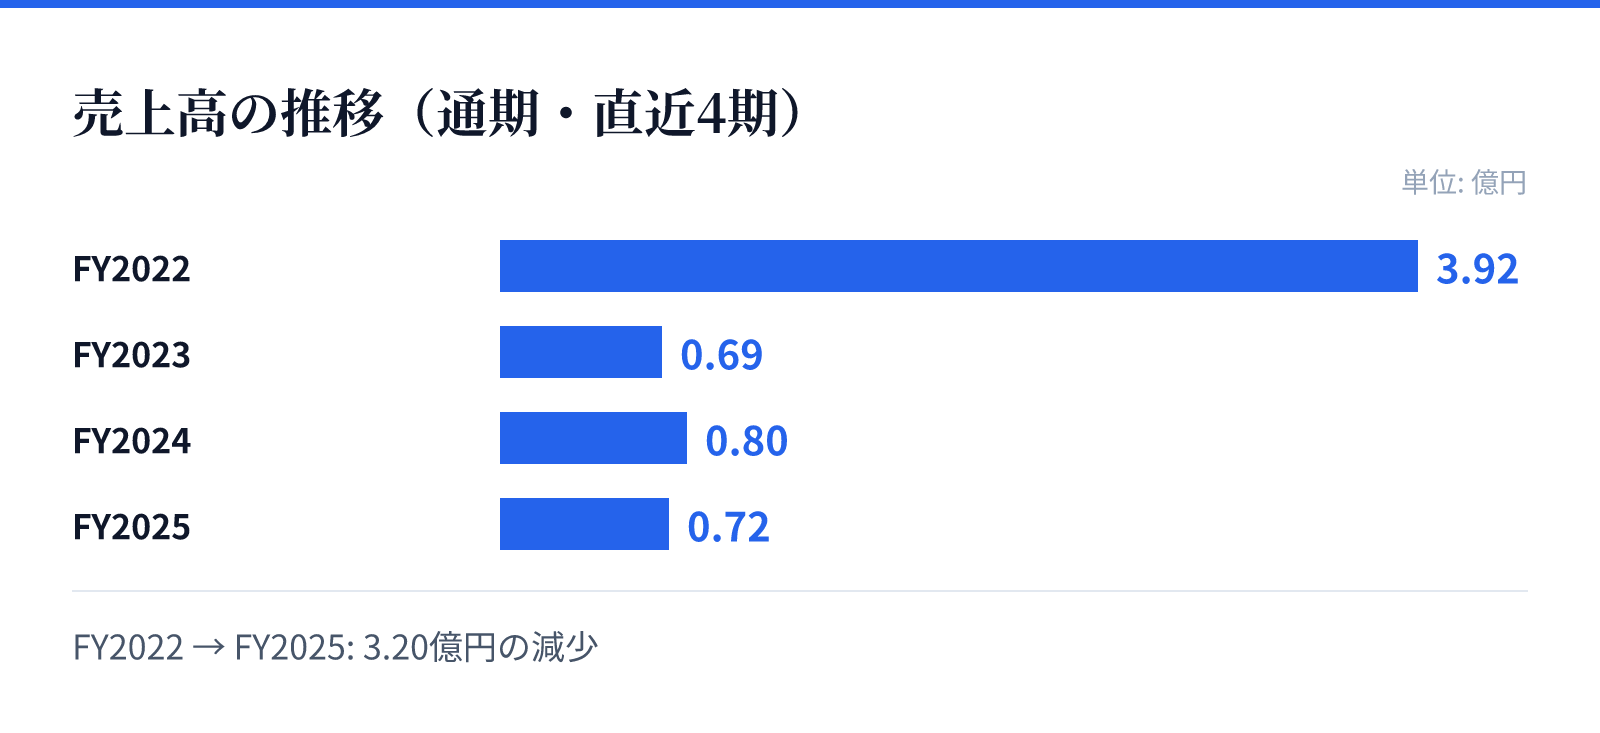
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は3.92億円。
FY2023の売上高は0.69億円。
FY2024の売上高は0.80億円。
FY2025の売上高は0.72億円。
成長ドライバー
成長の核となるのは、独自の技術を用いた組換えヒトHGFタンパク質(開発コード:KP-100)の展開です。脊髄損傷急性期、声帯瘢痕、ALSといった難治性疾患に対し、POC(有効性の示唆)を得た知見を基に、より確度の高い臨床試験の実施と承認申請に向けた準備を進めています。
また、希少疾病用医薬品指定や先駆的医薬品指定などの公的制度を活用することで、開発期間の短縮や優先審査の活用を目指しています。さらに、iPS細胞由来神経幹/前駆細胞との併用による次世代複合治療法の開発など、技術の高度化による価値向上も期待されています。
リスク
医薬品開発には多額の資金と長い期間を要するため、研究開発段階のパイプラインが必ずしも成功するとは限らない不確実性が存在します。特に、臨床試験において期待通りの有効性が確認されない、あるいは重篤な副作用により試験が中断されるリスクがあります。
また、開発の遅延により、当初の予算を上回る資金需要が発生する可能性も含まれています。さらに、事業の基盤となるマスターセルバンクの提供元との契約関係や、第三者の知的財産権への抵触など、事業継続に影響を及ぼす可能性のある要因にも注視が必要です。
競合
同社が取り組む難治性疾患の領域では、競合する医薬品が少ないと判断されています。そのため、一般的な医薬品と比較して、大規模な流通網の構築や多額の営業活動に費用を投じる必要性が低いという特徴があります。
一方で、競合品の開発状況は常に変化するため、将来の収益性に影響を及ぼす可能性があります。同社は、独自の知財環境を構築することで、グローバルな事業展開における優位性を確保することを目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は456円となっています。この時点での時価総額は約32.7億円と算出されています。
同社の評価指標として、2026年8月26日時点のPBRは2.71倍となっています。投資判断にあたっては、これらの数値に加え、開発の進捗状況や承認に向けたマイルストーンの達成状況を注視する必要があります。