
事業モデル
同社は医薬品、健康食品、化学品の3事業を柱とし、長年培った化学技術を基盤に製品を提供しています。医薬品事業では、原薬の調達から合成、精製、分析までを一貫して行う「商社とメーカーの機能」を併せ持つ体制を構築しています。
化学品事業では、イオン交換樹脂や分離膜を用いた液体処理技術を強みとしており、独自の分析・開発能力を活かした提案型営業を展開しています。健康食品事業では、高度なマスキング技術を駆使したODM受託製造を主力としてきました。
KPI
当事業年度の売上高は6,653百万円となり、前年同期比で4.5%の増収を記録しました。一方で、当期純利益は241百万円と、前年同期比で26.9%の減益となっています。
セグメント別では、化学品事業が前年同期比5.1%増の売上高2,391百万円を計上し、好調な推移を見せています。健康食品事業は売上高が25.0%増加したものの、事業撤退に伴う費用計上等により営業利益が大きく減少しました。
業績推移
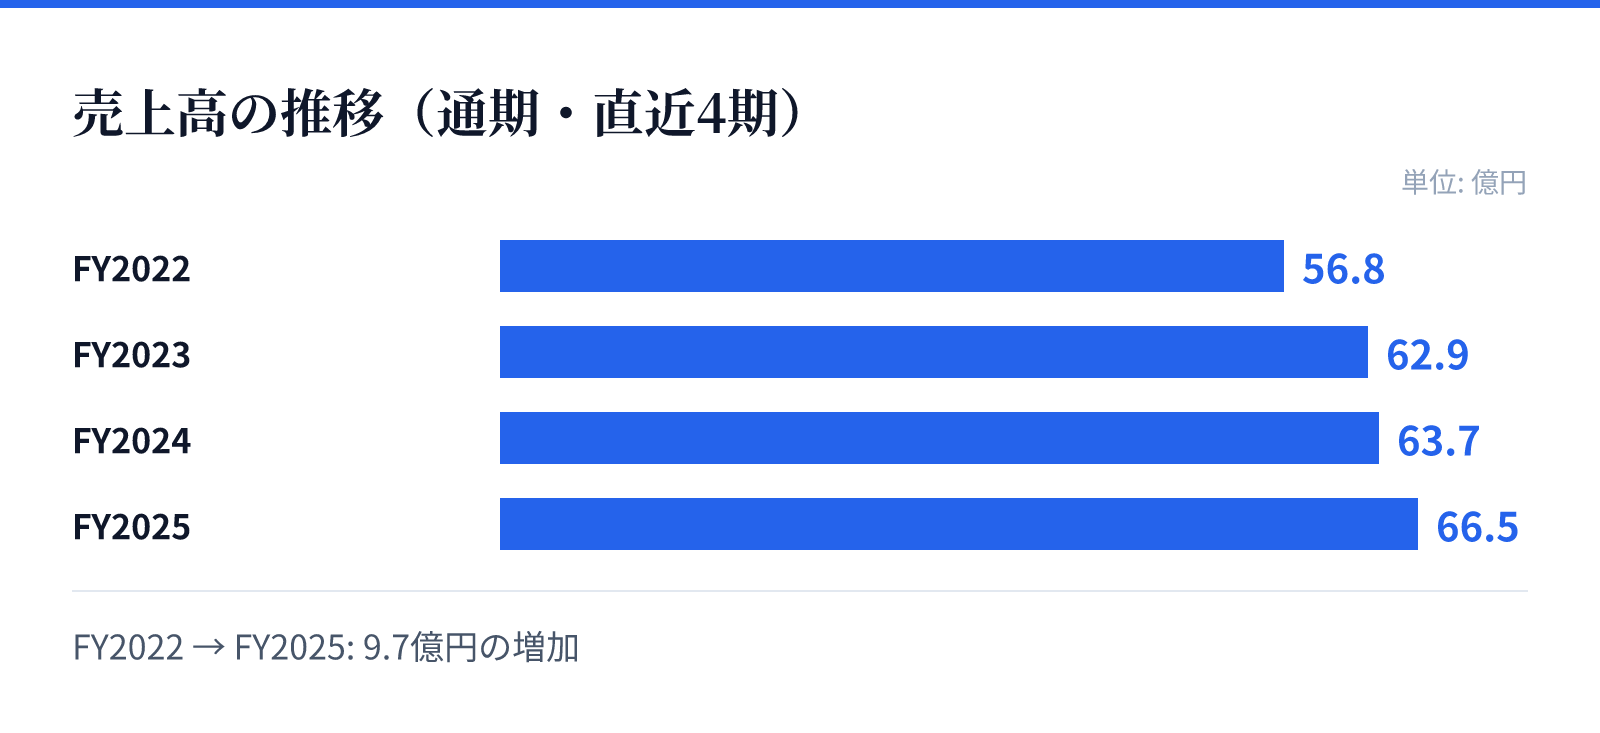
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は56.8億円。
FY2023の売上高は62.9億円。
FY2024の売上高は63.7億円。
FY2025の売上高は66.5億円。
成長ドライバー
今後は「医薬品」と「化学品」の2事業に経営資源を集中し、技術・ソリューションに価値を置く問題解決型の企業への転換を目指しています。特に医薬品事業では、多地域からの調達ネットワーク強化や、高度な技術を活かした開発案件の立ち上げを推進します。
化学品事業においては、イオン交換樹脂の市場成長を背景に、海外・国内のメーカーとの共同開発や、新分野への進出に向けた開発・販売体制の強化を図ります。これらの取り組みを通じて、2028年5月期に向けた新たな中期経営計画の達成を目指す方針です。
リスク
医薬品原薬の調達においては、為替相場や地政学リスク、供給元の経営状態などによる供給の遅延やコスト変動が経営に影響を及ぼす可能性があります。また、特定の主要な取引先への依存度が高いことも、顧客の戦略変更等による影響を受けやすい要因となります。
さらに、医薬品や食品に関する厳格な法的規制(薬機法や食品衛生法等)への対応が不可欠であり、規制の変更や解釈の変更が事業に影響を及ぼすリスクがあります。品質管理体制の維持も重要であり、不備が生じた際の社会的信用や競争力への影響を注視する必要があります。
競合
化学品事業におけるイオン交換樹脂や分離膜の市場は、国内外で競合が存在するものの、同社は独自の分析・開発能力を武器に差別化を図っています。特に、単なる製品販売に留まらず、顧客の課題に合わせた加工や提案を行うことで、競合との差別化を図る体制を整えています。
医薬品事業においては、原薬の調達から精製・分析までをトータルで提供する体制を構築しており、商社とメーカーの両面的な強みを活かした付加価値の提供を追求しています。これらの技術的優位性が、競合他社に対する競争力の源泉となっています。
バリュエーション
2026年8月26日時点の株価は900円であり、同日の時価総額は約36.2億円となっています。この時点でのPERは22.52倍と算出されています。
また、同日のデータに基づく配当利回りは2.89%となっています。これらの数値は、同社が現在取り組んでいる事業構造の転換と、将来の成長に向けた投資のバランスを反映する指標となります。