
事業モデル
同社は、ヒトiPS細胞由来の再生医療等製品の研究開発および製造販売を主軸としています。特に、独自の設計コンセプトに基づくラボ一体型の商業用細胞培養加工施設「CLiC-1」を活用したCDMO事業を展開しており、高度な管理技術に基づく細胞製品の製造・加工・評価に関する技術ノウハウを強みとしています。
事業モデルの特徴として、大阪大学との共同研究により培ったノウハウや、大手製薬企業とのアライアンス、高度な管理技術に基づく製造施設、そしてシードから商用生産まで一貫した技術を4つの強みとしています。これらの強みを活かし、顧客に対する製造プロセス開発の支援や、受託製造による細胞および原材料の提供を行っています。
KPI
同社は、研究開発費が先行する事業特性を鑑み、ROEやROAといった財務指標よりも、各パイプラインにおける研究開発の進捗状況を経営上の目標達成の主要な指標としています。研究開発費の総額は970,450千円であり、そのうち共同研究開発パートナーから受領した費用を差し引いた金額を計上しています。
また、CDMO事業においては、経済産業省の支援事業に採択されるなど、製造能力の確保と国内の創薬力の強化に向けた取り組みが進んでいます。リハートについては、2025年10月に希少疾病用再生医療等製品として指定を受け、保険償還価格算定時の加算対象となる見通しを得るなど、事業化に向けた重要なマイルストーンを達成しています。
業績推移
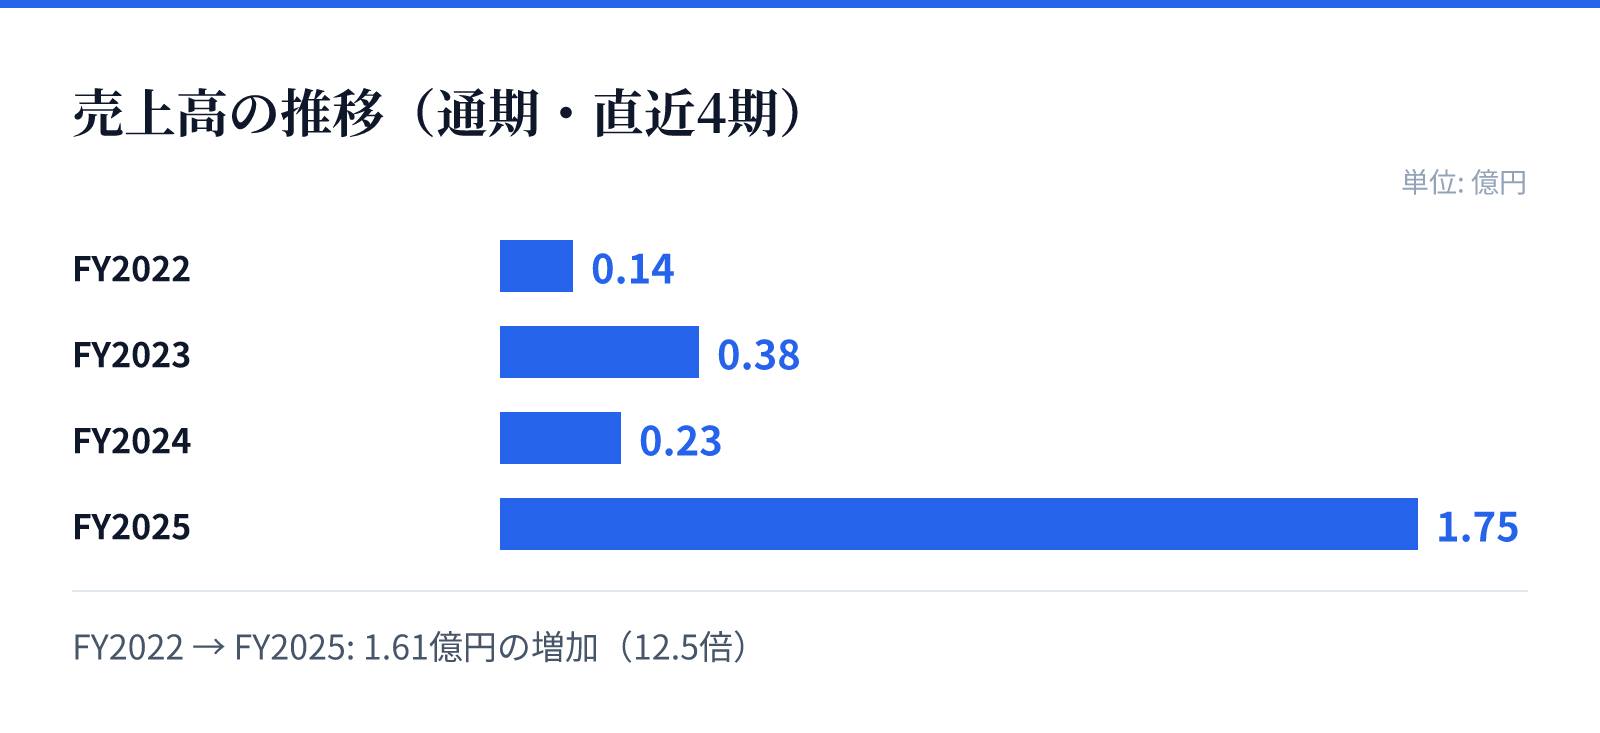
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は0.14億円。
FY2023の売上高は0.38億円。
FY2024の売上高は0.23億円。
FY2025の売上高は1.75億円。
成長ドライバー
成長の柱となるのは、2026年3月に国内での条件付き製造販売承認を取得した心筋細胞シート「リハート」の展開です。リハートは、高度な技術を要するiPS細胞の大量かつ同時な分化誘導と、未分化細胞の徹底した除去を実現しており、重症心不全の治療を目的としています。
さらに、将来的な成長に向けた多角化として、朝日インテック7747との共同開発によるカテーテル治療や、肝疾患を対象とした体内再生因子誘導剤の開発を加速させています。また、海外市場への展開も視野に入れており、米国向けに改良した製品についてFDAと協議を行い、治験許可申請に向けた準備を進めています。
リスク
再生医療等製品の研究開発には多額の費用と長い期間を要するため、開発の不確実性や、承認の遅れ、あるいは想定した内容での承認が得られないといったリスクが存在します。特に、特定の製品に依存するビジネスモデルにおいて、その製品の収益性が損なわれる事象が発生した場合には、経営成績に大きな影響を及ぼす可能性があります。
また、薬価制度や医療費抑制政策の影響を受ける可能性や、製品の安全性に関する懸念が顕在化した場合の販売停止リスクも挙げられています。さらに、再生医療分野における技術革新のスピードが速いため、競合他社や他研究機関との技術競争において優位性を維持し続ける必要性も重要なリスク要因となります。
競合
同社は、高度な細胞培養技術と独自の製造施設「CLiC-1」を保有することで、競合に対する優位性を構築しています。特に、iPS細胞を大量かつ高純度に精製する技術は、他の再生医療等製品と比較しても高度な技術が要求される領域であり、同社はこの分野で強みを有しています。
また、大手製薬企業や医療機器メーカーとの共同研究開発アライアンスを構築することで、技術の融合と市場へのアプローチを強化しています。競合他社や研究機関による技術革新が急速に進む中、独自のノウハウと強固なパートナーシップを基盤とした競争優位性の維持が重要となります。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は5,490円となっています。この時点での時価総額は約445.9億円であり、PBRは9.39倍と算出されています。
同社は、研究開発先行型のバイオベンチャーとして、リハートの販売や海外売上の創出、およびCDMO事業による安定的な収益獲得を通じて財務体質の強化を目指しています。投資家への収益還元を早期に実現するため、複数のパイプラインによる収益の多角化を進めることで、特定の製品への依存度を低減する戦略をとっています。