
事業モデル
同社は化粧品および医薬品の製造受託(OEM)と研究開発受託(ODM)を主要な事業として展開しています。国内の3拠点とフランスの2拠点から、ファンデーションや口紅などの化粧品、薬用歯磨きなどの医薬品を製造・販売しています。
事業の強みは、高度な専門技術と豊富な情報力に基づいた高品質な製品供給にあります。企画提案から研究開発、完成品の製造まで一貫して受託できる体制を構築しており、顧客の多様なニーズに対応しています。
KPI
当連結会計年度の売上高は16,643百万円となり、前連結会計年度比で5.6%の減収となりました。一方で、親会社株主に帰属する当期純利益は335百万円となり、前連結会計年度比で55.1%の増益を記録しています。
経営指標としては、資本効率の向上を目指し、自己資本利益率(ROE)の維持・改善を重要視しています。具体的には、当面の目標として8%以上の維持、中長期的には10%以上を目指す方針を掲げています。
業績推移
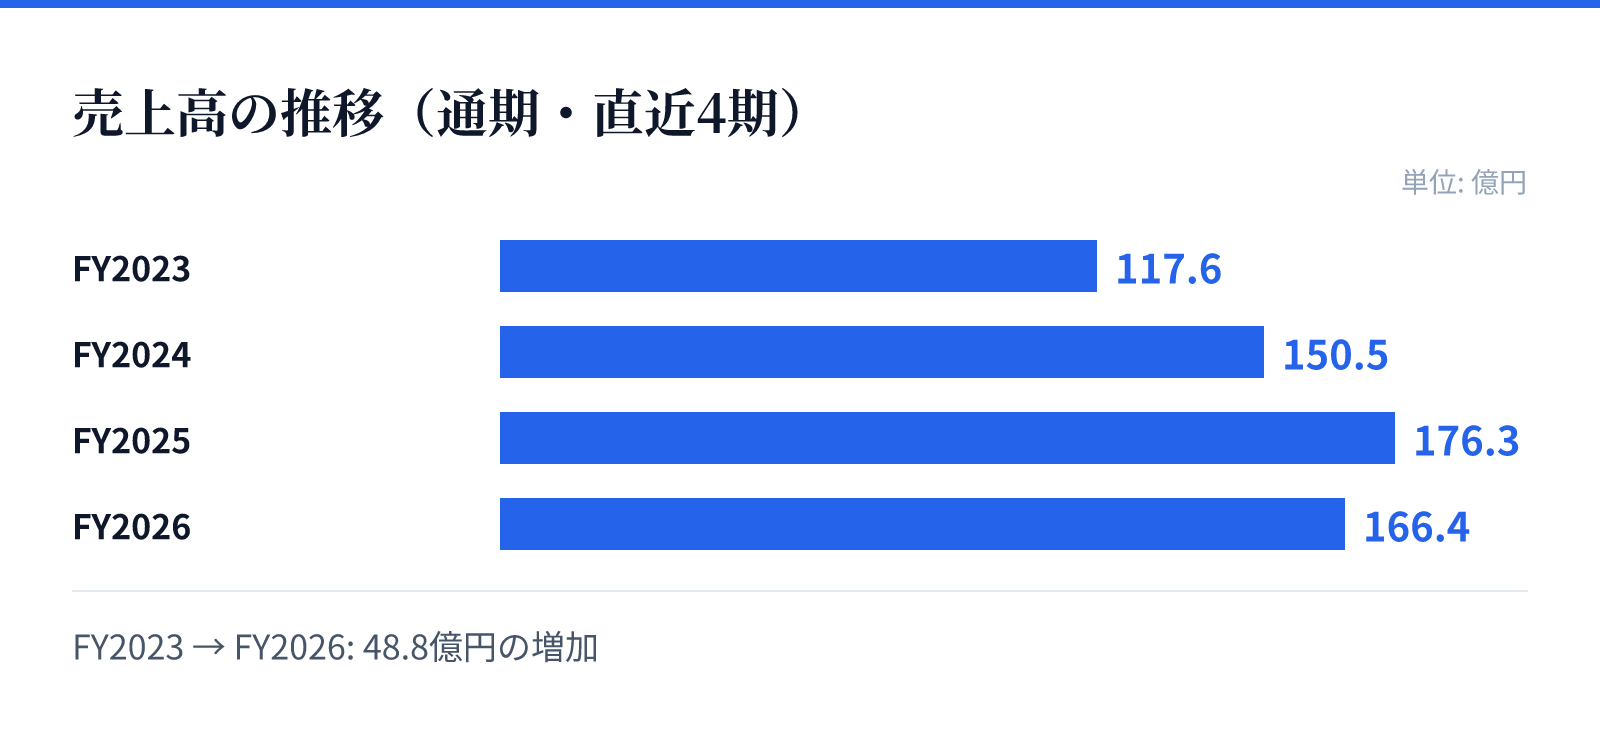
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は117.6億円。
FY2024の売上高は150.5億円。
FY2025の売上高は176.3億円。
FY2026の売上高は166.4億円。
成長ドライバー
「中期事業戦略ビジョン(2022-2026)」に基づき、強みを持つ製品の強化と拡大、およびクリーン・ビューティーへの積極的な取り組みを推進しています。特に、EUの規制に対応したノンナノ新素材の開発など、高度な技術力を活かした付加価値の創出に注力しています。
また、海外展開の強化も重要な成長要因です。フランス子会社との連携を深め、海外大手化粧品メーカーとの取引拡大や、日本・フランス双方での営業力強化を通じて、国内の人口減少を見据えた中長期的な成長を目指しています。
リスク
OEM/ODM事業の特性上、顧客の販売戦略や外注施策の影響を直接的に受けやすく、特定顧客への依存度が高まることで業績が変動するリスクがあります。また、原材料費や人件費、エネルギー価格の変動といったインフレ要因が収益性を圧迫する懸念も存在します。
さらに、海外事業における地政学的リスクや、製造工程における品質保証・リコールへの対応も重要な課題です。研究開発においては、特定の製品開発が長期化する場合や、投資に対して十分な成果が得られない可能性もリスクとして認識されています。
競合
国内の化粧品市場は成熟期にあり、M&Aによる企業再編や異業種からの参入など、競争環境は厳しさを増しています。特に同社が位置する受託製造市場においても、国内外の競合他社による参入が続く中、独自の技術力による差別化が求められています。
同社は、高度な専門技術と豊富な情報力を武器に、競合との受注競争において優位性を確保しようとしています。特に、クリーン・ビューティーへの対応や、容器対応力の強化といった付加価値の提供を通じて、競合他社との差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,141円となっています。この時点での時価総額は約23.8億円であり、PERは7.02倍、PBRは0.55倍と算出されています。
同社の配当利回りは、同日時点で2.64%となっています。これらの指標は、同社の現在の市場評価を反映しており、投資判断の基礎となる数値として提供されています。