
事業モデル
同社は美容室向けの頭髪用化粧品および医薬部外品の製造・販売を主軸としています。提供する製品は美容師がプロの現場で使用することを前提とした「美容室専売品」であり、一般の市販品とは異なる高い品質と付加価値を特徴としています。
独自のビジネスモデルとして、美容師によるカウンセリングを通じた「店販」戦略を展開しています。これにより、顧客の満足度向上と美容室の客単価向上を同時に実現する仕組みを構築しています。
さらに、美容室の経営改善を支援する「旬報店システム」を軸としたコンサルティング・セールスを無償で提供しています。単なる製品販売に留まらず、経営データの分析に基づいた具体的な改善策を提案することで、取引先との強固な関係を築いています。
KPI
同社は、持続的な成長と永続性の観点から「売上高経常利益率」と「ROE(自己資本当期純利益率)」の2つの指標を重要視しています。目標値として、売上高経常利益率15%以上、ROE 10%以上を掲げています。
直近の推移を確認すると、売上高経常利益率は2024年3月期に19.6%、2025年3月期(予測)には20.1%を見込んでいます。ROEについても、2024年3月期に11.7%、2025年3月期(予測)には11.8%と、目標値を安定的に上回る推移を見せています。
業績推移
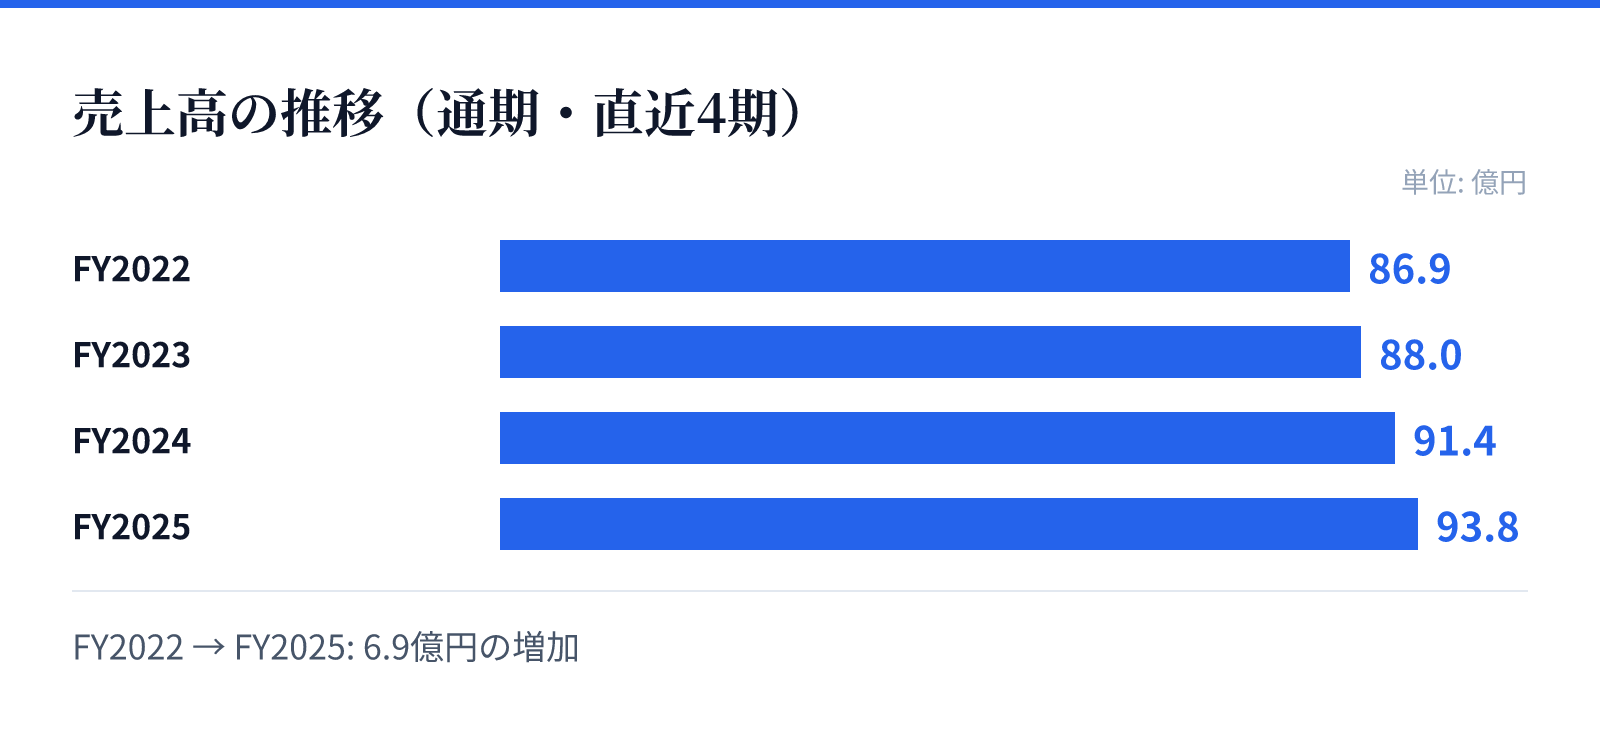
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は86.9億円。
FY2023の売上高は88.0億円。
FY2024の売上高は91.4億円。
FY2025の売上高は93.8億円。
成長ドライバー
成長の源泉は、独自の「店販」戦略による客単価の向上と、コンサルティングによる美容室の経営基盤の強化にあります。特に、主力ブランドである「コタ アイ ケア」を中心としたトイレタリーの販売は、同業他社と比較しても高い割合を占めています。
また、研究開発活動も成長を支える重要な要素です。特許を取得した「コタクチュール ベース」や、独自の処方技術を用いた製品開発、さらにはエイジングケアに向けた基礎研究など、技術力の向上に注力しています。これらの取り組みにより、市場の成長率を上回る着実な成長を目指しています。
リスク
主なリスクとして、独自のビジネスモデルが十分に展開できない場合の美容室や代理店の業績低下が挙げられます。また、製品の品質維持や安定的な原材料調達、製造拠点の確保といった製造・供給体制の維持も重要な課題です。
さらに、美容室専売品としてのブランド価値を損なう「非正規販売」への対応も重要なリスク要因です。インターネットや小売店での不適切な販売は、ブランドの信頼性や取引先の業績に悪影響を及ぼす可能性があるため、厳格な管理体制を敷いています。
人的資本の確保や育成、および環境規制への対応も、持続的な経営を行う上での重要課題として認識されています。これらのリスクに対し、社内体制の強化や研究開発の推進を通じて、影響を最小限に抑える取り組みを行っています。
競合
同社は、単に製品を販売するだけのメーカーとは異なり、美容室の経営コンサルティングを組み合わせた独自の立ち位置を確立しています。競合他社が美容技術の指導を主とした営業活動を行うのに対し、同社は経営全般の指導を主とした「経営志向」の提案を行っています。
この差別化戦略により、美容室の経営課題に寄り添う形で製品を浸透させています。また、高品質な「美容室専売品」にこだわることで、一般の市販品市場とは異なる独自の市場領域を確保しています。
独自のコンサルティング体制と、高い付加価値を持つ製品ラインナップの組み合わせが、競合他社に対する優位性を形成しています。
バリュエーション
2026年8月26日時点の市場データに基づくと、同社の株価は1,264円となっています。この時点での時価総額は約365.1億円と算出されています。
同社の株価に対する評価指標として、PERは25.45倍、PBRは3.17倍となっています。また、配当利回りは1.60%と報告されています。これらの数値は、同社の成長性とブランド価値を反映した市場の評価を示しています。