
事業モデル
同社はスキンケア製品の製造販売に加え、直営店舗でのカウンセリングや東洋式トリートメントといったアフターサービスを統合した独自のビジネスモデルを展開しています。販売の大部分を占める直営店舗では、製品の販売だけでなく、顧客の肌状態に合わせたアドバイスや施術を提供することで、高い顧客ロイヤルティの構築を目指しています。
製品の製造は自社工場で行い、品質管理の国際規格であるISO22716の取得や独自の品質マネジメントシステムの運用により、安全性と品質の向上を図っています。また、研究開発センターでは、販売と同期した小ロット生産体制を確立しており、顧客に新鮮な製品を届けるための体制を整えています。
KPI
2026年3月期の連結業績は、売上高が前年比4.8%増の9,267,050千円となり、堅調な推移を見せています。営業利益は前年比48.1%増の253,259千円、経常利益は同63.5%増の281,785千円と、大幅な増益を達成しました。
当期純利益は、固定資産除却損等の影響を受けつつも、前年比56.8%増の213,614千円を計上しています。売上高に対する売上総利益率は75.9%となっており、高付加価値な製品・サービスの提供による収益性の確保が確認できます。
業績推移
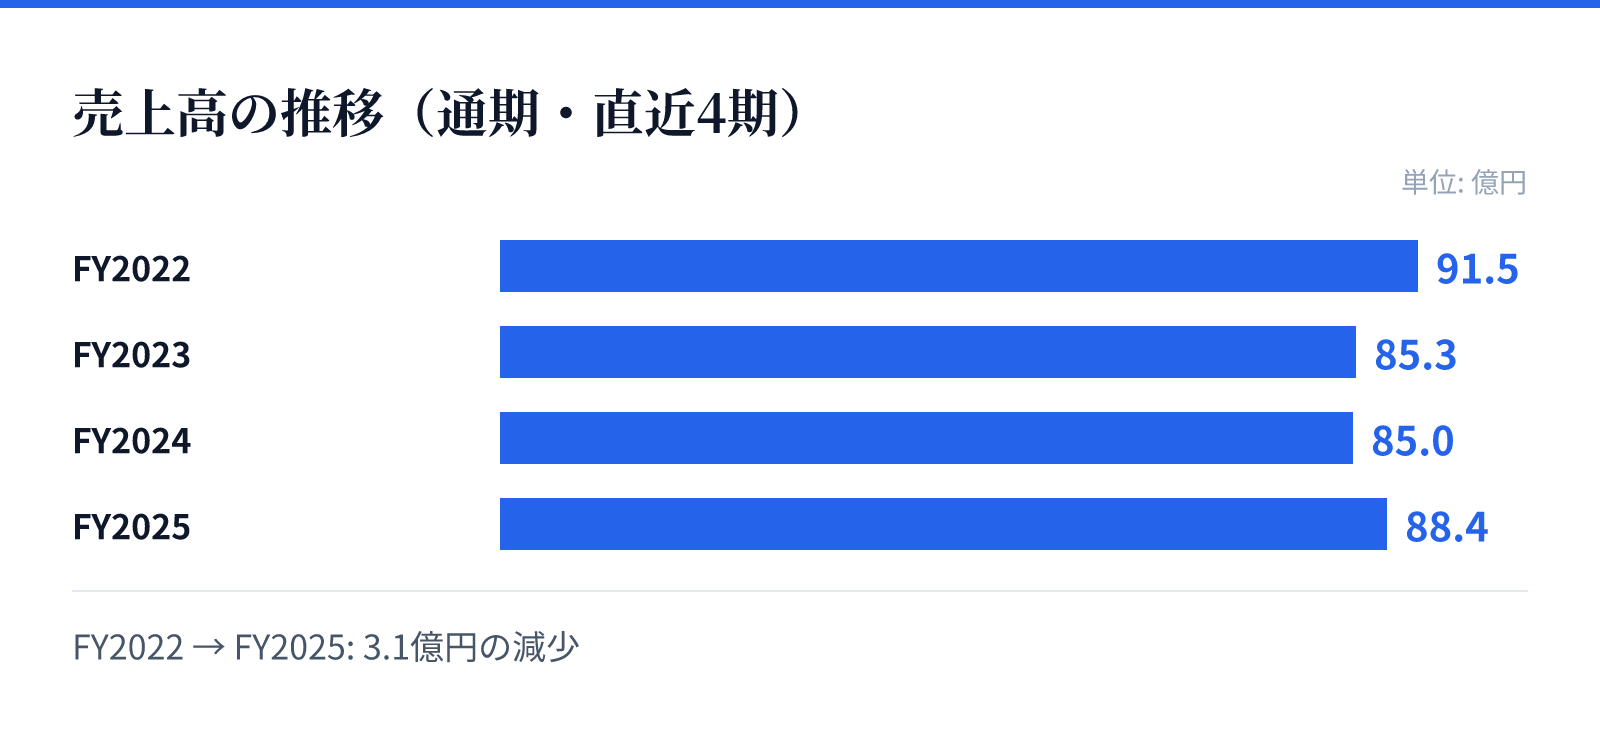
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は91.5億円。
FY2023の売上高は85.3億円。
FY2024の売上高は85.0億円。
FY2025の売上高は88.4億円。
成長ドライバー
今後の成長に向けた中期経営計画では、研究開発の強化による「製品価値向上」と、店舗での「パーソナライズされた美容体験」の提供による「サロン価値向上」を柱としています。特に、独自の研究基盤を活用した科学的根拠に基づくアプローチの高度化が、ブランド価値の向上に寄与すると見られます。
また、OMO戦略の加速によるサロンとECの融合や、関連事業との相互送客によるシナジーの創出も成長の鍵となります。さらに、生産・物流のDX推進や、店舗オペレーションの効率化を通じて、顧客単価とLTVの最大化を目指す方針です。
リスク
事業構造上、直営店舗での対面販売やサービス提供が売上の大半を占めるため、感染症の拡大や自然災害による店舗の休業、あるいは集客活動の停滞が経営成績に直接的な影響を及ぼすリスクがあります。これに対し、同社は衛生管理の徹底や、ECを含む新たな販路の開拓、Webマーケティングの強化などで対応を進めています。
また、原材料価格の高騰や円安によるコスト増、深刻な人手不足に伴う労務コストの上昇といった外部環境の変化も課題として認識されています。これらに対し、生産・物流のDX推進や、社内教育の強化によるスタッフのスキルアップ、および生産体制の効率化を通じて、コスト構造の改善と競争力の維持を図る方針です。
競合
同社は、単なる製品販売にとどまらず、独自のアフターサービスを付加価値として提供することで、他社との差別化を図る戦略をとっています。特に、科学的根拠に基づいたカウンセリングシステムや、独自のトリートメント技術の検証を進めることで、顧客のロイヤルティ向上を図っています。
競合環境においては、消費者の価値観の多様化や購買行動の変化により、ブランド間の競争が激化する傾向にあります。同社は、こうした環境に対し、ブランドプロモーションの強化や、独自の研究開発による高付加価値な製品・サービスの提供を通じて、独自のポジションを確立しようとしています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,249円となっており、時価総額は約51.8億円です。この時点でのPERは24.82倍、PBRは0.92倍となっており、配当利回りは1.61%を記録しています。
これらの指標は、同社の成長期待と現在の市場評価を反映しています。特に、研究開発への投資や独自のサービスモデルによるブランド価値の構築が、今後の企業価値の評価に影響を与えるものとみられます。