
事業モデル
同社は、香水や化粧品、洗剤等に使用されるフレグランス部門と、飲料や菓子、調味料等に使用される食品部門の二つの柱で事業を展開しています。各部門において、独自の技術力を活用した高品質・高付加価値な製品の開発に注力しています。
事業の強みは、国内の高度な技術を海外子会社と連携させるグローバルな体制にあります。特に海外では、米国、中国、東南アジアなどの主要地域において、現地の嗜好に合わせた製品開発や、調達の多様化・分散を通じた安定的な供給体制の構築を進めています。
KPI
当連結会計年度の売上高は、前連結会計年度に比べ1,849百万円(2.6%)増加し、73,495百万円となりました。このうち、食品部門は前連結会計年度比3.4%増の65,828百万円、フレグランス部門は3.9%減の7,666百万円を記録しています。
利益面では、人件費等の販管費の増加により、営業利益は前連結会計年度比9.1%減の8,515百万円となりました。経常利益は、為替差益の計上により、前連結会計年度比4.35%減の9,288百万円となっています。
業績推移
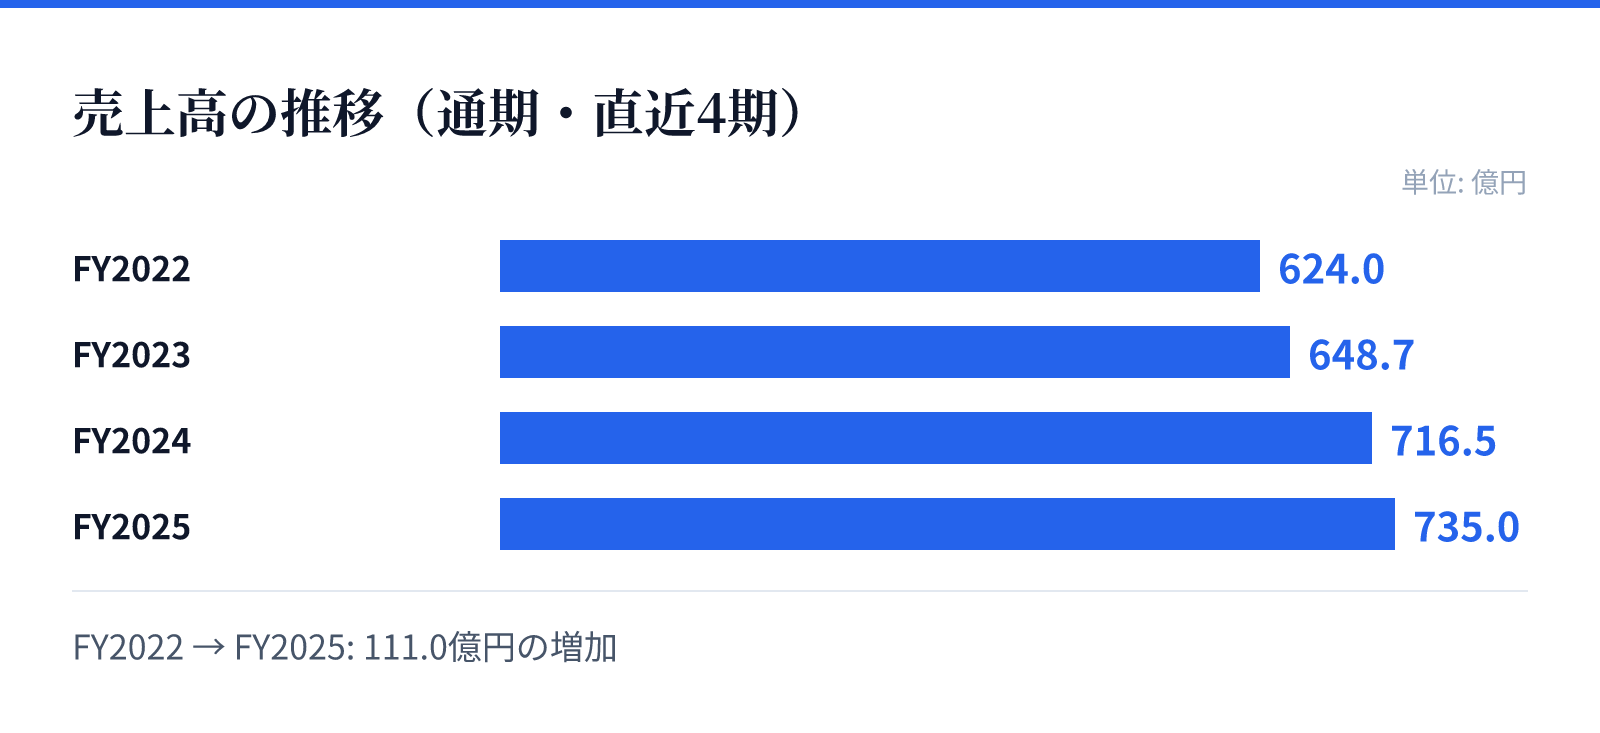
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は624.0億円。
FY2023の売上高は648.7億円。
FY2024の売上高は716.5億円。
FY2025の売上高は735.0億円。
成長ドライバー
成長の源泉は、高度な研究開発による差別化された製品の提供と、グローバル展開の強化にあります。特に米国、中国、東南アジアといった成長性の高い地域へ経営資源を集中し、現地の消費者の嗜好を捉えた製品展開を推進しています。
また、食品部門においては、健康志向に合わせた低糖・低塩・低脂肪の製品への対応や、食資源不足に対応する代替原料の活用など、社会的課題の解決に向けた技術革新が成長を牽引する要素となります。フレグランス部門でも、基礎研究の徹底により、国内の成熟市場におけるシェア拡大を目指しています。
リスク
事業運営における主要なリスクとして、人権、従業員エンゲージメント、情報セキュリティ、および子会社管理の各項目が挙げられています。特に、サプライチェーン全体での人権配慮や、労働環境の改善を通じた人材の確保が重要視されています。
外部環境に起因するリスクとして、原材料調達における異常気象や社会不安、および経済情勢や為替の変動による影響が挙げられています。これらに対し、調達先の分散や、グローバルな販売網の構築、および多角的な事業戦略の立案によって、リスクの低減と事業の安定化を図っています。
競合
香料業界は、国内市場の成熟化や、競合他社とのシェア獲得競争の激化、品質保証に関する要求の増加など、厳しい競争環境にあります。このような環境下で、同社は独自の技術力と研究開発力を武器に、他社との差別化を図る戦略をとっています。
特に、高度な調香技術や分析技術、合成技術を駆使することで、顧客の多様化・高度化する要望に迅速に対応する体制を構築しています。また、海外市場においては、現地の嗜好に合わせた製品開発や、グローバルな連携によるソリューション提供を通じて、競争優位性を確保しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は3,355円となっています。この時点での時価総額は約1374.0億円であり、PERは18.90倍、PBRは1.02倍と算出されています。
また、同日のデータに基づく配当利回りは2.95%となっています。これらの指標は、同社の事業規模と市場における評価を反映する基礎的な指標となります。