
事業モデル
同社は、独自の配合技術と分散技術を核として、摩擦摩耗の抑制や電気・熱の制御を行う「ドライルーブ」製品の開発、製造、販売を行っています。これらの製品は、自動車機器や光学機器、電気・電子機器などの駆動伝達部や機能部へ、スプレーや印刷、浸漬などの手法でコーティングされ、強固な被膜を形成します。
さらに、自社で開発したコーティング設備を用いた技術指導や、国内外の拠点を通じたコーティング加工の提供も事業の柱としています。特に自動車分野では、近年の省エネ・環境保全への要求の高まりを受け、高度な技術を要する領域での需要が拡大しています。
KPI
当連結会計年度における売上高は5,194百万円となり、前年同期比10.5%の増収を記録しました。営業利益は780百万円(同19.2%増)、経常利益は976百万円(同21.0%増)と、増収を上回るペースで利益を拡大しています。
この好調な推移は、原材料費や人件費などのコスト増に対し、設備投資による生産効率の向上と、間接労用費や販売管理費の適切なコントロールが奏功した結果と分析されます。また、研究開発費として114百万円を投じ、技術力の維持・向上に注力しています。
業績推移
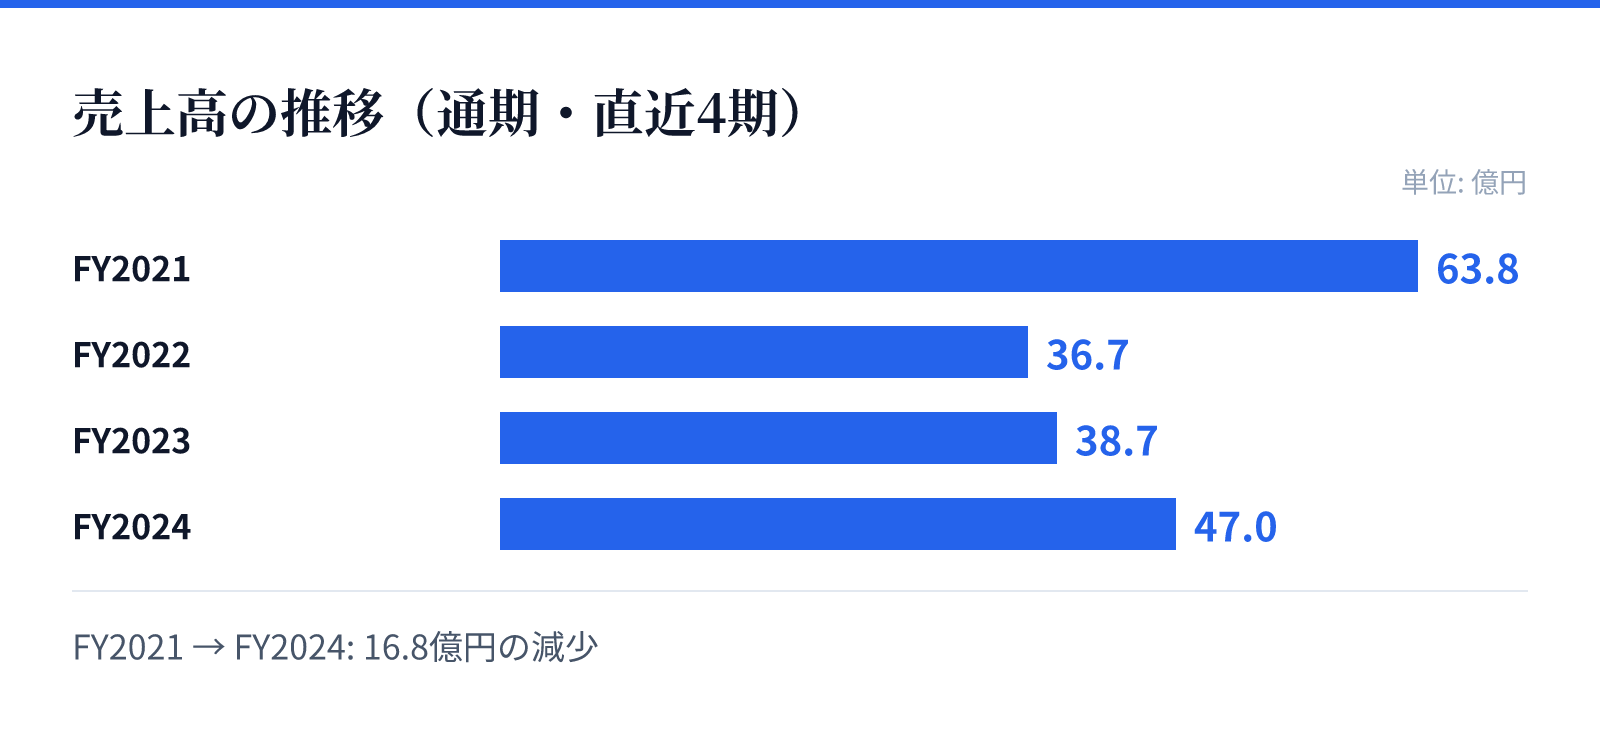
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は63.8億円。
FY2022の売上高は36.7億円。
FY2023の売上高は38.7億円。
FY2024の売上高は47.0億円。
成長ドライバー
成長の源泉は、自動車業界における電動化や環境対応へのシフトに伴う、高度な機能性を持つドライルーブ製品への需要増です。特に内装・外装部品や電装・電子部品の受注が好調に推移しており、次世代の自動車技術への対応が期待されます。
また、光学機器分野における高級デジタルカメラ向けの受注増加も業績を押し上げる要因となっています。さらに、AIやロボット、IoT技術を導入した生産ラインの自動化・高度化を進めることで、生産性の向上と品質の安定化を同時に追求する戦略を推進しています。
リスク
主要なリスクとして、売上高の約55.2%を占める自動車関連業界への高い依存度が挙げられます。世界的な自動車生産の停滞や、1台あたりの採用点数の減少が、業績に直接的な影響を及ぼす可能性があります。
また、原材料価格の市況変動や、環境規制(PFAS等)への対応に伴うコスト負担の増大も懸念事項です。さらに、技術革新の速い市場において、顧客の高度な開発要求に迅速に対応できなくなった場合、競合他社へのシェア流出を招くリスクも内包しています。
競合
同社は、独自の配合・分散技術を強みとして、自動車、光学、電子機器といった多岐にわたる産業分野で高い技術的地位を築いています。特に、単なる製品販売に留まらず、コーティング加工の技術指導や独自の設備提供を行うことで、顧客との深い関係性を構築しています。
競合環境においては、技術革新の速い分野であるため、顧客の要求に応えるための新製品開発能力が重要となります。同社は、特許の取得や研究スタッフの増員、設備投資を通じて、他社製品への代替を防ぎ、独自の優位性を維持する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,455円となっています。この時点でのPERは9.68倍、PBRは0.53倍と算出されており、割安な水準で評価されています。
また、同日のデータに基づく配当利回りは2.86%となっています。これらの指標は、同社が持つ技術的優位性と安定した事業基盤を反映した評価の基礎となります。