
事業モデル
同社は、特殊潤滑油、合成潤滑油、素材、ホットメルト接着剤、エネルギーデバイス材料の製造・販売を主軸としています。製品群は、自動車用潤滑剤から半導体関連、エネルギー分野まで多岐にわたる高度な化学品を網羅しています。
事業は日本、中国、東南/南アジア、北米の4つの地域セグメントで展開されており、グローバルな生産・販売体制を構築しています。特に海外売上高の比率は約4割に達しており、各地域での現地法人を通じた展開が特徴です。
KPI
当連結会計年度の売上高は34,871百万円となり、前年比1.4%の増収を記録しました。営業利益は2,367百万円と、前年同期比で70.2%の大幅な増加を見せています。
この業績向上は、高付加価値製品の販売増加や、徹底した販売費および一般管理費の抑制によるものです。また、海外事業における拠点再編や統合による効率化も、利益成長に寄与する重要な要因となっています。
業績推移
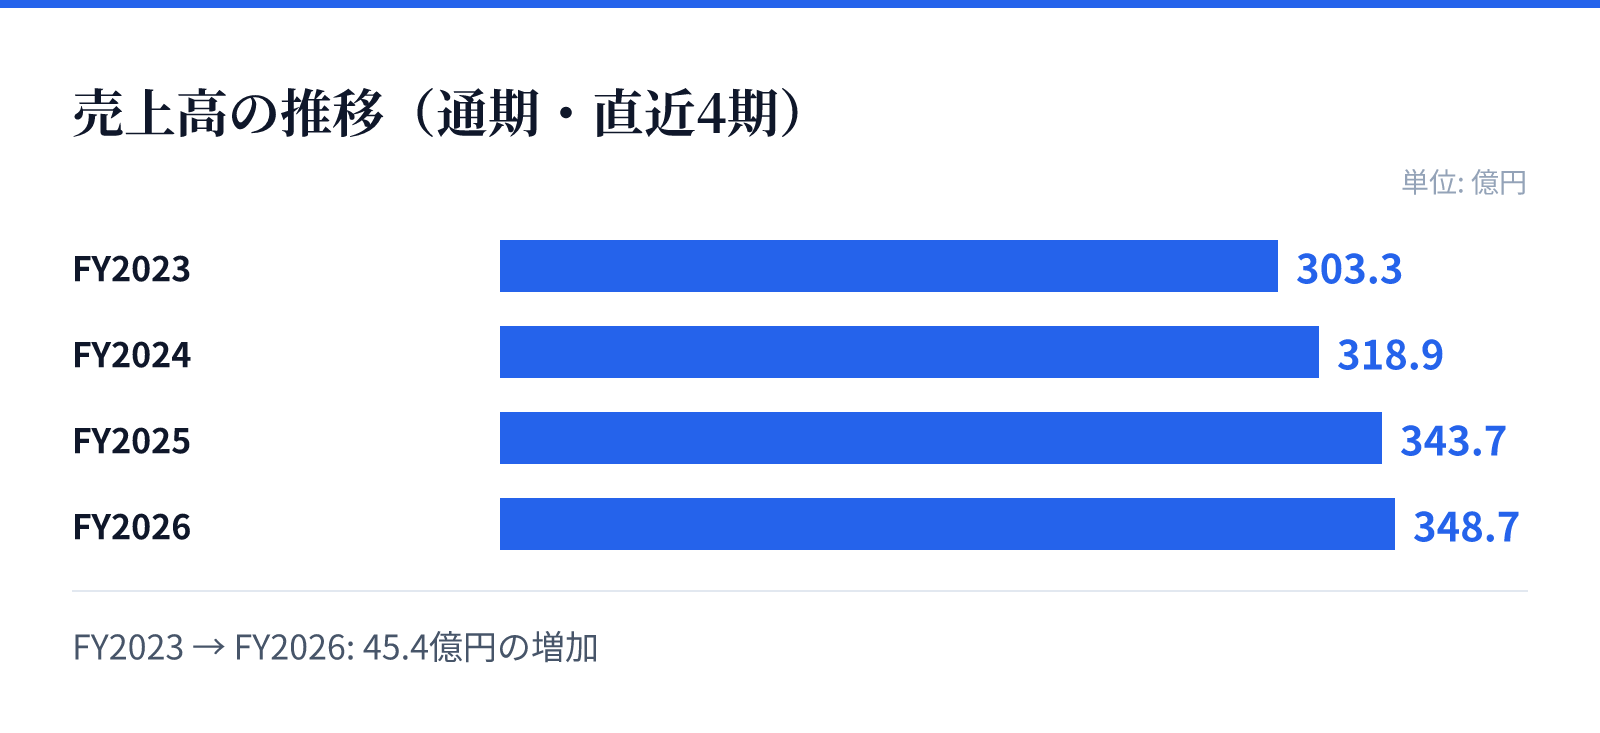
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は303.3億円。
FY2024の売上高は318.9億円。
FY2025の売上高は343.7億円。
FY2026の売上高は348.7億円。
成長ドライバー
第10次中期経営計画において、製品ポートフォリオの高度化と次世代事業の創出を成長の柱に据えています。特に、半導体分野でのPFASフリー潤滑剤や、フュージョンエネルギー向け製品の開発を加速させています。
また、研究開発における「モレスコ・インフォマティクス」の推進や、ラボラトリーオートメーションの導入により、開発の効率化を図っています。さらに、2026年度までにMGS製品の売上比率を40%まで高める目標を掲げ、サステナビリティ経営を推進しています。
リスク
原材料となる原油やナフサの価格変動、および為替の変動が、業績や財政状態に直接的な影響を及ぼすリスクがあります。これに対し、販売価格への転嫁やコスト削減、高付加価値製品への転換による対応を進めています。
また、特定の生産拠点への集中や、サプライチェーンにおける地政学的リスク、気候変動への対応も重要な課題です。特に素材部門では、外部企業との連携による一貫生産ラインの維持など、供給体制の安定確保に向けた対策を講じています。
競合
同社は「境界領域のスペシャリスト」として、高度な技術力を要する特殊潤滑油や素材分野において独自の地位を築いています。特に、高度な配合ノウハウや特殊な製造技術を要する製品群において、強固な技術的優位性を有しています。
競合環境においては、自動車のEV化や半導体需要の拡大といった市場の変化に対応するため、研究開発への積極的な投資を行っています。独自の知見を蓄積する「両利きの研究開発」を通じて、他社との差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,279円となっています。この時点での時価総額は約206.9億円と算出されています。
同社のPERは13.57倍、PBRは0.86倍となっており、配当利回りは2.44%を記録しています。これらの指標は、2026年8月26日時点の市場データに基づいた数値です。