
事業モデル
同社は、SalesforceやServiceNow、Databricksといった世界最先端のITテクノロジーを活用した業務変革支援を展開しています。コンサルティング事業と、自社SaaS「AGAVE」を提供するアオラナウ事業の2つの柱で構成されています。
コンサルティング事業では、単なる導入支援に留まらず、AIやデータ活用を含む「AI & Data Innovation」や、人材育成を行う「エデュケーション」など、多層的なサービスを提供しています。アオラナウ事業では、ServiceNowを用いたITサービスマネジメント領域において、高度な運用と標準化を支援しています。
KPI
コンサルティング事業は、同事業セグメントの売上高の77%を占めており、その内訳はAIやデータ活用を含む「AI & Data Innovation」が39%、導入・構築を担う「コンサルティング」が34%、SaaSサービスが4%となっています。この構成により、専門性の高いサービスとリカーリングな収益構造のバランスを保っています。
また、SaaS型クラウドサービス「AGAVE」は、2026年3月末時点で12,000ID超の導入実績を誇ります。この高い導入実績は、同社が安定した収益基盤を確立していることを示す重要な指標となっています。
業績推移
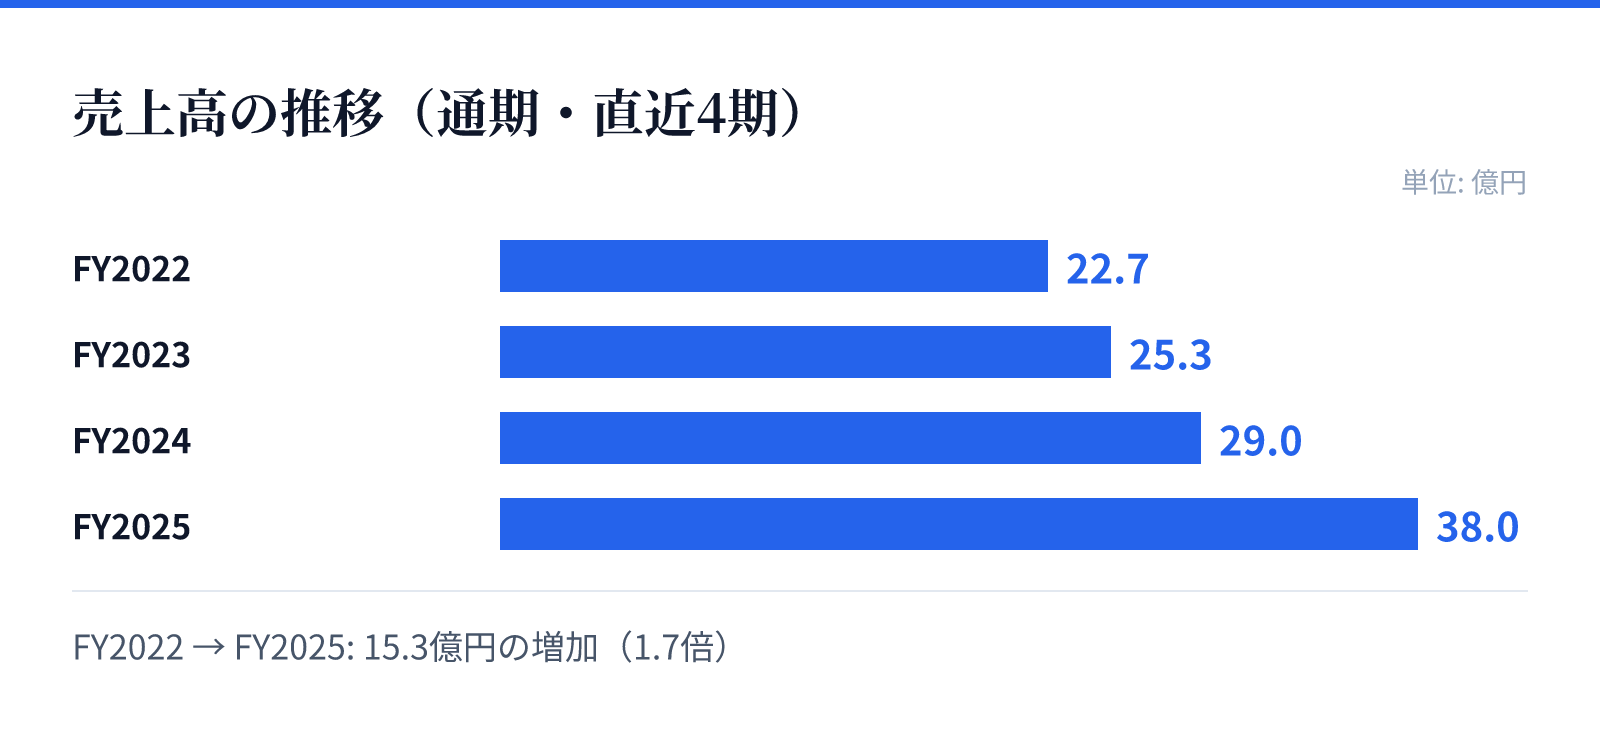
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は22.7億円。
FY2023の売上高は25.3億円。
FY2024の売上高は29.0億円。
FY2025の売上高は38.0億円。
成長ドライバー
成長の源泉は、AI・データ活用への戦略的なシフトと、マルチクラウド対応の拡大にあります。Databricksを活用したデータ分析基盤の構築や、Salesforce Agentforceを活用した自律型AIエージェントの導入など、AI関連の新規収益源の創出に注力しています。
さらに、グループ連携の強化も成長を後押しする要因です。Synthesyやarcbricksといった専門企業との連携により、構想策定から実行、ガバナンス構築までをワンストップで提供する体制を構築しています。また、Copadoとの提携によるDevOps基盤の提供など、顧客の生産性向上に直結する技術の取り込みも進めています。
リスク
特定技術領域への依存に対するリスクとして、市場の成熟に伴う競合の参入や、特定プラットフォームへの依存による競争優位性の低下が挙げられます。これに対し、同社はマルチクラウド対応の拡大や、自社主導で案件を創出できる「活用フェーズ」の強化で対応しています。
また、AI技術の進展によるビジネスモデルの構造的変化や、IT人材の不足による採用競争の激化も重要なリスク要因です。これらに対し、同社はAI活用による生産性向上を新たな機会と捉え、社内教育の充実や外部パートナーとの戦略的提携を通じて、人材の確保とサービスの品質維持に努めています。
競合
同社は、特定のクラウドプラットフォームに特化した高度なコンサルティング能力を強みとしています。特に、単なるツール導入に留まらず、業務プロセスやデータ基盤を一体で再設計する高度な支援体制を構築しており、競合他社との差別化を図っています。
また、アオラナウ事業におけるServiceNowの活用や、複数の専門企業との連携による「AIプロジェクト伴走支援」など、広範な技術領域をカバーする体制を構築しています。これにより、特定の領域に限定されない、多層的な専門領域による強固なポジションを確立しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は790円となっています。この時点での時価総額は約33.4億円であり、PERは16.03倍、PBRは2.62倍と算出されています。
同社は、コンサルティングとSaaSのハイブリッドな事業構造を持っており、成長投資と収益性のバランスを追求しています。投資家に対しては、AI・データ活用という成長性の高い領域へのシフトと、安定したSaaS基盤の成長が評価のポイントとなります。