
事業モデル
ライブ配信コミュニケーションプラットフォーム「ツイキャス」を主軸とした事業を展開しています。ユーザーがリアルタイムで双方向のコミュニケーションを行い、配信者がアイテムやサブスクリプションを通じて収益化できる仕組みを提供しています。
付随するサービスとして、デジタルコンテンツの売買を行う「ツイキャスプレミア」や、特定のコンテンツを視聴できる「プレミア配信」などの機能を展開しています。これらの機能は、音楽や演劇など幅広いジャンルに対応しており、多様なユーザー層の獲得に寄与しています。
KPI
経営の重要指標として、ポイント販売売上、ポイントPU(課金ユーザー数)、ポイントARPPU(課金ユーザーあたりの平均課金額)、および実質売上総利益を設定しています。
直近の業績では、ポイントARPPUが前年比10.4%増の7,474円と成長しており、収益基盤の強化が確認されています。一方で、ポイントPUは当初想定を下回る推移となっており、コンテンツの多様化やプラットフォームの成長に向けた施策が継続されています。
業績推移
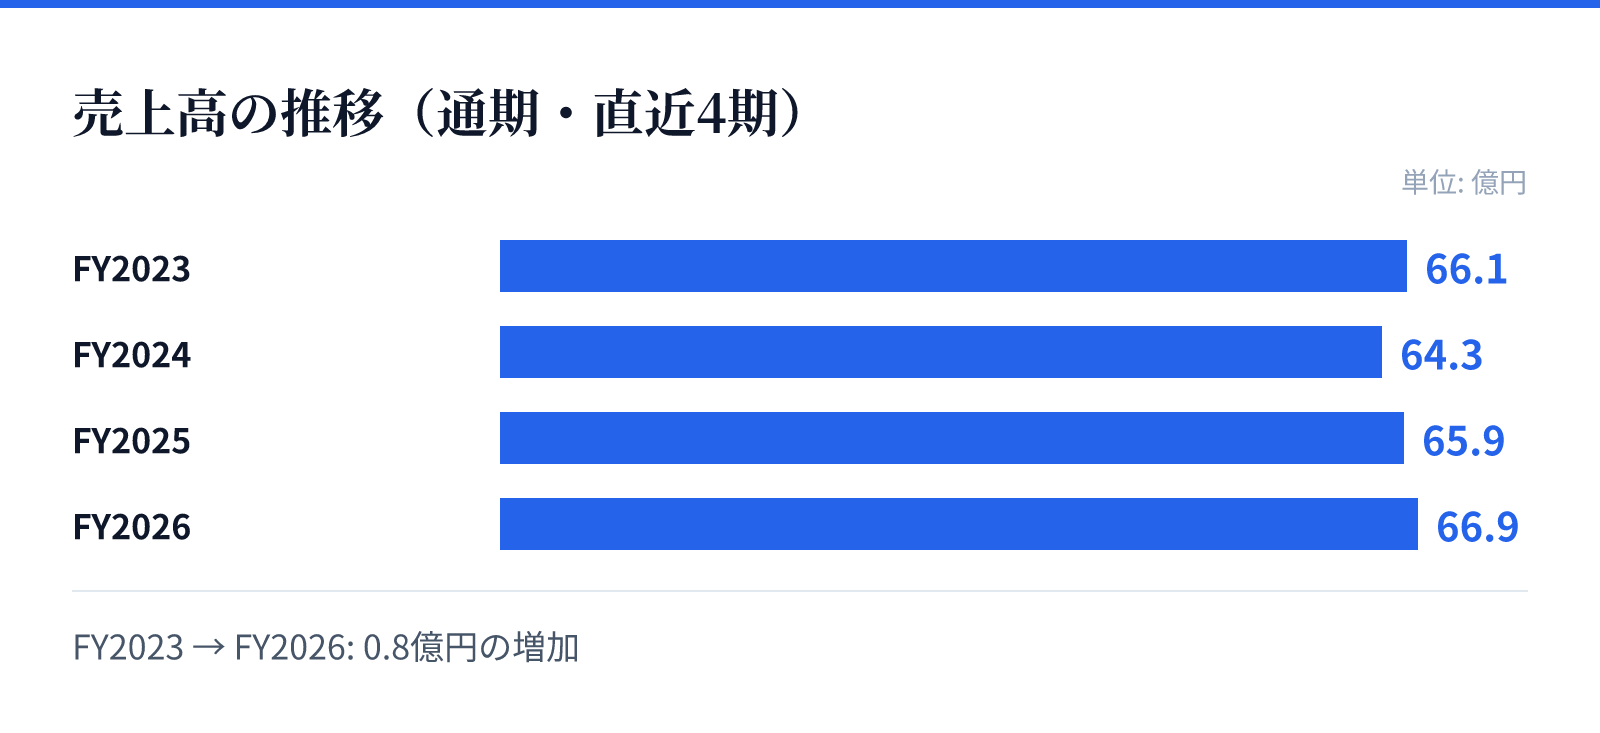
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は66.1億円。
FY2024の売上高は64.3億円。
FY2025の売上高は65.9億円。
FY2026の売上高は66.9億円。
成長ドライバー
決済手段の拡充や「アイテムチケット」の導入により、Web決済比率の向上とそれに伴う決済手数料の削減を実現しています。この構造変化により、配信者への還元と自社の利益率を同時に向上させる仕組みを構築しています。
また、AI翻訳機能の提供や、若年層から30代後半以上の層まで広がるコンテンツの拡充により、ユーザー層の拡大を図っています。特に「ツイキャスプレミア」のチケット販売数は500万枚を突破しており、新たな収益源としての成長が期待されます。
リスク
ライブ配信市場は、法規制や経済状況、個人の嗜好の変化に大きく影響を受けるため、予測困難な要因による成長の鈍化がリスクとなります。特に、若年層を中心としたユーザーの嗜好の変化や、競合他社による魅力的なサービスの提供が、自社サービスの競争力を低下させる可能性があります。
また、AppleやGoogleといったプラットフォーム運営事業者への高い依存度や、技術革新のスピードに対する対応の遅れも課題です。さらに、売上高の大部分をポイント販売に依存している現状において、新規サービスの展開とマネタイズの成否が将来の業績に影響を及ぼす可能性があります。
競合
国内のライブ配信アプリ市場において、主要12タイトルのうち21.0%のシェアを獲得しており、強固なポジションを築いています。しかし、資本力やマーケティング力、知名度を持つ国内外の競合他社との競争は常に激化しており、継続的な対策が求められます。
市場環境としては、グローバルSNSの参入や新規サービスの登場により、競争環境は変化し続けています。同社は、独自のコミュニティ形成支援やインフラの高度化を通じて、競合に対する優位性を維持し、ユーザーの離反を防ぐための施策を継続的に実施しています。
バリュエーション
2026年8月26日時点の市場データにおいて、株価は329円、時価総額は約57.3億円となっています。同日のデータに基づくPERは45.47倍、PBRは2.27倍と算出されています。
これらの指標は、成長期待を反映した水準となっており、今後の事業展開や収益構造の改善が評価の焦点となります。投資判断にあたっては、ライブ配信市場の拡大と、同社独自の収益モデルの深化を注視する必要があります。