
事業モデル
同社は「にじさんじ」というVTuberグループの運営を主軸に、ライブストリーミング、コマース、イベント、プロモーションの4つの領域で事業を展開しています。各領域は、単なる動画配信に留まらず、グッズ販売や企業とのタイアップを通じて、VTuberの活動範囲を広げる構造となっています。
特に、自社でキャラクターのデザインや設定を行い、知的財産(IP)を保有する体制が強みです。これにより、コマースやプロモーションへの展開が容易になり、ライバーの活動継続率を高めることで、安定的な事業基盤を構築しています。
KPI
当事業年度の売上高は42,876百万円となり、前年同期比で34.0%の成長を記録しました。営業利益は16,279百万円、当期純利益は11,510百万円に達しており、前年同期比でそれぞれ31.7%、31.9%の増加を見せています。
また、運営するVTuberの数は170名に達し、ANYCOLOR IDの数は1,687千IDと前年同期比33.6%増となりました。これらの数値は、ファンコミュニティの拡大と、プラットフォーム上でのユーザー接点の増加を裏付けています。
業績推移
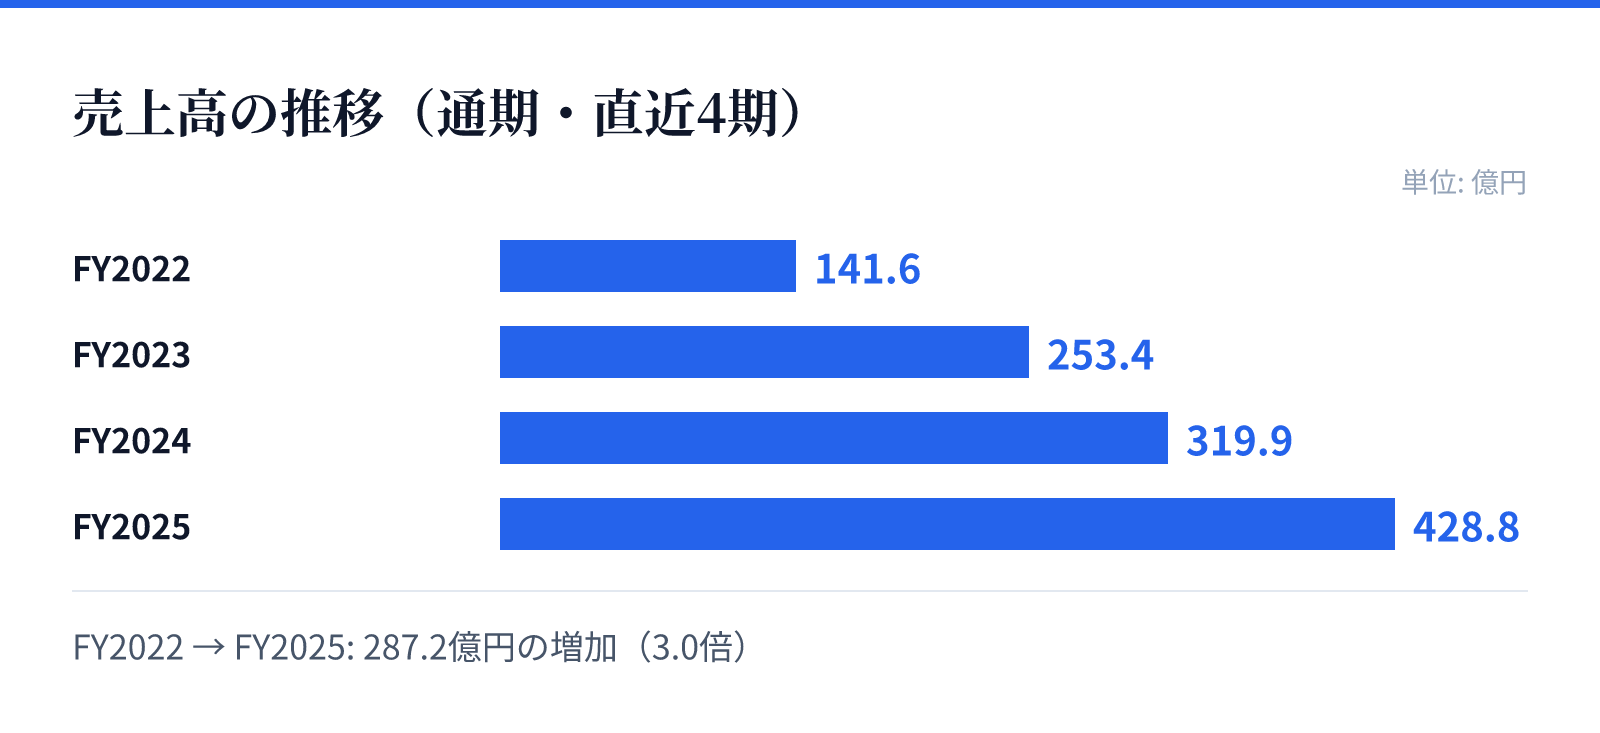
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は141.6億円。
FY2023の売上高は253.4億円。
FY2024の売上高は319.9億円。
FY2025の売上高は428.8億円。
成長ドライバー
成長の主な要因は、ライブストリーミングで獲得したファンを、コマースやプロモーションの領域へと誘導する仕組みの確立にあります。特に、コマース領域とプロモーション領域が売上高の成長を牽引する構造となっています。
また、新規VTuberがデビューする際に既存のファンコミュニティを活用できる仕組みがあることも、成長を支える要因です。特定のVTuberに依存せず、幅広いVTuberの活動によって収任を分散させることで、事業の継続性と安定性を確保しています。
リスク
主なリスクとして、YouTube等の外部動画配信プラットフォームへの依存が挙げられます。プラットフォームの規約変更や、利用者の減少による価値低下が、事業展開や経営成績に影響を及ぼす可能性があります。
また、人気VTuberの活動休止やスキャンダルによるレピュテーションリスクも認識されています。これに対し、同社はコンテンツの健全性を保つためのコンプライアンス研修や、多角的な収益構造の構築によって、特定の要因による影響を最小限に抑える体制を整えています。
競合
同社は、VTuberとユーザーとの双方向のコミュニケーションを通じて構築されるファンコミュニティを強みとしています。バーチャル世界における知名度が重要となる中で、ライブストリーミングを通じて築かれた信頼関係は、他社の参入に対する障壁となると分析されています。
また、自社でIPを保有する体制により、他社と比較してコンテンツの展開が容易な環境にあります。VTuberがバーチャルキャラクターである特性を活かし、コンプライアンス体制を強化することで、コンテンツの健全性を維持しつつ、競合に対する優位性を確保しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,962円となっています。この時点での時価総額は約1696.6億円であり、PERは12.27倍、PBRは6.29倍と算出されています。
また、同日のデータに基づく配当利回りは2.19%となっています。これらの指標は、同社の成長性と市場における評価を反映する重要な指標となります。