
事業モデル
同社は、脱炭素化に向けた「エンジニアリング事業」と、安定的な収益を見込める「エネルギーサプライ事業」の2軸を展開しています。エンジニアリング事業は、省エネルギー設備や再生可能エネルギー設備の設計・調達・施工(EPC)を行うフロー型ビジネスです。
一方、エネルギーサプライ事業は、再生可能エネルギー発電所の所有・運営・売電や、O&M、電気の小売供給などを行うストック型ビジネスです。これら2つの事業が相互に連携することで、顧客に対してエネルギー分野に関するワンストップ・ソリューションを提供しています。
KPI
当連結会計年度の売上高は36,684百万円となり、前年同期比で19.7%の増収を記録しました。営業利益は2,548百万円と、前年同期比で7.5%の増加を見せています。
エンジニアリング事業においては、省エネルギー系設備の案件規模拡大や進捗の好調により、売上高が前年同期比27.0%増の16,710百万円となりました。エネルギーサプライ事業では、新規の電力供給サービスの開始や、特定の発電所の連結子会社化により、売電収入に伴う売上が増加しています。
業績推移
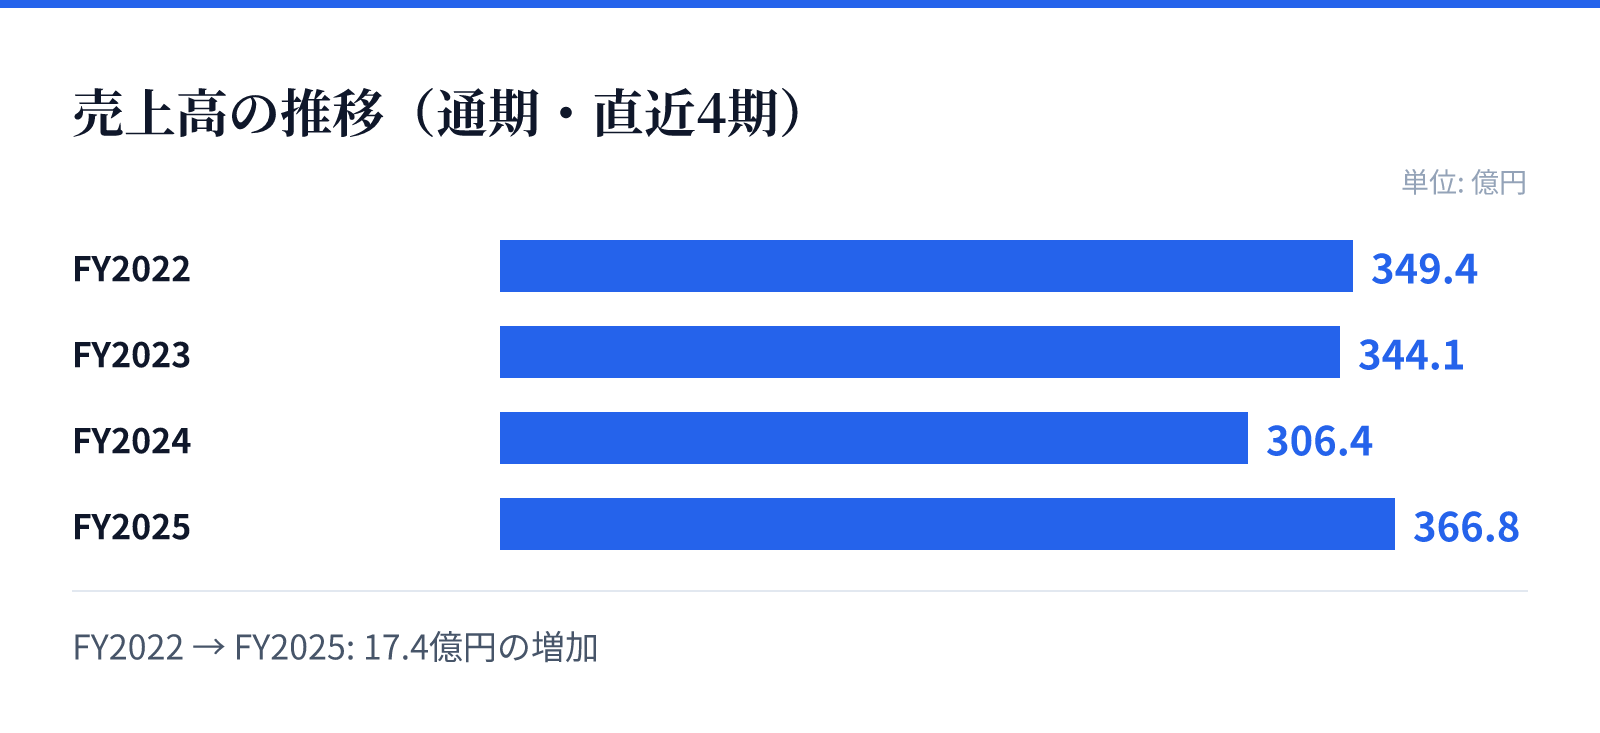
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は349.4億円。
FY2023の売上高は344.1億円。
FY2024の売上高は306.4億円。
FY2025の売上高は366.8億円。
成長ドライバー
成長の源泉は、脱炭素化に向けた世界的な潮流と、国内のエネルギー政策の転換に支えられています。特に、2040年度に向けた再生可能エネルギーの導入拡大や、データセンター・半導体工場等の増加に伴う電力需要の増大が追い風となります。
また、バイオマス燃料の量産化に向けた海外での研究開発や、蓄電池・EVを活用した需給調整技術の開発も成長を支える要素です。これらの技術革新により、より高度なエネルギー管理ソリューションの提供を目指しています。
リスク
事業運営における主なリスクは、建設業法や電気事業法、再生可能エネルギー関連法などの法的規制による影響です。法令の改廃や予期せぬ規制の強化により、事業活動が制約されたり、対応コストが増大したりする可能性があります。
また、デリバティブ評価損や持分法による投資損失、あるいは事業構造の変化に伴う特別損失の計上など、外部要因や会計上の要因による業績の変動リスクも存在します。これらのリスクに対し、同社は法令の動向を注視する体制を構築し、コンプライアンスの徹底に努めています。
競合
同社は独立系の立場を活かし、産業分野の多様な顧客に対し、環境対策や省エネルギー、コスト削減といった多角的な課題解決を提供しています。特に、設計から施工、さらには運用・保守までを一貫して提供できるワンストップの対応力が強みです。
競合環境においては、脱炭素ニーズの高まりを背景に、省エネルギー設備や再生可能エネルギー設備の需要が拡大しています。同社は、長年蓄積されたノウハウと、独自のネットワークを活かした提案力によって、市場における優位性を構築しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は661円となっています。この時点での時価総額は約431.6億円と算出されています。
同社の株価に対する評価指標として、PERは20.33倍、PBRは0.87倍となっています。また、配当利回りは3.13%となっており、投資家に対して一定の還元姿勢を示しています。