
事業モデル
同社は、GPSや加速度センサー等のモビリティデータを活用し、企業の業務効率化や生産性向上を支援する事業を展開しています。主なサービスは、SaaS型車両管理サービス「SmartDrive Fleet」であり、2025年9月末時点で2,100社超の導入実績を誇ります。
ビジネスモデルの特徴は、契約期間やデータ利用量に応じた定期定額契約(サブスクリプション)によるリカーリングレベニューの獲得にあります。国内では、直接販売のほか、リース会社や自動車メーカーとの提携を通じたOEM提供や共同販売を行うことで、パートナー企業の顧客基盤へのアプローチも行っています。
KPI
同社は持続的な成長と企業価値の向上を目指しており、主要な経営指標として売上高を重視しています。特に、リカーリングレベニューの基盤となる契約企業社数(エンドユーザー社数)を重要な指標として捉えています。
2025年9月末時点において、同社の主力サービスである「SmartDrive Fleet」の契約社数は2,100社を超えています。この数値を継続的に増加させることで、安定的な収益基盤の構築と事業規模の拡大を図る方針です。
業績推移
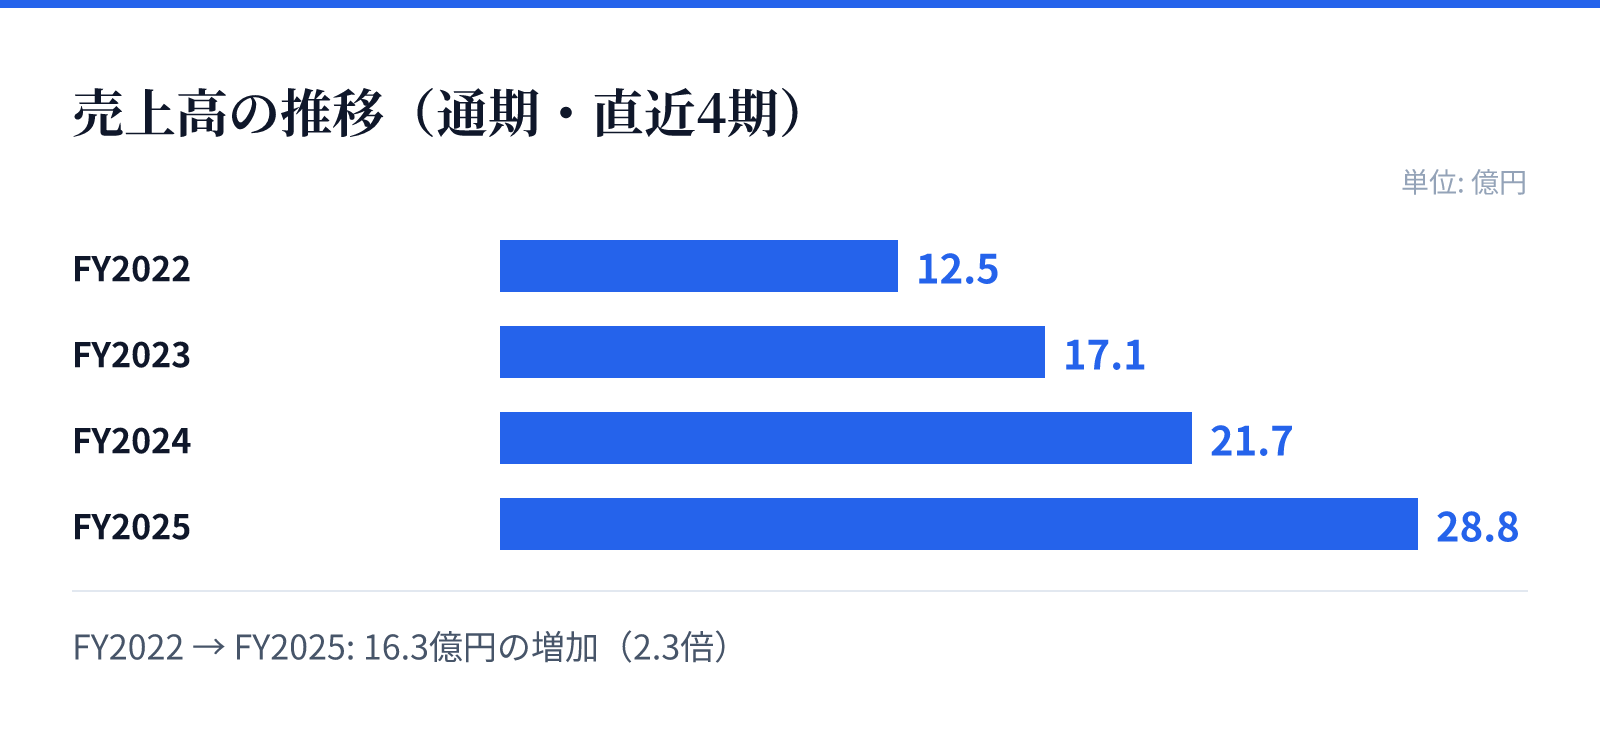
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は12.5億円。
FY2023の売上高は17.1億円。
FY2024の売上高は21.7億円。
FY2025の売上高は28.8億円。
成長ドライバー
成長の源泉は、国内の労働力不足を背景とした企業のDX投資の活発化と、モビリティデータ活用への期待の高まりにあります。特に、安全運転管理や法令遵守といったコンプライアンス対応の自動化は、多くの企業にとって切実な課題となっています。
また、マレーシアを中心とした海外モビリティDX事業も成長の柱です。現地企業や海外展開する日系企業に対し、独自のソリューションやPOCを通じた導入支援を行うことで、東南アジア市場におけるシェア拡大を目指しています。
リスク
事業環境としては、経済情勢の悪化による企業のIT投資の停滞や、競合他社による技術向上・新サービスの登場による競争激化がリスクとして挙げられます。特に、高度な技術力が求められる分野であるため、技術革新への対応の遅れは競争力の低下に直結します。
また、個人情報や顧客情報の取り扱いに関する情報管理体制の不備や、製品・サービスの不具合による信頼の喪失も重要なリスク要因です。これらに対し、同社はISO認証の取得や社内でのリスクマネジメント体制の構築を通じて、リスクの低減に努めています。
競合
モビリティデータの収集・解析分野においては、大手から中小まで多様な競合企業が存在しています。同社は、単なるデータの収集・解析に留まらず、リアルタイムな可視化やビッグデータの活用を可能にするプラットフォームを提供することで差別化を図っています。
競合他社との差別化要因として、マルチデバイスへの対応や、独自のスコアリング機能による安全運転指導の支援などが挙げられます。これらの機能により、顧客の多様なニーズに応えることで、競合環境における優位性の確保を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は292円となっています。この時点での時価総額は約112.9億円であり、市場における評価を反映しています。
同社の株価に対するPERは21.28倍、PBRは8.44倍となっています。これらの指標は、同社の成長期待やモビリティDX市場における位置付けを反映する要素となります。