
事業モデル
同社は、ソフトウエアの品質を担保する「検証事業」と、システム受託開発やパッケージ販売を行う「開発事業」を展開しています。検証事業では、IT人材不足を背景とした外部委託需要の拡大を捉え、テストの自動化や品質改善コンサルティングを提供しています。
特にエンタープライズ系システムにおいては、長年蓄積した業務知識と技術を活かした高い参入障壁を築いています。また、Webシステム等の派生開発における「繰り返しテスト」を自動化することで、顧客の品質向上と安定的な収益確保の両立を図っています。
KPI
同社は、事業の成長と規模の拡大を示す「売上高成長率」および、本業の収益性を測る「売上高営業利益率」を重要な経営指標として重視しています。これらの指標を達成するための客観的な指標として、技術者数、稼働率、製品販売数、保守契約数などを定期的にモニタリングしています。
これらの指標の改善に向け、エンジニアの採用・教育による内製比率の向上や、販売促進の推進に取り組んでいます。また、開発事業における新製品の展開や、検証事業におけるテスト自動化の推進を通じて、効率的な運営と収益性の向上を目指しています。
業績推移
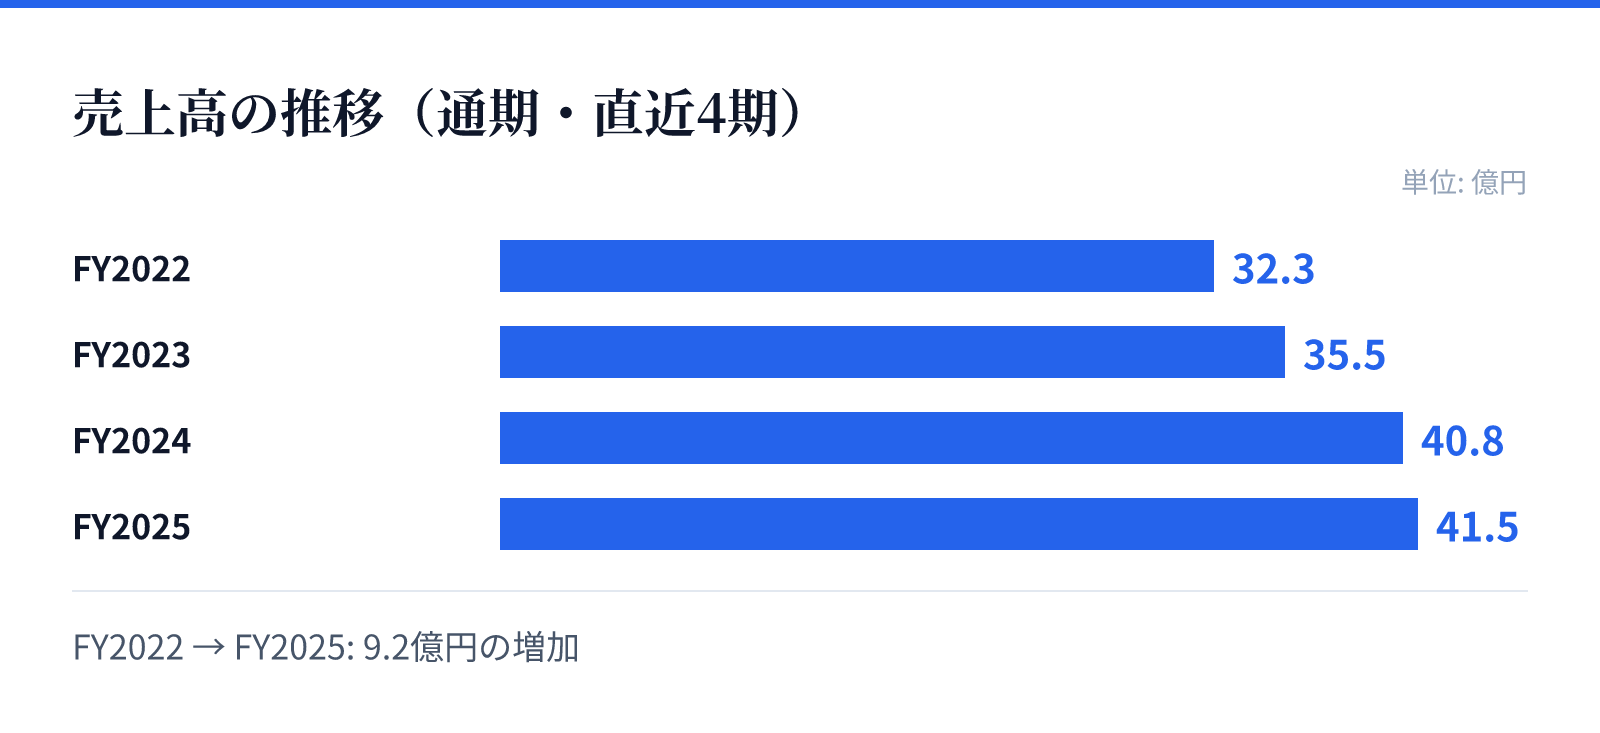
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は32.3億円。
FY2023の売上高は35.5億円。
FY2024の売上高は40.8億円。
FY2025の売上高は41.5億円。
成長ドライバー
成長の主要な原動力は、検証事業における「テスト自動化」と「AI技術の活用」による高度化です。IT投資の拡大やDX推進を背景に、より高度な品質管理を求める市場ニーズに応えるため、他社に先んじる技術革新を推進しています。
開発事業においては、ERPパッケージのカスタマイズ需要や、重要性が高まるセキュリティ製品の市場拡大が成長を牽引します。特に自社開発製品の販売は高い利益率が見込まれるため、将来の重要な収益の柱として期待されています。
リスク
検証事業においては、テストの単純な動作確認などが労働集約的であるため、将来的に価格競争に陥るリスクが存在します。また、大手企業による参入や、顧客による内製化の強化、景気動約によるIT投資の抑制が事業環境に影響を及ぼす可能性があります。
開発事業においては、受託開発におけるプロジェクト管理の不備や、想定外の工数増加による不採算化のリスクがあります。また、セキュリティ製品市場では、大手ベンダーとの競合や、他社製品との機能重複による競争激化が経営成績に影響を及ぼす可能性があります。
競合
同社は、独自のテスト手法や国際標準規格への準拠、および高度なテスト自動化技術の活用によって競合他社との差別化を図っています。特にエンタープライズ系システムでは、高度な業務知識を必要とするため、参入障壁が高く、参入後の案件継続率や生産性が高くなる構造を持っています。
競合他社との差別化に向け、AI技術の導入や、幅広い業種・規模の顧客との取引拡大を推進しています。また、開発事業におけるセキュリティ製品では、特定の環境に特化した製品展開や価格競争力の確保により、競合他社との差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は786円、時価総額は約32.8億円となっています。この時点でのPERは37.73倍、PBRは2.85倍となっており、投資家に対して一定の評価を得ています。
同社の配当利回りは、2026年8月26日時点で0.89%と算出されています。これらの指標は、同社が成長性の高いIT・DX関連分野において、独自の技術基盤と強固な事業基盤を構築している現状を反映しています。