
事業モデル
同社は、モーション・キャプチャー技術とアニメルック・アバターを活用したVTuberの育成および運営を行っています。単なる配信事業に留まらず、ファンとの双方向なコミュニケーションを通じて構築された強固なコミュニティを基盤としています。
この強固なファン基盤を活かし、音楽ライブ、イベント、マーチャンダイジング、ライセンス、ゲームといった多面的な展開を行う循環型ビジネスモデルを構築しています。2026年3月期におけるIPコマース展開からの収益構成比は62.7%に達しており、コンテンツの多角的な展開が収益の柱となっています。
KPI
同社は、YouTubeにおけるチャンネル登録数や、ファンによる二次創作(UGC)の創出を重要な要素として捉えています。2026年3月末時点で、ホロライブプロダクションの所属VTuberは84名を擁し、そのうち43名が100万登録を超えるなど、世界的に高い支持を獲得しています。
また、YouTubeのチャンネル登録総数は9,502万登録を超えており、広範なファンベースを構築しています。これらの数値は、同社が提供するコンテンツの独自性と、視聴者との継続的な接点がもたらす高いエンゲージメントを裏付けています。
業績推移
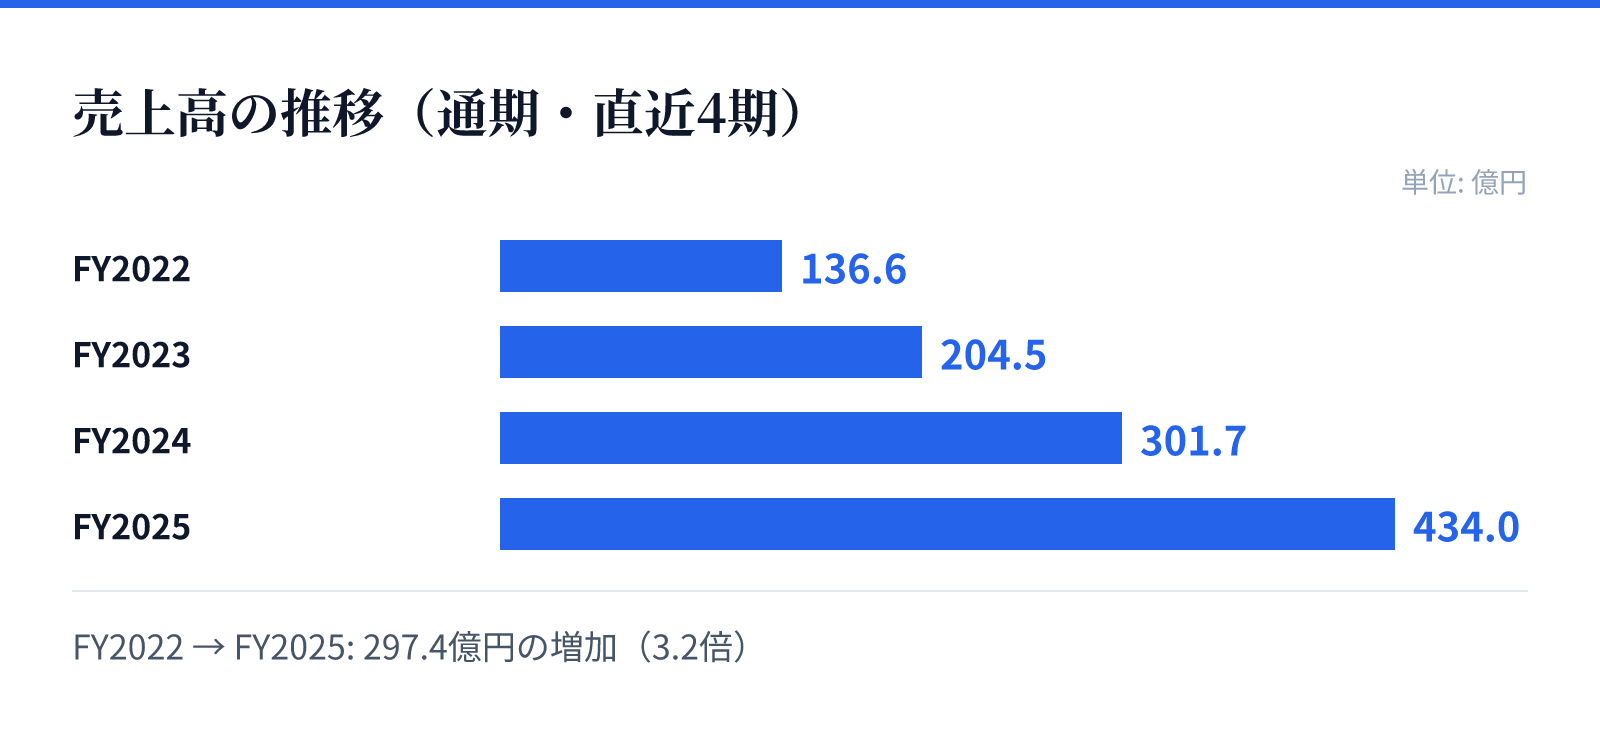
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は136.6億円。
FY2023の売上高は204.5億円。
FY2024の売上高は301.7億円。
FY2025の売上高は434.0億円。
成長ドライバー
中長期的な成長に向け、2030年3月期に売上高1,000億円、営業利益250億円以上の達成を目指しています。この目標に向け、共創によるコンテンツ供給の強化、グローバル収益基盤の確立、新規事業領域の収益拡大、人的資本の高度活用を4つの成長ドライバーとして掲げています。
特に、トレーディングカードゲーム(TCG)やゲームといったデジタルコンテンツの展開、および海外市場における現地パートナーとの連携強化に注力しています。これらの成長戦略を実現するため、2026年3月期を初年度とする期間において、最大500億円程度の成長投資およびM&Aの実施枠を想定しています。
リスク
事業運営において、YouTube等の外部動画配信プラットフォームへの依存が挙げられます。プラットフォーム側の動向や戦略の変化により、コンテンツ提供の継続や収益に影響を及ぼす可能性があるため、多角的な収益機会の創出によりリスクの低減を図っています。
また、所属VTuberの活動内容や頻度が、スキャンダルや健康上の理由、あるいは競合他社の動向によって影響を受けるリスクも存在します。さらに、海外展開における文化や法規制の差異、為替変動、競合他社との競争といった、グローバル展開に伴う特有の課題にも対応を進めています。
競合
VTuber事業を含む動画配信関連の領域では、国内外に複数の競合企業が存在しています。同社は、独自の技術を用いた高品質なアバターモデルや、ファンとの双方向のコミュニケーションによる高いエンゲージメントを強みとしています。
競合他社との競争において、同社は優れたIPの開発や技術的改善を通じて優位性を維持する方針です。また、コンテンツの提供において、アニメやゲームと比較して相対的に低コストで継続的な接点を持てるVTuberの特性を活かし、独自のポジションを確立しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,703円となっています。この時点での時価総額は約957.2億円であり、PERは33.33倍、PBRは4.94倍と算出されています。
これらの指標は、同社の成長期待や市場における評価を反映しています。投資判断にあたっては、これらの数値に加え、同社が掲げる中長期的な成長戦略や事業ポートフォリオの変遷を考慮する必要があります。