
事業モデル
建設関連事業、電設資材事業、カーライフ関連事業、その他事業の4つの主要セグメントで構成される多角的な事業展開を行っています。建設関連事業ではコンクリートや建設資材の販売、電設資材事業では産業機器や空調システムの販売を展開しています。
カーライフ関連事業では石油製品の販売や自動車の整備・販売を行い、その他事業では不動産や食品加工、農業用機械の販売など多岐にわたる事業を展開しています。各事業の強みを活かし、地域社会への貢献と安定的な収益基盤の構築を目指しています。
KPI
当連結会計年度の売上高は73,567百万円となり、前連結会計年度比で3.1%の増加を記録しました。一方で、営業利益は1,457百万円(同19.2%減)、経常利益は1,670百万円(同21.0%減)と、コスト増の影響が見受けられます。
セグメント別では、電設資材事業が38,320百万円、カーライフ関連事業が17,974百万円の売上を計上しています。その他事業の売上高は8,264百万円であり、各事業の規模に応じた安定的な売上構成を維持しています。
業績推移
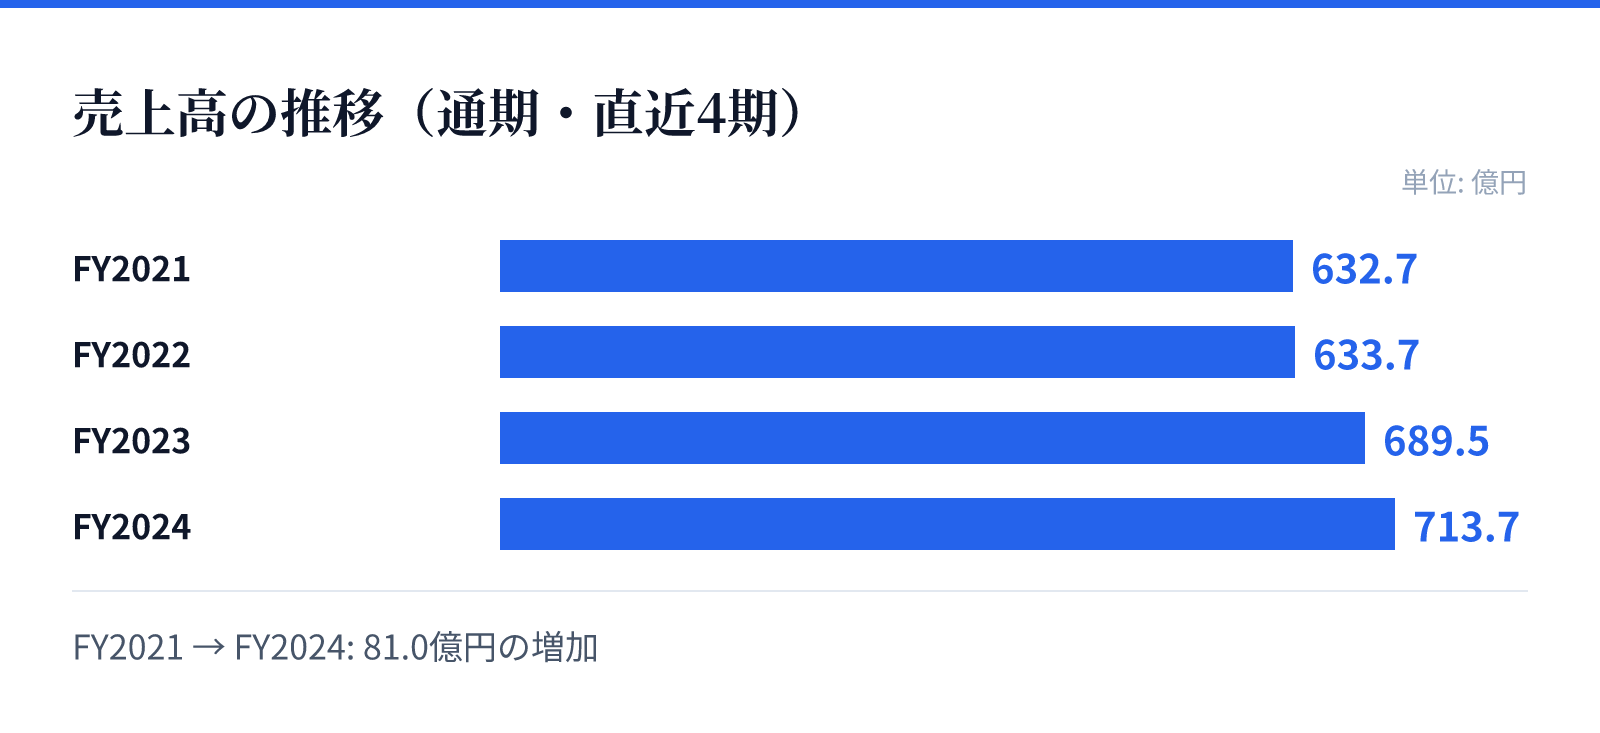
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は632.7億円。
FY2022の売上高は633.7億円。
FY2023の売上高は689.5億円。
FY2024の売上高は713.7億円。
成長ドライバー
建設関連事業においては、低炭素型コンクリート「ロカコン」の開発とブランド化により、脱炭素型公共工事への対応力を強化しています。この技術は、セメントの約60%を高炉スラグ微粉末に置き換えることで、製造時のCO2排出量を大幅に削減するものです。
また、DXの活用による業務の属人化排除や、人的資本への投資を通じた人材育成の強化も成長の柱として位置づけられています。これらの取り組みにより、労働生産性の向上と、持続可能な企業価値の向上を目指しています。
リスク
公共工事への依存度が高いため、公共事業関連予算の削減が業績に影響を及ぼす可能性があることが挙げられています。これに対し、民間工事へのシフトや営業エリアの拡大を進めることで、依存度の低減を図る方針です。
また、中国事業における規制や経済情勢、金利上昇による有利子負債への影響、さらには環境配慮型車両の普及による石油製品需要の減少といったリスクも認識されています。これらのリスクに対し、事業の多角化や販売シェアの拡大、事業の再構築を通じて対応を図っています。
競合
建設関連事業においては、公共工事と民間工事の両面で競争環境にさらされており、原材料や人件費の高騰が収益を圧迫する要因となっています。これに対し、独自の技術力やブランド力を活用した差別化を進めています。
電設資材事業やカーライフ関連事業においても、コスト競争や市場動向の影響を受ける中で、提案営業の強化やサービス品質の向上を通じて競争優位性を確保しようとしています。各事業において、独自の強みを活かした安定的な収益の確保を目指しています。
バリュエーション
2026年8月25日時点の株価は3,140円であり、同日の時価総額は約52.0億円となっています。この時点でのPERは4.29倍、PBRは0.33倍と算出されています。
また、同日時点の配当利回りは2.23%となっています。これらの指標は、同社が保有する多角的な事業基盤と、安定した経営体制を反映した数値となっています。