
事業モデル
同社は粘土瓦の製造販売および屋根工事の施工を主軸とする事業を展開しています。製品は大手ハウスメーカー向けに特化したモデュール瓦など、高い技術力と品質が求められる製品群で構成されています。
独自の技術を活かした「CERAMシリーズ」や「SHINTOかわらS」などの主力製品を展開しており、近年ではSNSの活用やWeb会議システムを用いたリモート営業など、デジタル技術を融合させた販路拡大にも取り組んでいます。
KPI
当事業年度において、売上高は4,627百万円となり、前年同期と比較して81百万円の増収を達成しました。この過程で、売上総利益率は19.5%に達し、前年度よりも改善が見られる結果となっています。
利益面では、原材料費やエネルギーコストの上昇という逆風を受けながらも、適切な価格転嫁や生産効率の向上、歩留まりの改善を徹底したことで、営業利益105百万円、経常利益104百万円、当期純利益70百万円を計上しました。また、自己資本比率は52.3%を確保しており、財務の健全性を維持しています。
業績推移
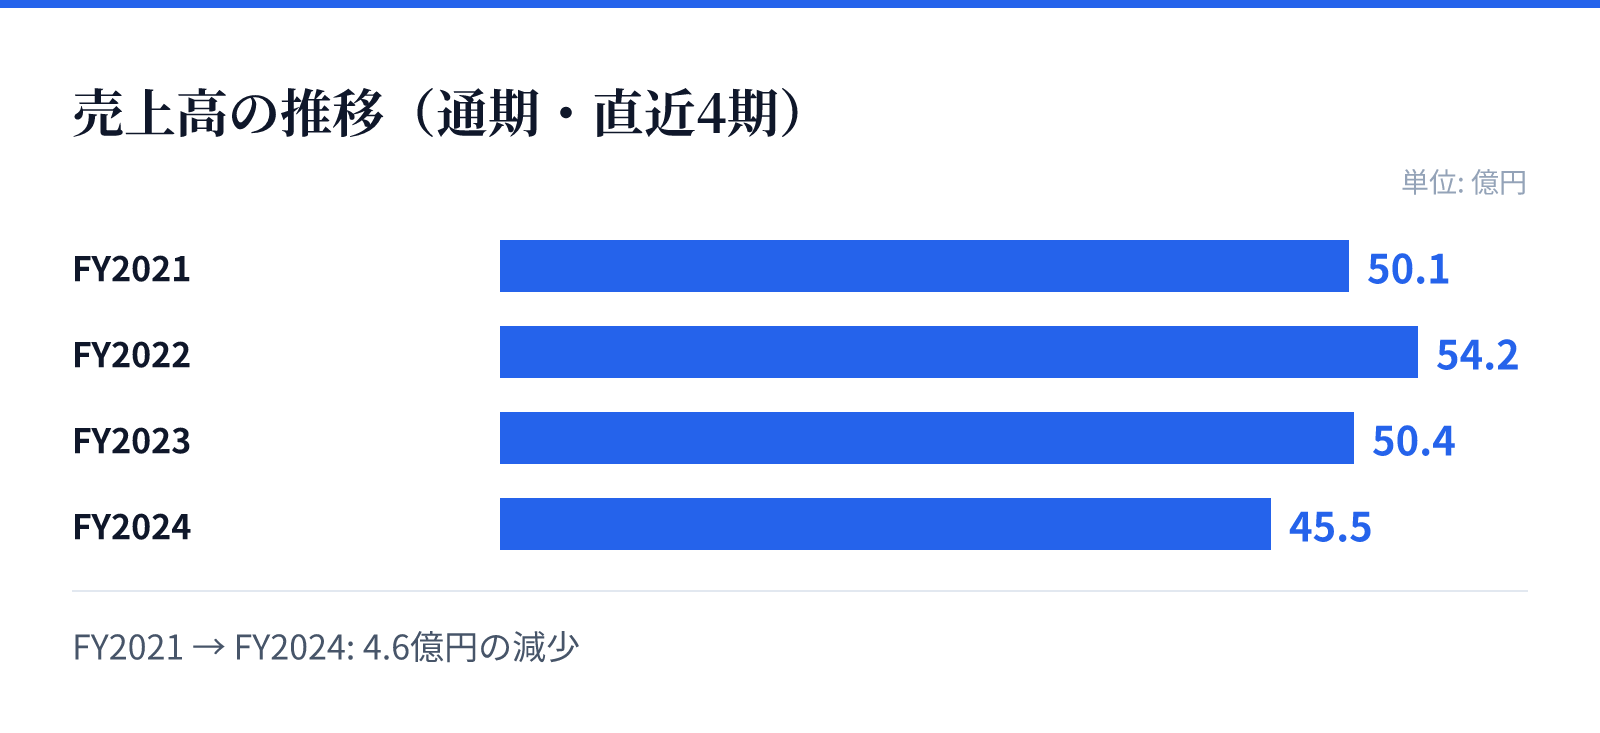
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は50.1億円。
FY2022の売上高は54.2億円。
FY2023の売上高は50.4億円。
FY2024の売上高は45.5億円。
成長ドライバー
成長の源泉は、独自の特許や意匠権を取得した高付加価値製品の開発と、それらを支える「テクノセンター」による研究開発活動にあります。特に、機能性とデザイン性を兼ね備えた「ストレート袖」などの新製品は、今後のさらなる拡販が期待されています。
また、インテリアやギフト市場への展開を見据えた「鬼瓦家守」や、廃材を再利用した「リサイクルコーン」など、多角的な製品展開を通じて新たな顧客層の開拓を推進しています。これらの取り組みにより、持続可能な社会の実現とブランド価値の向上を同時に追求しています。
リスク
事業環境における主なリスクとして、新設住宅着工戸数の動向や、それに影響を与える金利動向、政府の住宅政策、少子化などの外部要因が挙げられます。また、原材料となる粘土や品質の安定した釉薬について、特定の仕入先への依存度が高いことが課題となっています。
さらに、エネルギーコストや原材料費の急激な変動、および環境規制の強化による工場運営への影響もリスクとして認識されています。これらのリスクに対し、同社は仕入先の多様化、価格転嫁の推進、および社内教育の徹底によるコンプライアンス強化などの対策を講じています。
競合
同社は、大手ハウスメーカーから高い技術力と品質を評価され、特定の製品において強固な信頼関係を築いています。特にモデュール瓦においては、独自の技術や特許権を背景とした差別化を図ることで、競合他社に対する優位性を確保しています。
一方で、他社が類似商品を市場に投入するリスクに対抗するため、継続的な新製品開発と、既存顧客への拡販および新規顧客の開拓を積極的に進めています。独自の意匠や特許を武器に、他社との差別化を明確にする戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,240円となっており、時価総額は約9.1億円です。この時点でのPERは93.49倍、PBRは0.27倍と算出されています。
同社の配当利回りは2026年8月26日時点で2.92%となっており、安定した財務基盤を背景とした株主還元が行われています。これらの数値は、同社の成長期待と現在の資産価値のバランスを反映しています。