
事業モデル
同社は鉄鋼製品の製造および販売を行う企業であり、鉄鋼事業を単一セグメントとして展開しています。鉄スクラップを主原料とし、電炉を用いた製造工程を通じて製品を供給する事業構造を有しています。
製品の差別化に向け、電炉鋼材の特性を活かした開発や、顧客ニーズに応える品質の実現に注力しています。また、国内の鉄スクラップを活用する利点を活かしつつ、徹底したコストダウンを推進することで競争力の維持・向上を図っています。
KPI
当事業年度の売上高は268,095百万円となり、前年実績の326,775百万円を下回る結果となりました。営業利益は7,230百万円、経常利益は8,632百万円となり、いずれも前年実績を大幅に下回る推移となりました。
当期純利益は11,557百万円となり、前年実績の21,203百万円を下回る結果となっています。一方で、研究開発費の総額は344百万円を計上しており、技術向上に向けた投資を継続しています。
業績推移
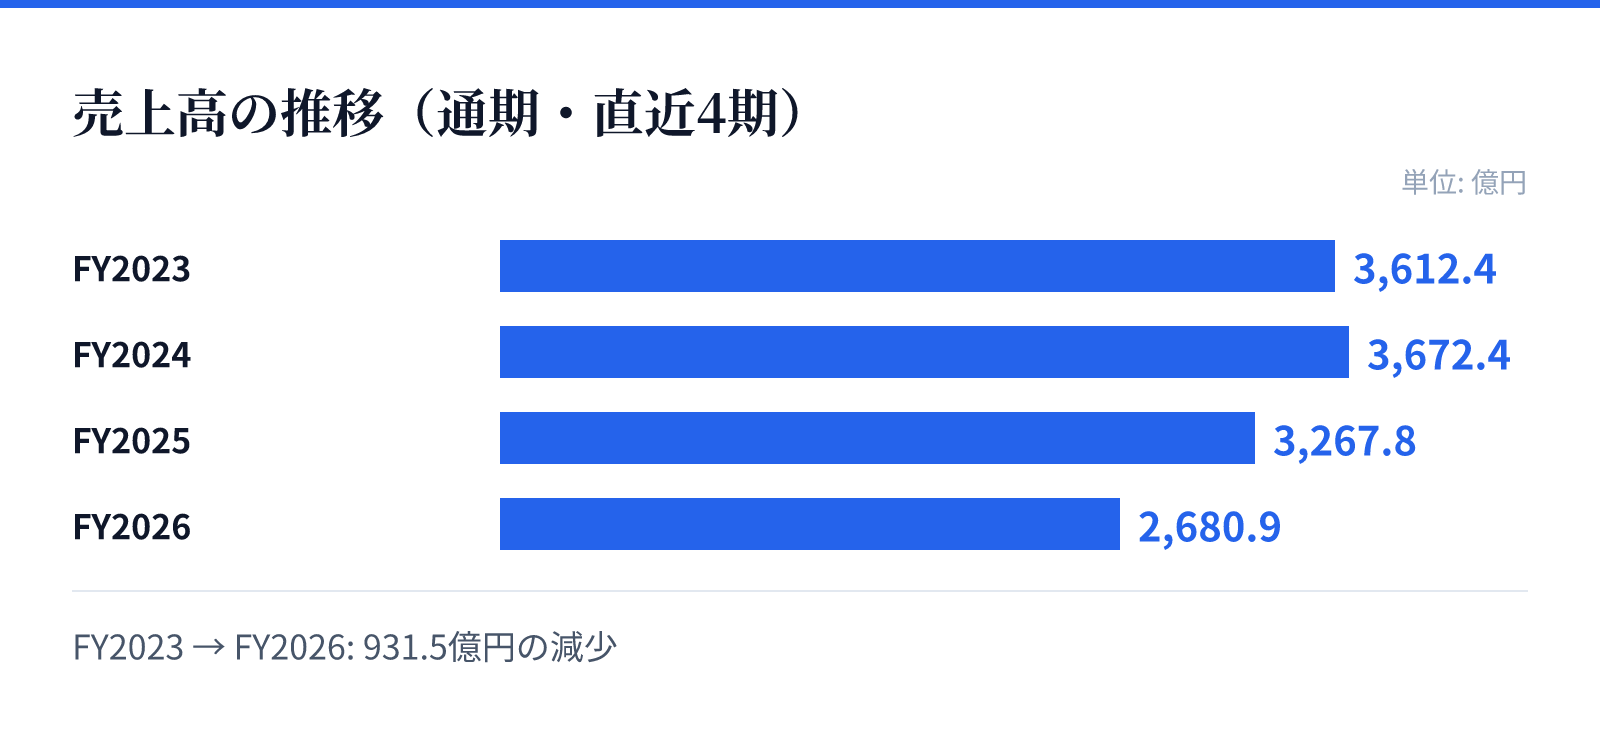
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3612.4億円。
FY2024の売上高は3672.4億円。
FY2025の売上高は3267.8億円。
FY2026の売上高は2680.9億円。
成長ドライバー
脱炭素・資源循環への社会的要請を事業機会と捉え、多分野で拡大する電炉鋼材へのニーズに応えるため、製品ラインナップの拡充と取引先の多様化を推進しています。特に自動車分野において、品質要求の厳しい分野での採用実績を積み上げています。
技術面では、独自の技術開発により鋼材の加工性を向上させるなど、高付加価値な製品へのアップサイクルに挑戦しています。これらの取り組みを通じて、循環型社会および脱炭素社会の構築に貢献しつつ、企業価値の向上を目指しています。
リスク
同社が属する普通鋼電炉業界は市況産業であり、製品の販売価格や主原料である鉄スクラップ価格が、国内外の経済情勢や市場動向の変化に大きく影響を受ける可能性があります。また、電力や燃料の価格高騰といった地政学的リスクも、経営成績に影響を及ぼす要因となります。
さらに、アジア地域の経済情勢や保護主義的な政策による受注環境の変化、および競合の激化がリスクとして挙げられています。また、気候変動に伴う自然災害や、炭素税・排出権取引制度の導入によるコスト増大、為替変動による影響も重要なリスク要因として認識されています。
競合
同社は、電炉鋼材の特性を活かした製品開発と品質の向上により、競合他社との差別化を図る戦略をとっています。特に、国内の鉄スクラップを主原料として活用する強みを活かし、コスト競争力の維持に努めています。
市場環境としては、中国からの鋼材輸出の動向や、国内の建設需要の動向など、外部要因による影響を受けやすい構造にあります。これに対し、同社は製品の多様化と生産性の向上、および機動的な販売・物流体制の構築を通じて、競争力の強化を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,732円となっています。この時点での時価総額は約1721.0億円と算出されています。
同社のPERは15.06倍、PBRは0.79倍となっており、配当利回りは2.36%を記録しています。これらの指標は、2026年8月26日時点の市場データに基づいた数値です。