
事業モデル
同社は、GNSS(衛星測位)による位置情報の誤差をセンチメートル級まで補正する情報を配信するサービスを展開しています。リアルタイムで補正データを提供する「リアルタイムデータ配信」と、後日分析を行う「後処理データ配信」の2種類のサービスを展開しています。
提供する補正データは、国土地理院の電子基準点情報を基に構築されており、ユーザー側で基準局を設置する手間を省く仕組みを提供しています。また、特定の顧客向けには、通信機器の販売もあわせて行うことで、導入の容易性を高める環境を構築しています。
KPI
同社は、測量、航空測量、土地家屋調査、ICT土木、IT農業、ドローンの6つの主要分野を事業ドメインの中核としています。これらの分野において、高品質な補正データを安定的に提供することで、顧客からの信頼を獲得し、優位性を構築しています。
特に、近年の技術革新や社会情勢の変化に伴い、これらの分野における高精度な位置情報の必要性が高まっています。同社は、これらの分野における需要の拡大を捉え、高付加価値なサービスとして展開することで、持続的な成長を目指しています。
業績推移
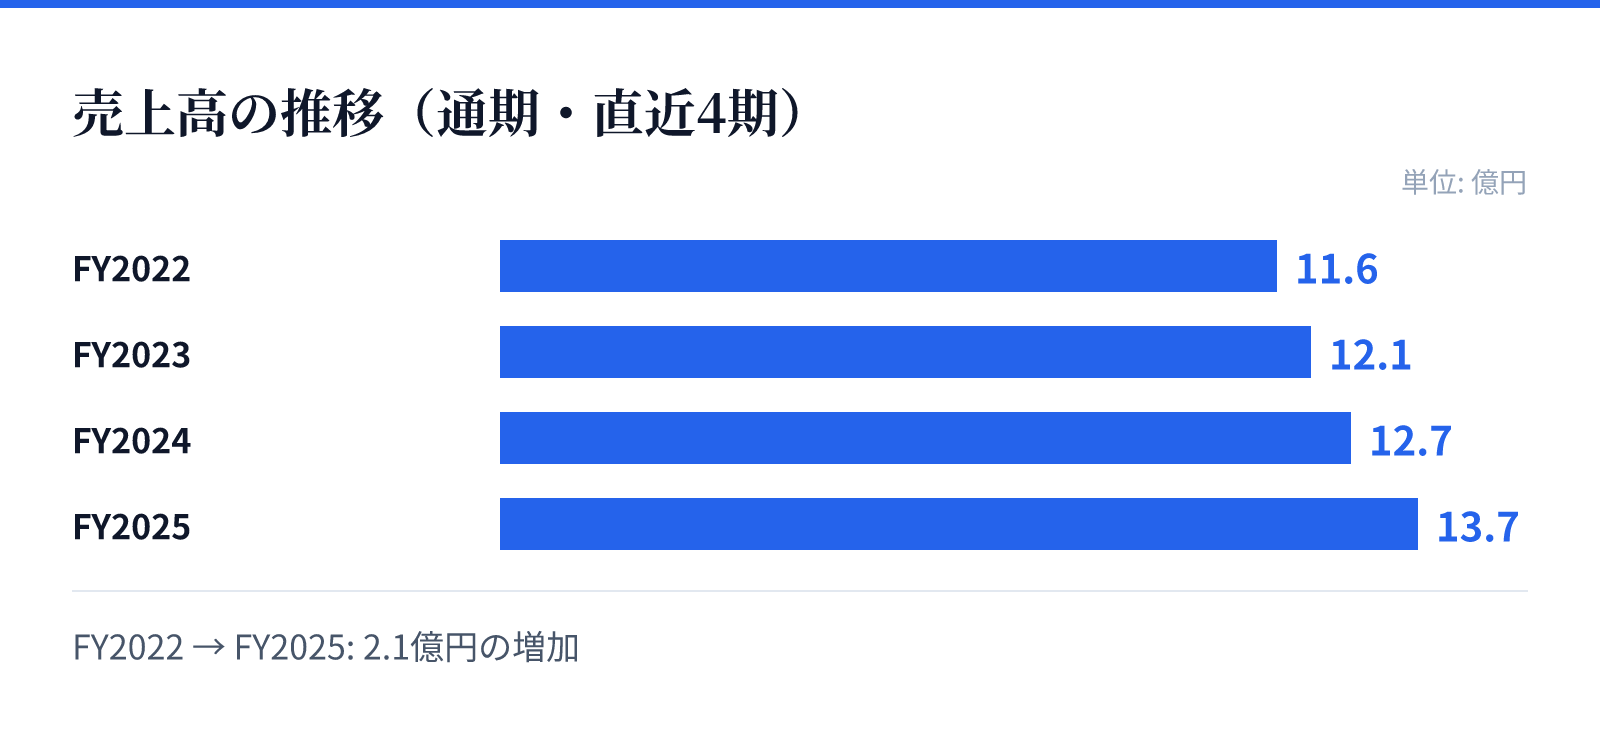
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は11.6億円。
FY2023の売上高は12.1億円。
FY2024の売上高は12.7億円。
FY2025の売上高は13.7億円。
成長ドライバー
政府主導の「デジタルライフライン全国総合整備計画」や「スマート農業法」の施行など、政策的な追い風が成長を後押ししています。特に農業分野では、省人化・自動化のニーズが高まる中、政府の支援策も組み込まれており、大きな成長が期待されています。
また、ICT土木分野においても、人手不足や熟練者の不足を背景とした自動化の動きが加速しており、同社のサービスへの期待が高まっています。ドローン分野においても、法規制の緩和や機体技術の向上により、高精度な位置情報の需要が拡大する見込みです。
リスク
同社の事業は、国土地理院や日本測量協会から提供される電子基準点データの利用に依存しており、提供元のトラブルや条件変更が経営に影響を及ぼす可能性があります。また、GNSS自体の不具合や、通信ネットワークの切断、サイバー攻撃などのシステム障害もリスク要因として挙げられています。
さらに、小規模組織であることから、事業拡大やサービス多様化に伴うガバナンス体制の整備や、人員の確保が課題となります。競合他社による参入も想定されており、参入障壁が必ずしも高くないため、将来的な競争の激化による影響にも注意が必要です。
競合
同社は、長年にわたる高品質な補正データの安定的な提供を通じて、同業界における優位性を築き上げています。しかし、高精度な位置補正情報のニーズ拡大に伴い、競合他社による参入も想定される状況にあります。
同社は、独自の強みとして特許の取得にも積極的に取り組んでいますが、参入障壁が必ずしも高くはないことを認識しています。そのため、他社との品質や価格の競争が激化した場合には、売上や経営成績に影響を及ぼす可能性があると分析しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は622円、時価総額は約80.5億円となっています。この時点でのPERは15.55倍、PBRは2.28倍と算出されています。
同社の配当利回りは、同日時点で1.15%となっています。これらの指標は、同社が提供する高精度位置情報サービスの成長性と、市場における評価を反映するものです。