
事業モデル
同社は「abceed」というAI学習プラットフォームを通じて、教育の主要4分野をデジタル化し、統合したサービスを提供しています。学習ツール、教材、テスト、スクールの要素を融合させ、AIによる個別最適化されたカリキュラムや、プロのコーチによる解説動画などを提供しています。
収益の大部分は、サブスクリプション型の「Proプラン」から創出されており、2025年5月期各四半期において売上高に占める比率は95%以上と極めて高い水準です。また、個人向けだけでなく、学校や企業向けの法人向け管理機能やコーチングサービスも提供しており、顧客層の多様化を進めています。
KPI
2025年5月期において、有料会員数は前事業年度末の10.1万人から11.7万人へと伸長しました。この成長は、プロモーションの実施や、2024年3月に実施した約2割の価格改定による単価上昇が寄与しています。
売上高は1,637,523千円(前年同期比27.1%増)、営業利益は411,481千円(同28.6%増)と、増収増益を達成しています。特に、価格改定による単価上昇が、会員数増加の抑制を上回る形で売上高の成長に寄与した点が特徴的です。
業績推移
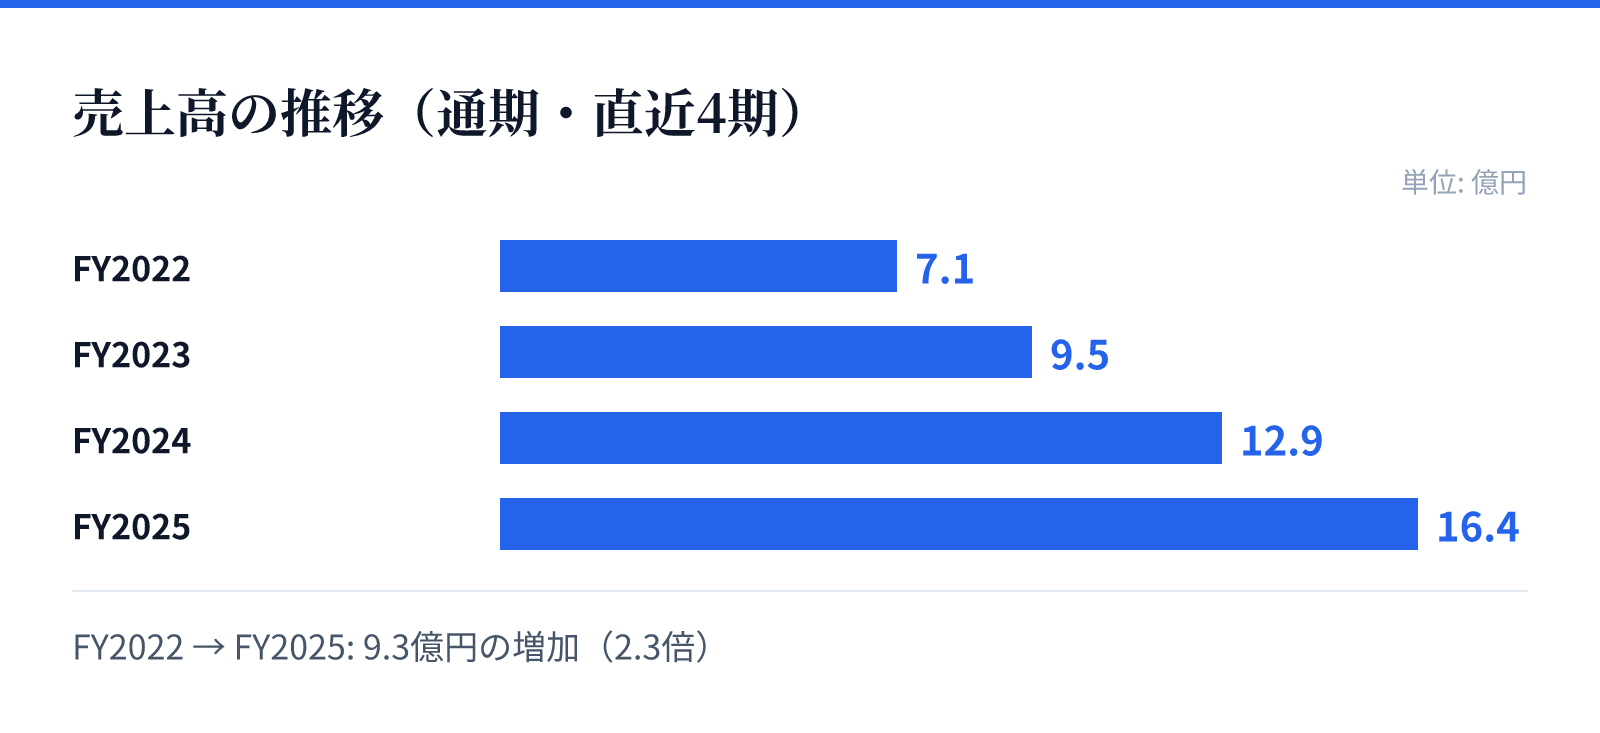
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は7.1億円。
FY2023の売上高は9.5億円。
FY2024の売上高は12.9億円。
FY2025の売上高は16.4億円。
成長ドライバー
成長の柱として、アニメや映画といったエンターテインメント要素の強化と、AI技術への投資を推進しています。2024年8月以降のAI英会話機能のリリースや、人気アニメ作品のライセンス獲得により、新規ユーザー層の獲得と継続率の向上を図っています。
また、法人向け展開の加速も重要な成長戦略です。学校向けには、教材の充実とサポート体制の強化により、将来的な個人ユーザーの獲得も見込める基盤を構築しています。企業や大学向けには、コーチングやライブ講義などのスクール要素を強化し、高付加価値なサービスの提供を進めています。
リスク
事業環境としては、少子化による学習人口の減少や、プラットフォーマーの動向による影響、競合他社の参入による差別化の困難などが挙げられます。特に、主要サービスである「abceed」への高い依存度が、不測の事態におけるリスク要因として認識されています。
また、コンテンツのライセンス確保に関するリスクも存在します。特定のコンテンツのライセンスが確保できない場合や、固定のライセンス料を支払う契約において販売が伸び悩んだ場合の収益への影響が懸念されます。これに対し、同社はコンテンツ提供元の分散や自社制作の推進、法人向けやコーチングへのシフトによる収益源の分散化で対応を図っています。
競合
同社は、豊富な教材コンテンツ、英語特化のユーザー体験、そしてAIの活用という3つの要素を軸に、独自の競合優位性を構築しています。特に、出版社との長年の関係構築により獲得した豊富なライセンスは、他社との差別化要因となっています。
競合他社による類似機能の搭載や価格の引き下げといった脅威に対し、同社は「ab100」の学習プラットフォームとしての価値向上を追求しています。単なるツール提供に留まらず、AIによる個別最適化やプロのコーチによるサポートを融合させることで、独自のポジショニングを確立しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,286円となっています。この時点での時価総額は約63.5億円(6,353,100,288円)と算出されています。
同社の株価に対する評価指標として、PERは20.79倍、PBRは5.96倍を記録しています。これらの数値は、2026年8月26日時点の市場データに基づいたものです。