
事業モデル
同社は、調剤薬局、医療機関、介護施設、個人ユーザーを繋ぐプラットフォームを提供しています。主な事業は、薬局の検索や処方箋のネット受付を行う「EPARKくすりの窓口」や、患者の健康管理を支援する「EPARKお薬手帳」など多岐にわたります。
収益構造は、導入時のコンサルティング等の「ショット売上」と、システム利用料や手数料などの「ストック売上」に区分されます。特に、薬局の効率化や人手不足の解消に寄与するAI受付機の導入など、継続的な利用を前提としたサービスが中心となっています。
KPI
同社は、プラットフォームとしての価値を測るための重要な経営指標を複数設定しています。具体的には、「EPARKくすりの窓口」における処方箋ネット受付件数、および「みんなのお薬箱」における医薬品の流通金額を主要な指標としています。
さらに、医療・薬局・介護の各業界における基幹システムの利用数も、事業の浸透度を測る重要な指標として管理されています。これらの指標を通じて、各事業における顧客基盤の拡大と、サービス利用の深化を定量的に把握する体制を整えています。
業績推移
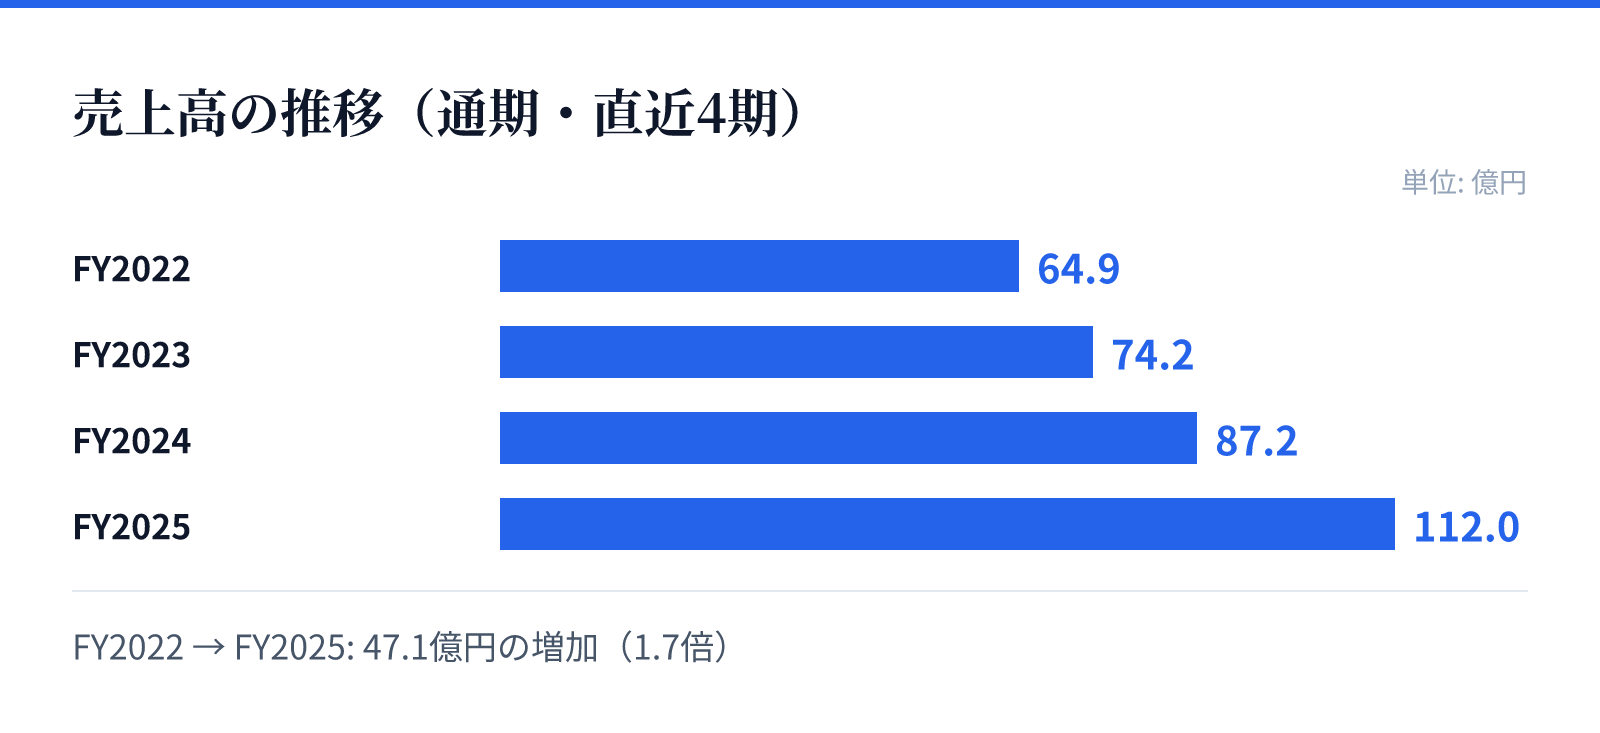
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は64.9億円。
FY2023の売上高は74.2億円。
FY2024の売上高は87.2億円。
FY2025の売上高は112.0億円。
成長ドライバー
成長の源泉は、医療現場におけるDX(デジタルトランスフォーメーション)の加速と、それに伴うシステム導入の需要拡大にあります。特に、人手不足や業務効率化を求める調剤薬局において、AIを活用した自動化・無人化ソリューションが伸長しています。
また、2026年1月には医療機関向けポータルサイト事業を獲得し、医療機関向け市場への本格参募を開始しています。既存の薬局向け基盤を活かしつつ、医療機関や介護施設へとサービス領域を拡大することで、プラットフォームとしての価値をさらに高めています。
リスク
事業運営における最大のリスクは、機微な医療・健康情報の取り扱いに伴う情報セキュリティの脆弱性です。万が一の情報漏洩やシステム障害が発生した場合、企業イメージの毀損や経営成績への重大な影響を及ぼす可能性があるため、厳格な管理体制を構築しています。
また、外部環境としては、診療報酬の改定動向や、広告に関する規制の変更が事業に影響を与える可能性があります。さらに、競合他社の参入による競争激化や、経済環境の悪化による顧客のIT投資意欲の減退も、経営成績に影響を与える要因として認識されています。
競合
同社は、調剤薬局や医療機関を対象とした多角的なITサービスを提供しており、同等のサービスラインナップを揃える競合他社は少ないと認識しています。しかし、個別のサービス領域においては競合他社の存在を想定しており、継続的なサービス向上と差別化が課題となります。
同社の競争優位性は、先行して獲得した「EPARKくすりの窓口」や「EPARKお薬手帳」を通じた個人ユーザーの基盤にあります。また、高度な専門性を有する開発力を社内に保有しており、顧客のニーズを迅速にサービスへ反映できる体制が、参入障壁の高いヘルスケア分野における強みとなっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,723円、時価総額は約299.6億円となっています。この時点でのPERは10.12倍、PBRは2.68倍と算出されています。
また、同日のデータに基づく配当利回りは1.50%となっています。これらの指標は、同社が持つストック型の収益構造と、成長期待を反映した評価の基礎となります。