
事業モデル
同社は、大企業や中堅企業向けのセキュリティアドバイザー活動や、高度な知見を活かしたセキュリティ監視・運用サービスを提供しています。これらのサービスは、単なる通知に留まらず、具体的な対処やアドバイスを伴う点が特徴です。
提供するサービスは、コンサルティングとSOCの2つの主要な区分に分かれています。コンサルティングでは、課題の抽出から中期的な改善提案までをトータルでサポートし、SOCでは、特定の機器に限定されない環境に合わせた監視・運用を提供しています。
KPI
同社は、継続的なサービスの提供によるストック型売上の積み上げを重要視しており、ARR(年間経成収益)を成長性の重要な経営指標として採用しています。これにより、顧客との長期的な関係性を構築し、高い継続率を維持しています。
また、収益性の指標として売上高営業利益率を重視しています。売上の拡大に合わせた適切な経費管理を行うことで、事業の成長と収益性の確保を両立させる方針です。
業績推移
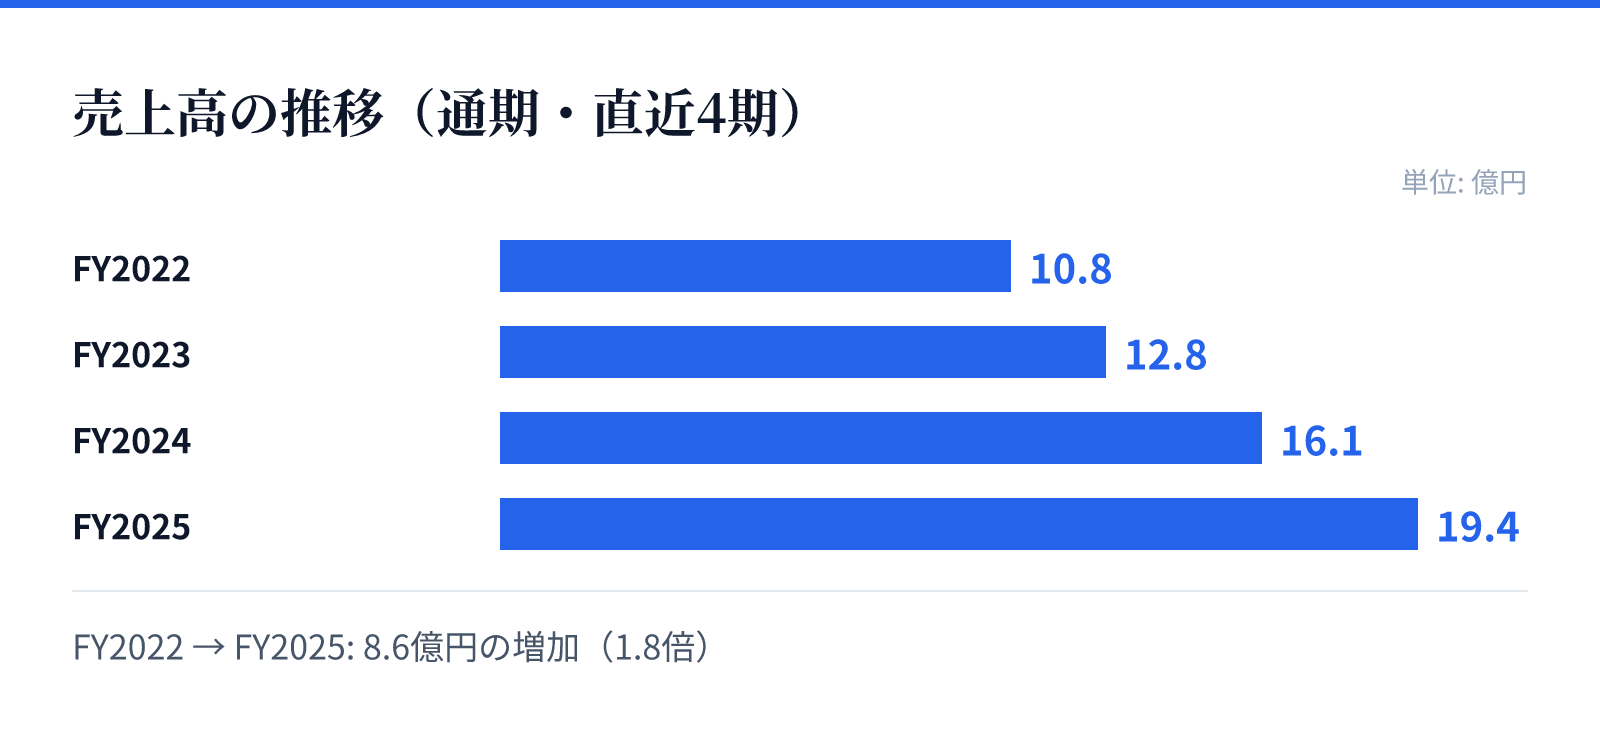
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は10.8億円。
FY2023の売上高は12.8億円。
FY2024の売上高は16.1億円。
FY2025の売上高は19.4億円。
成長ドライバー
国内のネットワークセキュリティ市場は、2030年度にかけて拡大が見込まれており、企業や団体のセキュリティリテラシー向上を背景に需要は堅調に推移しています。特に、サプライチェーンへの影響を考慮した高度な対策へのニーズが高まっています。
同社は、コンサルティングとSOCサービスを連動させたコミュニケーション型SOCの展開により、さらなる成長を目指しています。また、国内開発のシステムを活用し、顧客の環境に合わせた「最適」なサービスを提供することで、市場のギャップを埋める戦略をとっています。
リスク
サイバーセキュリティ分野は技術革新や脅威の進化が速いため、提供するサービスや技術が陳腐化し、競合他社に対して優位性を維持できなくなるリスクがあります。また、販売代理店との関係が円滑に進まない場合、顧客拡大や収益基盤の強化に影響を及ぼす可能性があります。
さらに、自社製品やサービスの提供範囲において、重大なセキュリティ事故が発生した場合には、技術力への信頼喪失や販売の停滞を招くリスクがあります。また、将来的な法的規制の強化や、想定を超える解約の発生、システムや通信ネットワークの障害といったリスクも認識されています。
競合
同社は、高度な知見を持つセキュリティアドバイザーとして、大企業や中堅企業のニーズに応える独自の立ち位置を築いています。特に、高度な技術を要するインシデント対応のノウハウを、コンサルティングやSOCサービスへフィードバックすることで、サービスの質を高めています。
競合他社との比較においては、最新技術の活用や価格競争力の維持が課題となります。これに対し、同社は独自の知見を活かした「やりすぎず、不足しない」最適なサービス提供と、ストック型モデルの強化によって、競合に対する優位性の確保を図っています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は992円、時価総額は約55.2億円となっています。この時点でのPERは13.57倍、PBRは2.56倍と算出されています。
同社の配当利回りは、同日時点で1.72%となっています。これらの指標は、同社の事業基盤や成長性を評価する上での基礎的な指標となります。