
事業モデル
勤怠管理SaaS「KING OF TIME」を主軸とし、勤怠管理から人事労務、給与計算までをワンストップで提供するソリューションを展開しています。2003年のリリース以来、多機能化を追求することで、多様な企業規模や業態に対応可能なプラットフォームを構築してきました。
販売戦略においては、独自の広告戦略よりも、強固な顧客基盤を持つ販売パートナーとの連携を重視するモデルを採用しています。2026年3月末時点の課金ID数において、販売パートナー経由の間接販売が約64%を占めており、効率的な顧客獲得を実現しています。
KPI
当連結会計年度において、売上高は前年比23.8%増の7,496,323千円、営業利益は同47.2%増の1,370,570千円と大幅な成長を記録しました。この成長の背景には、2025年4月に完了した「登録人数課金」への移行による売上水準の底上げが寄与しています。
また、AIの積極的な活用により、売上高の伸びを上回るペースで販売費および一般管理費の増加を抑制することに成功しました。この結果、営業利益の拡大と、より高度な課題解決を伴うプレミアムサポートへのリソースシフトが可能となっています。
業績推移
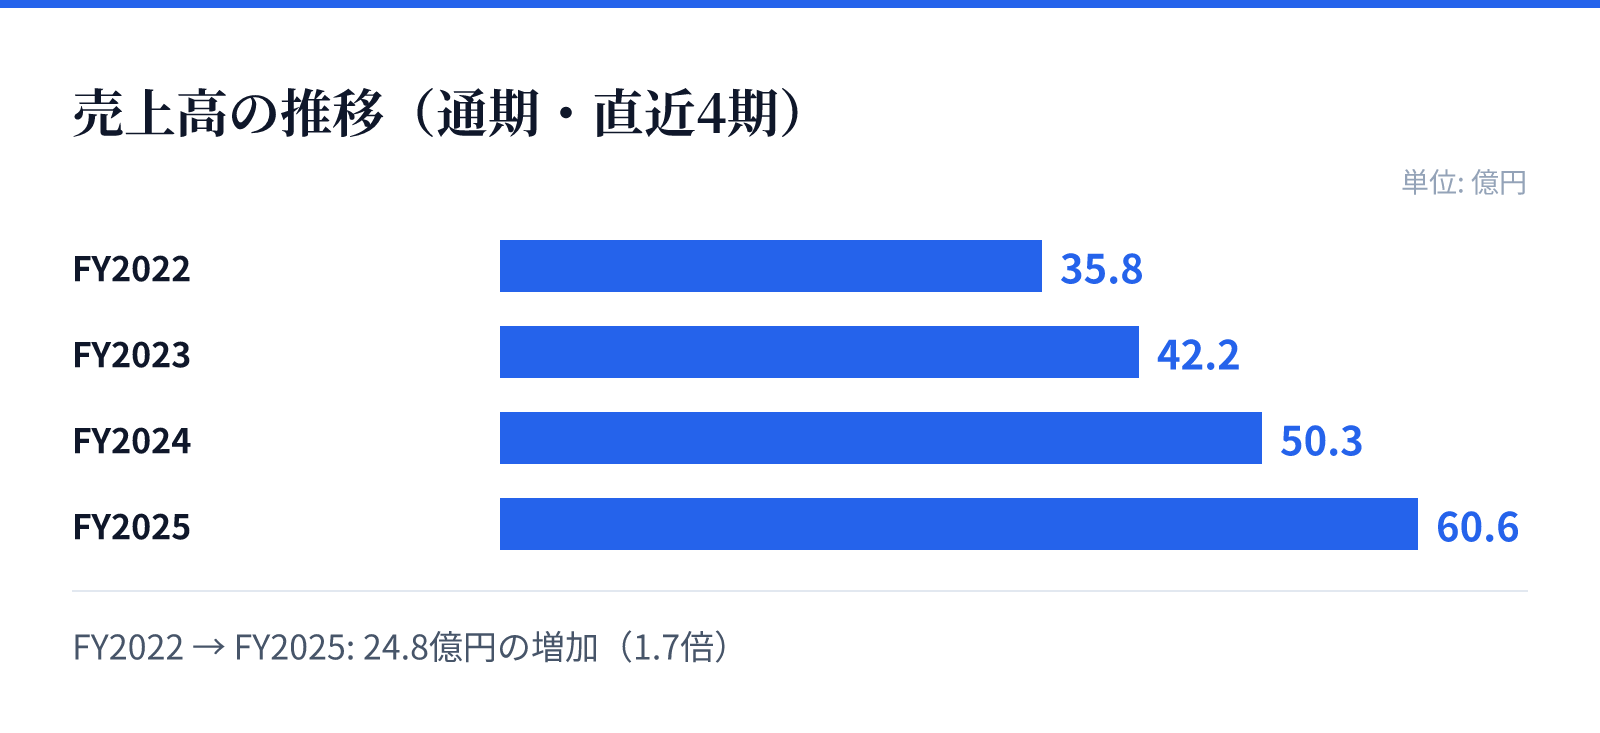
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は35.8億円。
FY2023の売上高は42.2億円。
FY2024の売上高は50.3億円。
FY2025の売上高は60.6億円。
成長ドライバー
成長の主要な原動力は、勤怠管理を入り口としたマルチプロダクト戦略と、パートナー企業との強力なエコシステム構築にあります。特に、給与や採用に強みを持つ外部企業へのOEM提供を通じて、新たなユーザー層の開拓を順調に進めています。
さらに、SMP(サブスクリプションマネジメントプラットフォーム)の推進や、ASEAN向け給与サービスの機能拡充といった、顧客あたりの売上高(ARPU)向上に向けた投資も継続しています。これらの施策により、既存事業の安定的な成長と、次期以降の収益拡大に向けた布石を同時に進めています。
リスク
事業の根幹を成すクラウド基盤におけるシステムトラブルや、高度化するサイバー攻撃による情報漏洩のリスクを重要課題として認識しています。特に、膨大な個人情報や顧客機密情報を扱うため、セキュリティ基盤の強化と内部統制の徹底に継続的な投資を行っています。
また、生成AIの進化がもたらす競合の参入や、将来的な勤怠管理ニーズの変容といった外部環境の変化も注視すべき要因です。これらに対し、同社は独自のノウハウ蓄積とAIへの積極的な投資を通じて、競争優位性の維持と対応力の強化を図る方針です。
競合
勤怠管理市場は参入障壁が比較的低い一方で、日本の複雑な労働法制への正確な対応には高度なノウハウと長年の実績が求められる領域です。同社は「KING OF TIME」の多機能性と信頼性を武器に、競合他社との差別化を図っています。
今後、資本力のある大手企業の参入や、AIネイティブな新興競合の台頭が懸念されるものの、同社は法改正への即応性と蓄積された顧客データを強みとしています。これらの要素が、短期間での競合による市場シェアの奪取を困難にする参入障壁として機能しているとみられます。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,602円、時価総額は約156.4億円となっています。この時点でのPERは15.38倍、PBRは2.98倍と算出されています。
また、同日のデータに基づく配当利回りは2.15%となっています。これらの指標は、同社の成長性と現在の市場評価を反映する数値として提示されています。