
事業モデル
同社は資源循環事業、グローバルトレーディング事業、リチウムイオン電池リサイクル事業の3つを柱として展開しています。資源循環事業では、工場や解体現場から排出される金属スクラップや産業廃棄物を収集・処理し、鉄スクラップや非鉄金属などのリサイクル資源を生産しています。
グローバルトレーディング事業では、自社生産分や他社仕入れ分の資源を国内外へ販売するほか、物流代行サービスも提供しています。リチウムイオン電池リサイクル事業では、電池工場からの廃材や使用済み電池からコバルトやニッケル等のレアメタルを含むブラックマスを生産しています。
KPI
第16期の業績は、売上高が49,090百万円、営業利益が972百万円、経常利益が1,216百万円となりました。資源循環事業は売上高21,015百万円、リチウムイオン電池リサイクル事業は売上高1,693百万円を計上しています。
リチウムイオン電池リサイクル事業は、茨城工場の本格稼働や加工受託量の増加により、前年比で増収増益を達成しました。一方で、資源循環事業は鉄スクラップ価格の急落や人件費等の固定費増の影響を受け、利益が前年を下回る結果となりました。
業績推移
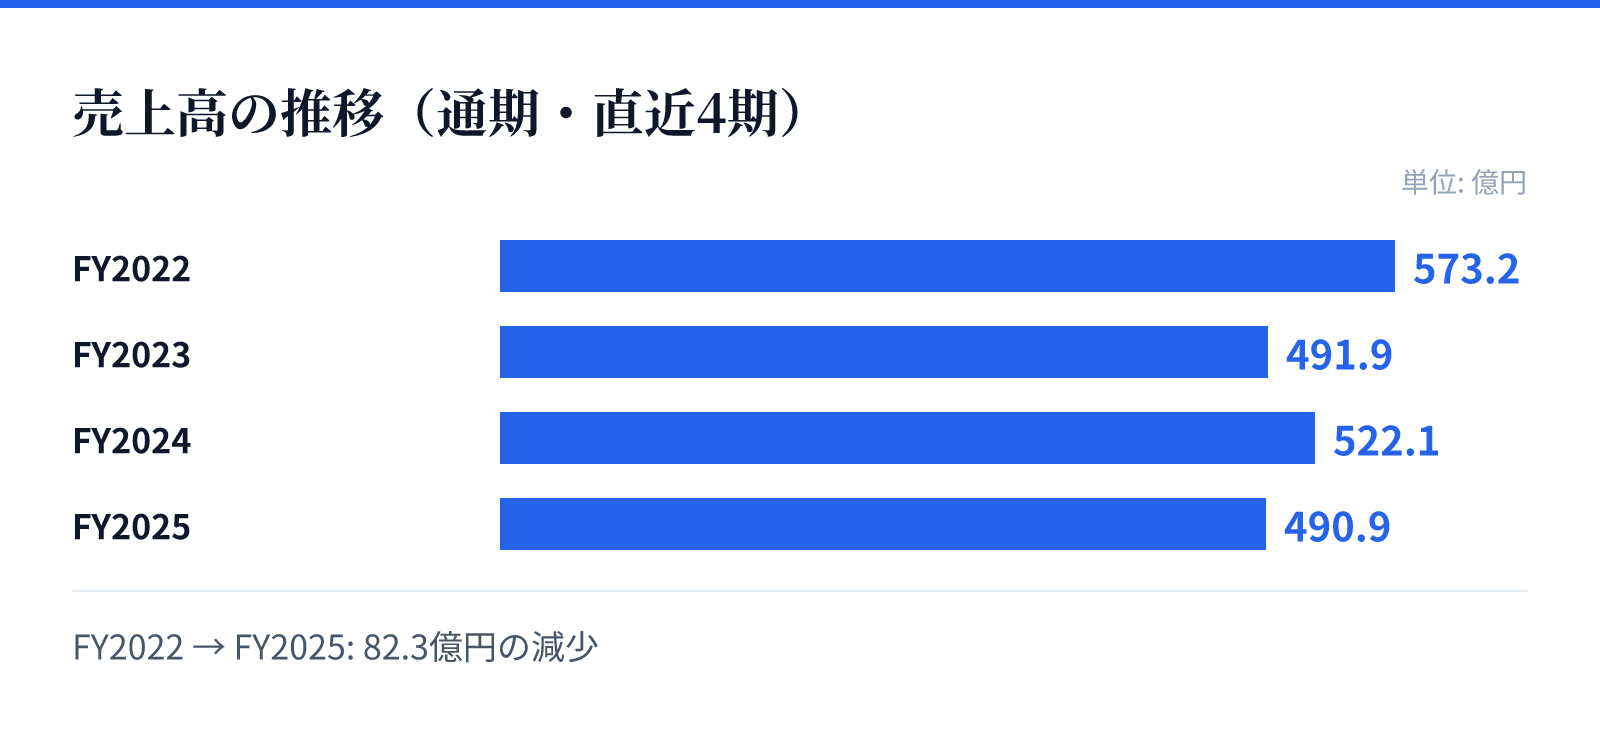
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は573.2億円。
FY2023の売上高は491.9億円。
FY2024の売上高は522.1億円。
FY2025の売上高は490.9億円。
成長ドライバー
同社は「サーキュラーエコノミーをリードする」という戦略のもと、リサイクル資源の高度な選別技術や独自の流通ネットワークを強みとしています。特にリチウムイオン電池リサイクル事業では、国内シェア拡大に向けた積極的な設備投資を推進しています。
また、環境経営コンサルティング事業や、高度なトレーサビリティを確保する一貫したリサイクルプロセスが競争優位性の源泉となっています。今後も、レアメタルやポリマーの再生素材製造への挑戦を通じて、再生素材メーカーへの変革を目指しています。
リスク
原材料や製品の価格は、鉄鉱石や銅鉱石などの資源価格や金属製品価格の動向に連動するため、相場の急激な変化が利益に影響を及ぼすリスクがあります。特に鉄スクラップ価格の変動や、人件費・エネルギー・物流費のコスト高騰が経営に直接的な影響を与えています。
また、海外売上高比率が高いため、各国の経済情勢や貿易・通商規制、為替の変動が業績に影響を及ぼす可能性があります。特定の販売先への集中や、物流における人件費・燃料費の高騰、さらには廃棄物処理法等の法的規制への対応も重要な管理項目となっています。
競合
同社は、高度な物理選別設備やノウハウ、リサイクルエンジニアリングの専門性を強みとして差別化を図っています。解体から資源循環までの一貫したサービスを提供することで、静脈サプライチェーンにおけるセキュリティの担保を実現しています。
国内の広範な拠点を活用した原料調達体制と、海外を含む流通ネットワークの構築により、安定的な原料供給体制を構築しています。これらの要素により、単なるリサイクルにとどまらない、高度なトレーサビリティを伴う独自の競争優位性を確立しています。
バリュエーション
2026年8月26日時点の株価は794円であり、同日の時価総額は約227.8億円となっています。この時点でのPERは9.76倍、PBRは1.24倍と算出されています。
また、同日時点の配当利回りは2.75%となっています。これらの指標は、同社が展開する資源循環やリチウムイオン電池リサイクルといった成長分野への投資と、安定した事業基盤を反映する数値となっています。