
事業モデル
同社グループは、伸銅、精密部品、配管、鍍金の4つの主要事業を展開しています。伸銅事業では、自動車や家電、水栓金具の素材となる黄銅の棒や線、めっき線を生産しており、環境対応合金の特許も多数保有しています。
精密部品事業では、カメラマウントや自動車用シンクロリングなどの高度な加工技術を要する製品を製造しています。配管・鍍金事業では、環境負荷の低い脱塩ビ継手や、独自の技術を基盤とした「CKeめっきスーパー」などの高付加価値製品を展開しています。
KPI
当連結会計年度の売上高は、三谷伸銅の連結子会社化や銅の相場高騰の影響を受け、1,494億38百万円(前年同期比19.4%増加)となりました。営業利益は141億61百万円(同38.0%増加)と大幅な伸長を記録しています。
一方で、デリバティブ取引による損失が発生した影響で、経常利益は56億36百万円(同32.8%減少)となりました。同社は、原材料の相場変動による影響を相殺し、経常利益を安定化させることを経営判断の重要な指標としています。
業績推移
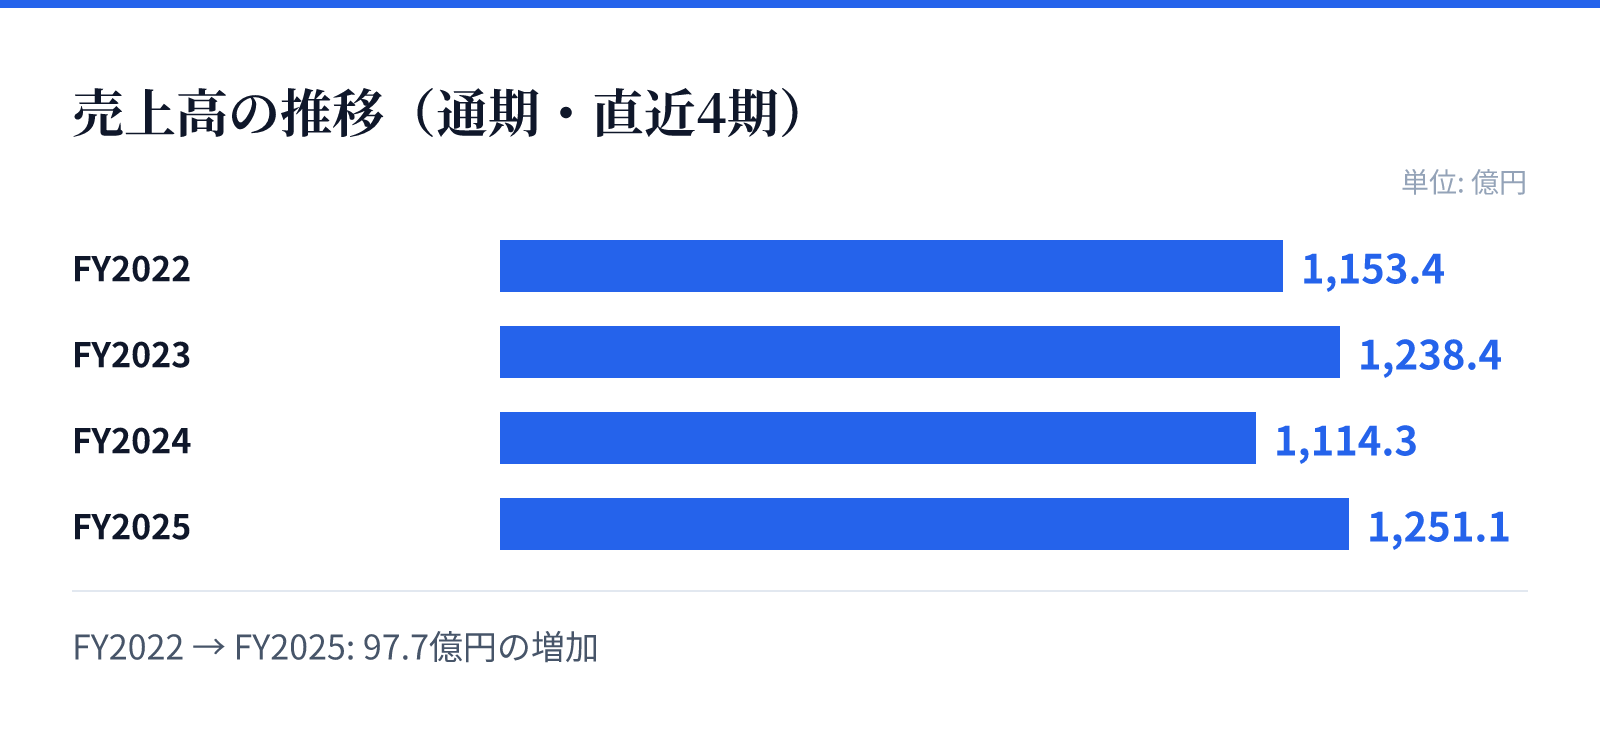
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は1153.4億円。
FY2023の売上高は1238.4億円。
FY2024の売上高は1114.3億円。
FY2025の売上高は1251.1億円。
成長ドライバー
成長の柱として、M&Aによる事業基盤の拡大と、新製品の開発による市場開拓を推進しています。特に伸銅事業では、三谷伸銅の統合によるシナジー追求と、トップシェアにふさわしいブランドイメージの形成による差別優位化を目指しています。
配管・鍍金事業においては、拠点の統合による相乗効果の追求や、溶融亜鉛鍍金における新技術の開発・実用化に注力しています。また、2027年3月期の経常利益目標を100億円に設定し、中長期的な成長を見込んでいます。
リスク
主要原材料である銅や亜鉛は国際相場商品であるため、価格の乱高下による含み損や、原料不足による生産障害のリスクを抱えています。これに対し、デリバティブ取引を締結することで、相場変動による影響を緩和する体制を構築しています。
その他、電力供給の不安定化や、海外事業拠点における政治・法的リスク、さらには環境規制の強化に伴う追加コストの発生などが挙げられます。また、競合する代替素材の登場や、サプライチェーンの分断といった外部環境の変化にも対応するための対策を講じています。
競合
伸銅事業においては、自動車や家電など幅広い分野で利用されるため、アルミニウムやステンレス、樹脂といった代替素材との競合関係にあります。同社はこれに対し、環境対応合金の特許取得や、独自の技術による差別化で優位性を確保する戦略をとっています。
配管・鍍金事業では、環境負荷の低い製品や、独自の技術を認定された「CKeめっきスーパー」などのブランド展開を通じて、競合他社との差別化を推進しています。各事業において、技術力と特許を基盤とした独自の立ち位置を確立しようとしています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は5,540円となっています。この時点での時価総額は約442.1億円であり、PERは12.38倍、PBRは0.79倍と算出されています。
同社の配当利回りは、2026年8月26日時点で1.87%となっています。これらの指標は、同社の事業基盤と将来の成長期待を反映する重要な指標として評価されます。