
事業モデル
同社は、防災用、通信用、計装・制御用、その他の弱電用電線の製造・販売を主軸とする「電線事業」を展開しています。高度な加工技術をベースに、産業用、情報通信、環境・エネルギーの各分野において、顧客ニーズに合わせたカスタマイズ製品の開発に注力しています。
特に、IoTやAIの普及に伴う産業用ネットワークの高度化や、データセンター向けの高強度光ファイバーケーブルなど、技術力の要請が高い分野で強みを発揮しています。また、短納期を強みとしたプラント案件の受注獲得や、付加価値の高い製品へのシフトを通じて、収益性の向上を図る戦略をとっています。
KPI
当事業年度の売上高は6,028,307千円(前事業年度比15.9%増)に達し、堅調な推移を見せています。これに伴い、営業利益は501,624千円(同642.7%増)、経常利益は543,666千円(同384.1%増)と大幅な増益を達成しました。
当期純利益も400,489千円(同244.3%増)と大幅な伸長を記録しており、収益性の改善が顕著です。また、自己資本比率は55.0%となっており、安定した財務基盤を維持しながら成長を遂げています。
業績推移
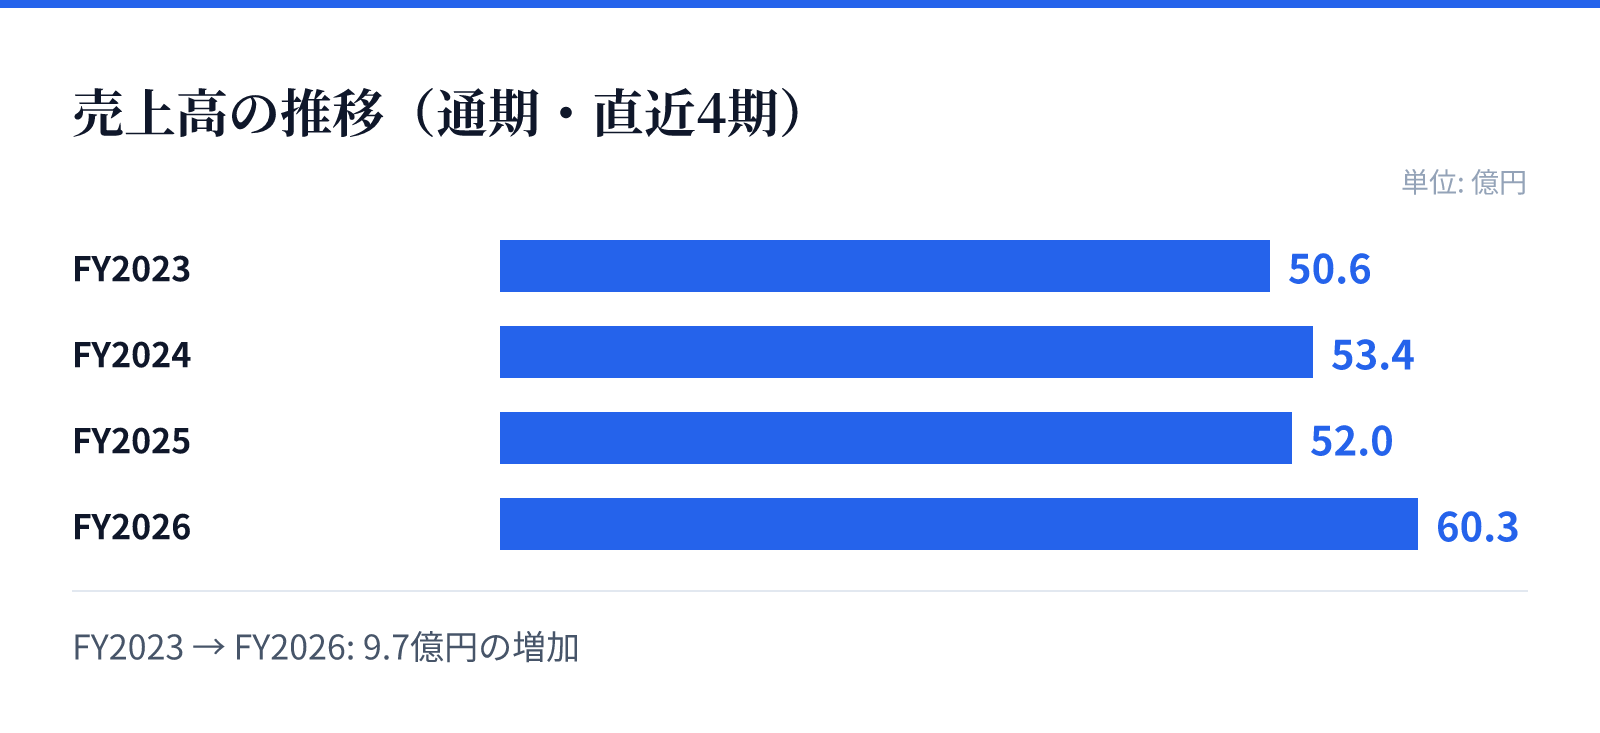
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は50.6億円。
FY2024の売上高は53.4億円。
FY2025の売上高は52.0億円。
FY2026の売上高は60.3億円。
成長ドライバー
成長の源泉は、高度な加工技術を活かした高付加価値製品の展開と、技術動向に合わせた迅速な製品開発にあります。特に、EV向け充電ケーブルやペロブスカイト太陽電池向けケーブルなど、次世代のエネルギー・環境分野への対応を強化しています。
また、人手不足や資材価格の高騰といった厳しい外部環境に対し、多能工化や原価低減などの業務改善を推進しています。これらの取り組みにより、単なる製品供給に留まらない、技術とスピードを武器とした付加価値の提供による収益性の向上が期待されます。
リスク
事業運営における主なリスクとして、銅や石油製品といった主要原材料の価格変動が経営成績に与える影響が挙げられます。これらの原材料は国際市況に左右されやすく、価格競争力の維持に向けた継続的な努力が求められる状況にあります。
また、生産拠点が近接しているため、地震等の大規模災害による操業停止のリスクも存在します。さらに、地政学的な緊張による特定原材料の調達困難など、外部環境の不透明さが収益確保に影響を及ぼす可能性も考慮されるべき要素です。
競合
国内需要の縮小に伴い、電線業界における競争は激化しており、価格競争にさらされる環境にあります。同社はこの課題に対し、単なる価格競争を回避するための「スピードと技術」による差別化戦略を推進しています。
具体的には、取引先との連携強化や、高度な加工技術を駆使した高難燃化・複合化などの付加価値の追求に注力しています。これにより、競合他社との差別化を図りながら、安定的な受注獲得と収益性の向上を目指す構造となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,022円となっています。この時点での時価総額は約56.6億円であり、PERは14.14倍、PBRは1.06倍と算出されています。
また、同日のデータに基づく配当利回りは1.49%となっています。これらの指標は、同社の安定した経営基盤と、成長に向けた投資のバランスを反映する内容となっています。