
事業モデル
航空機や船舶などの大型資産を対象としたオペレーティング・リース事業を主軸としています。具体的には、投資家からの出資金や金融機関からの借入金により資産を購入し、航空会社や海運会社へリースする仕組みを構築しています。
事業は、ファンド事業、ゼネラルアビエーション事業、プリンシパルインベストメント事業の3つに分類されます。投資家への出資持分の販売や、リース案件の組成・管理に伴う手数料を得ることで収益を上げています。
KPI
当連結会計年度において、売上高は前連結会計年度比53.3%増の64,257百万円を記録しました。営業利益は同44.6%増の9,730百万円、経常利益は同42.7%増の8,681百万円と、大幅な増収増益を達成しています。
また、事業の規模を示す指標として、商品組成金額は前年度比28.2%増の407,195百万円に達しました。商品出資金等販売金額も前年度比22.5%増の126,930百万円となり、事業の拡大が数値に表れています。
業績推移
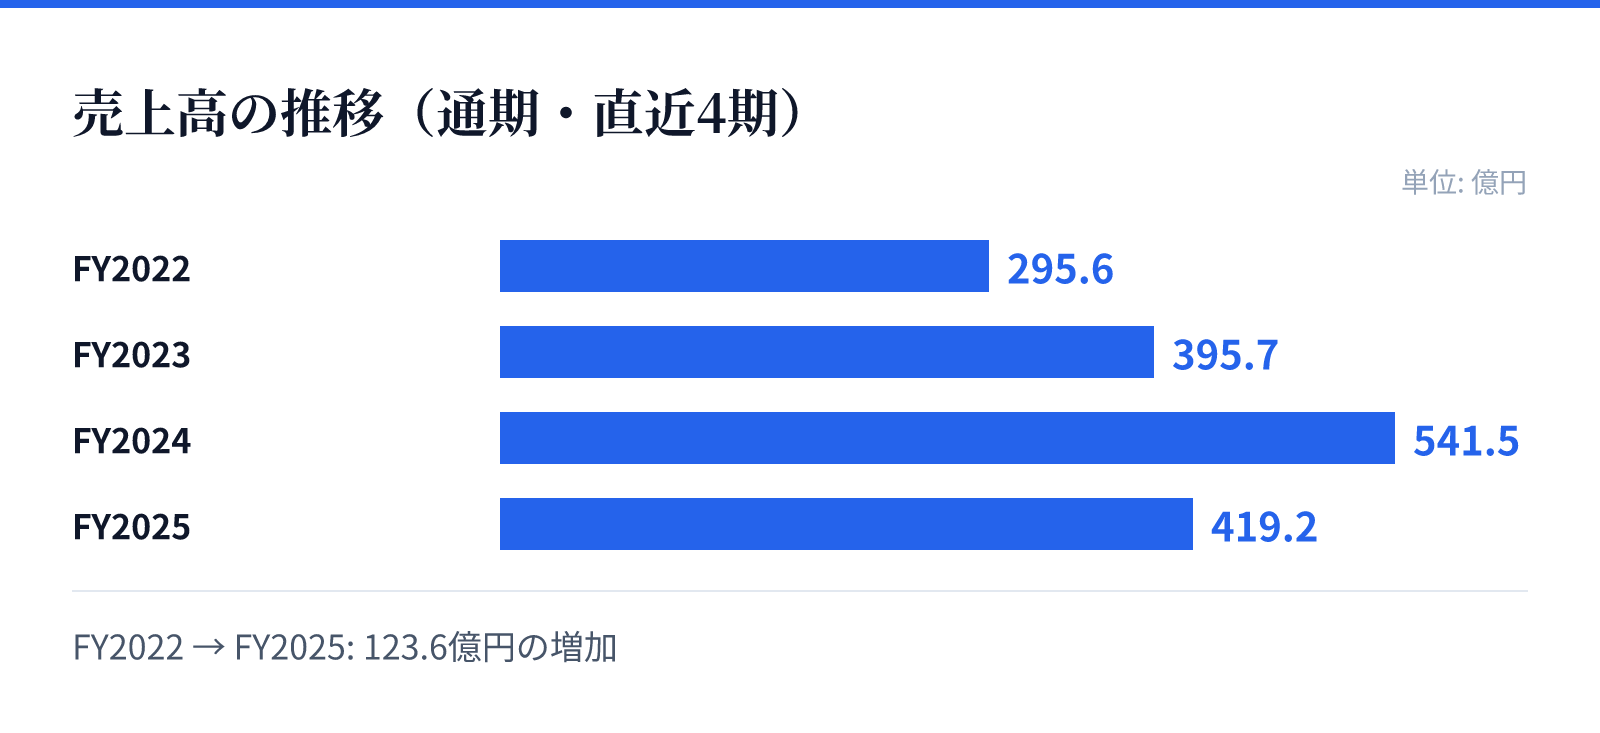
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は295.6億円。
FY2023の売上高は395.7億円。
FY2024の売上高は541.5億円。
FY2025の売上高は419.2億円。
成長ドライバー
航空業界においては、国際線を中心に旅客需要が引き続き高水準で推移しており、良好な事業環境が支えとなっています。一方で、機材供給の遅延やサプライチェーンの制約といった課題も存在しますが、強固な需要が継続しています。
海運業界においても、地政学リスクによる航路の変化等から運賃市況が高止まりする状況にあります。これらの追い風に加え、有力なアレンジャーや金融機関との協業により、多様な商品ラインナップの拡充と販売実績の向上を実現しています。
リスク
リース物件の売却価格の変動や、為替相場の変動が経営成績に影響を及ぼすリスクがあります。特に、円高・円安の動向によって投資家の投資意欲が変化し、販売数量に影響を与える可能性があるため、注意が必要です。
また、航空・海運といった特定業種への依存もリスク要因として挙げられています。これらのリスクに対し、同社は適切なリスク審査や、外部評価機関による客観的な価格算定、為替予約によるヘッジなど、多角的な対策を講じています。
競合
同社は、航空機や船舶といった大型資産のオペレーティング・リース市場において、独自のポジションを築いています。特に、JOLやJOLCOといった特定の契約条件に基づく商品を提供し、投資家向けに安定した選択肢を提供しています。
市場規模は、コロナ禍を経て回復・拡大の傾向にあり、2025年度には1兆円を超えるとの予測もあります。同社は、有力なパートナーとの協業を通じて、競合環境の中でも安定的な商品供給体制の構築に注力しています。
バリュエーション
2026年8月26日時点の市場データにおいて、株価は2,712円となっています。この時点での時価総額は約439.9億円であり、PERは7.40倍、PBRは1.44倍と算出されています。
また、同日時点の配当利回りは4.16%となっています。これらの指標は、同社の事業基盤と現在の市場評価を反映する重要な指標となります。