
事業モデル
同社は、賃貸住宅における家賃債務保証サービスを中核事業として展開しています。入居者の連帯保証人の役割を代行することで、不動産管理会社には安定した家賃収入を、入居者には保証の安心を提供しています。
独自の管理クラウドシステム「Cloud Insure」を導入しており、契約情報の管理や書類のアップロード、代位弁済の管理などを効率化しています。このシステムにより、不動産管理会社の業務負担を軽減し、利便性を高めることで強固な関係構築を図っています。
KPI
保証事業における売上高は3,514,005千円に達し、前年比で16.6%の増加を記録しています。同セグメントの利益も前年比54.4%増と大幅な成長を見せています。
その他事業においても、ランドリーやフィットネスの運営を通じて、売上高223,521千円(前年比7.7%増)、利益35,454千円(前年比21.8%増)を計上しています。全社の売上高は前年比16.0%増の3,737,526千円となっています。
業績推移
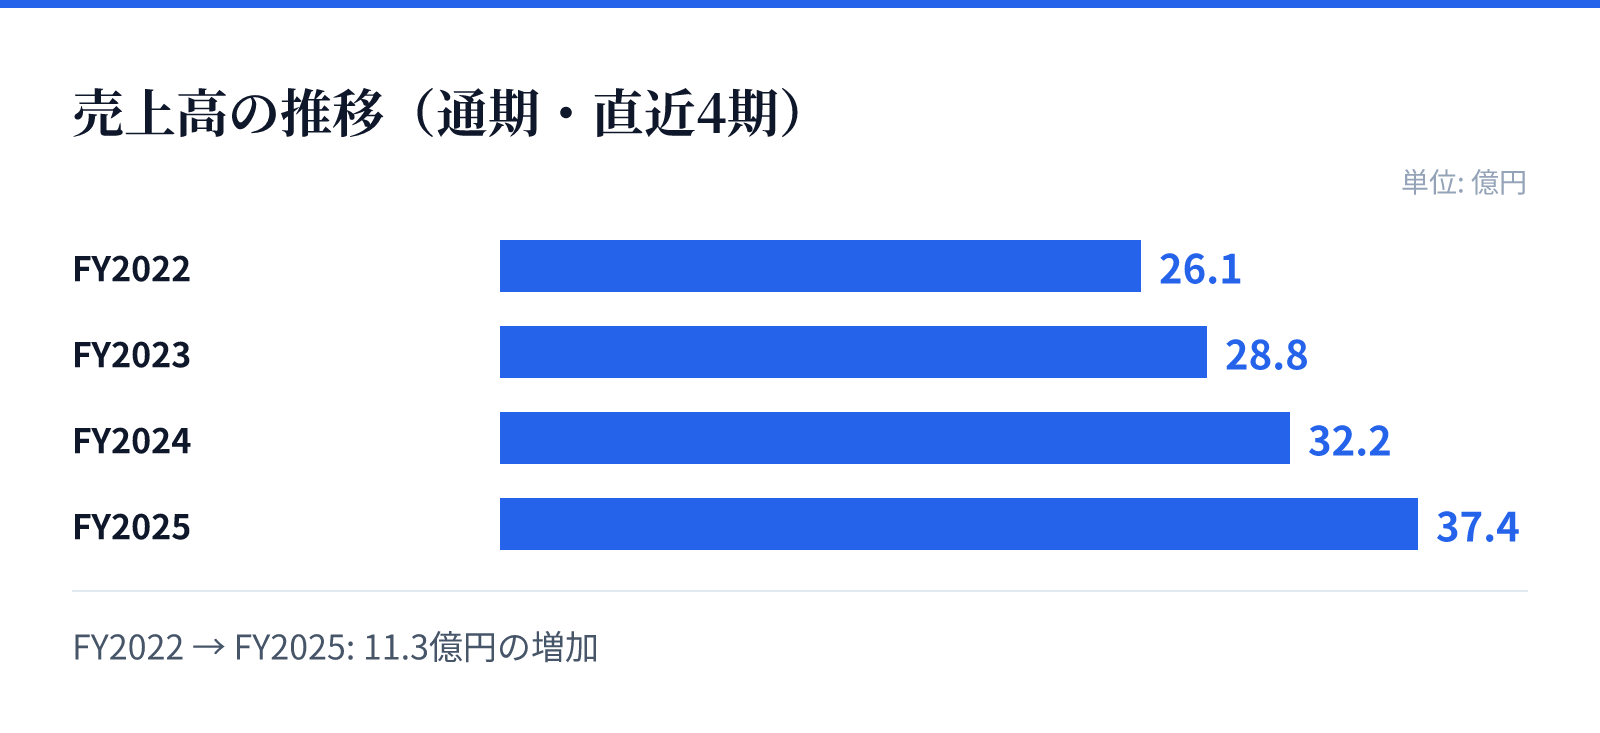
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は26.1億円。
FY2023の売上高は28.8億円。
FY2024の売上高は32.2億円。
FY2025の売上高は37.4億円。
成長ドライバー
少子高齢化や単身世帯の増加といった社会構造の変化を背景に、家賃債務保証の需要は今後も増加する見通しです。同社は、このトレンドを捉えて既存商圏のシェア拡大と新規商圏への展開を積極的に進めています。
また、家賃債務保証で培ったノウハウを活かし、介護や医療といった高齢化社会の課題解決に直結する保証商品の拡大も目指しています。さらに、AIオペレータの活用やSMSによる自動化など、DXを通じた運営効率の向上も成長を支える重要な要素です。
リスク
家賃債務保証は、賃貸不動産市場の動向や賃金水準、人口動態などの外部要因に影響を受けやすい構造にあります。また、競合他社による新サービスの提供や価格競争の激化により、優位性が損なわれるリスクも存在します。
信用リスクについては、代位弁済後の債権回収が困難になる可能性や、経済環境の悪化による滞納の増加が懸念されます。さらに、SNSやインターネット上での風評被害が、ブランド価値や取引先からの信頼を損なうリスクも認識されています。
競合
家賃債務保証業界は、参入障壁が比較的低く、多くの企業や不動産管理会社による独自の保証サービスが存在する競争の激しい市場です。同社は、独自のノウハウと高度な審査体制、アフターフォロー体制の強化によって差別化を図っています。
特に、独自の管理システム「Cloud Insure」による業務効率の改善は、競合他社に対する優位性の源泉となっています。また、単なる保証の提供に留まらず、入居者の状況に応じた支払コンサルティングを行うなど、きめ細やかな対応で関係構築を強化しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,392円となっています。この時点での時価総額は約70.0億円です。
同社のPERは10.46倍、PBRは2.42倍となっており、配当利回りは2.05%を記録しています。これらの指標は、2026年8月26日時点のデータに基づいた評価となります。