
事業モデル
同社は「ゼミ」「ハイ」「ファースト個別」の3つの部門に分けた学習塾運営を展開しています。ゼミ部門では小中学生を対象とした集団指導を行い、ハイ部門では高校生向けの大学受験対策、ファースト個別部門では全年齢を対象とした個別指導を提供しています。
各部門において、正社員を中心とした優秀な教師による質の高い授業と、担任制によるきめ細やかなサポート体制を強みとしています。特にゼミ部門では、独自の教材や無料補習、オンライン授業の提供など、生徒の学習意欲を高めるための多角的なアプローチを組み合わせています。
KPI
当事業年度における売上高は6,986百万円となり、前事業年度比で8.1%の増加を記録しました。営業利益は1,492百万円(同2.8%増)、経常利益は1,508百万円(同5.0%増)と、堅調な推移を見せています。
生徒数についても、当事業年度の期中平均生徒数は19,289名に達しました。各部門別では、ゼミ部門が15,694名、ハイ部門が2,723名、ファースト個別部門が873名となっており、いずれの部門も前事業年度と比較して増加傾向にあります。
業績推移
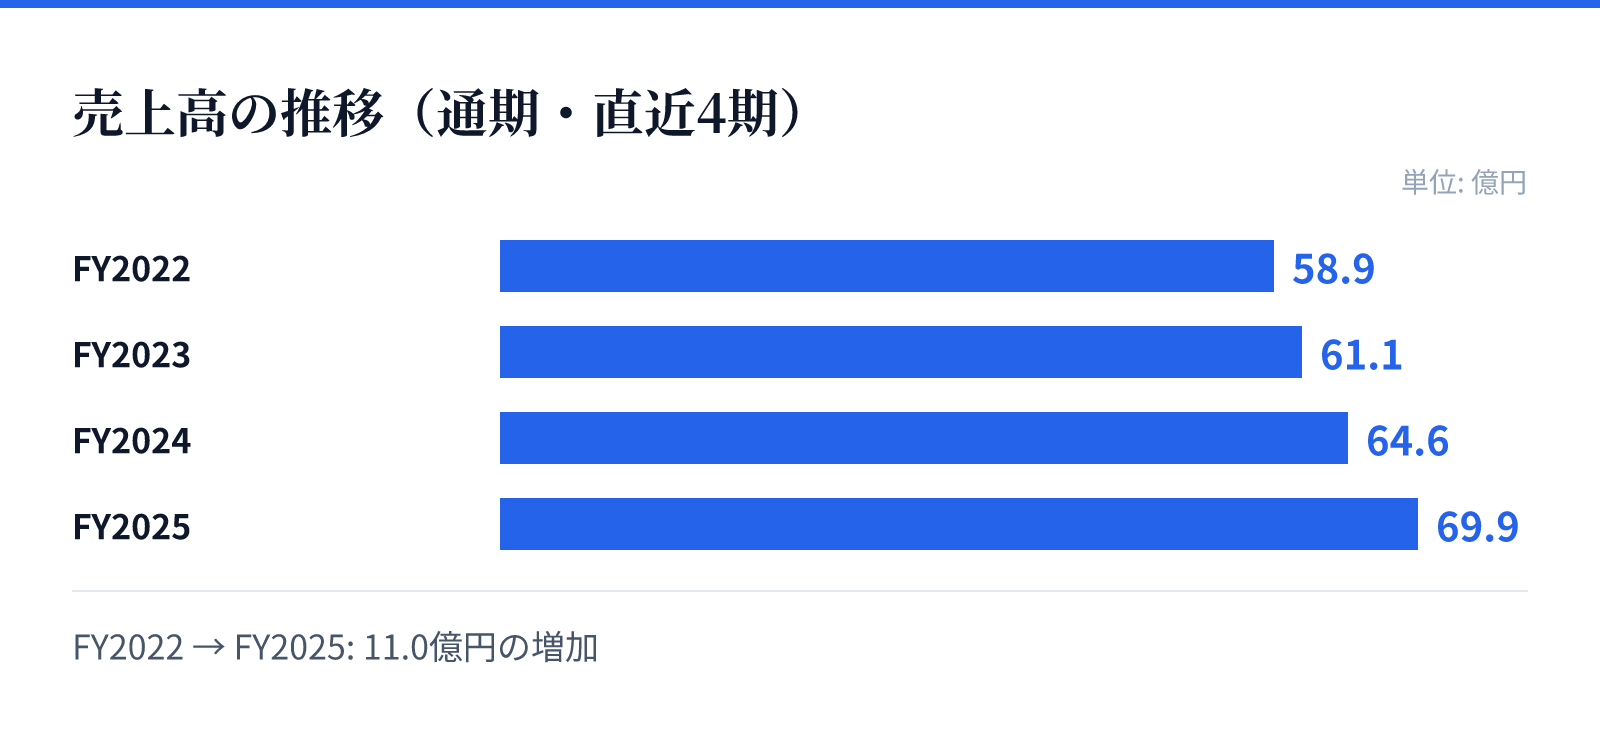
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は58.9億円。
FY2023の売上高は61.1億円。
FY2024の売上高は64.6億円。
FY2025の売上高は69.9億円。
成長ドライバー
成長の源泉は、独自の「教師力」「教材品質」「提供サービス」の3点から成る高い集客力にあります。特にゼミ部門では、独自の教材開発や、生徒の達成感を促すための工夫を継続しており、ブランド力の強化を図っています。
今後の成長戦略として、既存のブランド力を活かした新校舎の展開を計画しています。ゼミ部門では埼玉県を中心に、ハイ部門では未設置の地域へ、ファースト個別部門では都内を中心に、ターゲット層に合わせた戦略的な拠点拡大を進める方針です。
リスク
少子化の進行による市場規模の縮小や、教育制度の改革といった外部環境の変化がリスク要因として挙げられています。これに対し、同社は質の高い授業と徹底した面倒見の良さで差別化を図り、保護者や生徒のニーズに応えることで対応しています。
また、質の高い教育サービスを支えるための人材確保と育成も重要な課題です。人材確保の難化によるサービス品質の低下を防ぐため、新卒・中途の採用強化や、充実した教育研修制度の構築、および評価制度の整備を通じて、安定的な人材確保に取り組んでいます。
競合
教育業界においては、同社と同様の教育事業を展開する大小の集団塾や個別指導塾との競合が存在します。特に、同社が展開する地域や今後の出店候補地には、顧客対象を同じくする他社の店舗が多数存在する状況にあります。
同社は、正社員中心の教師配置による質の高い指導と、独自の教材や手厚いサポート体制によって競合他社との差別化を図っています。特にゼミ部門では、住宅地への出店を可能にする体制を構築することで、競合との差別化とブランドの確立を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,260円となっています。この時点での時価総額は約126.8億円であり、PERは13.07倍、PBRは1.74倍と算出されています。
また、同日のデータに基づく配当利回りは5.15%となっています。これらの指標は、同社の事業基盤と市場における評価を反映する重要な指標となります。