
事業モデル
同社はモビリティ業界の課題解決を目的としたBPO(ビジネス・プロセス・アウトソーシング)プレイヤーとして事業を展開しています。主な事業内容は、法人向け・個人向けのメンテナンス受託事業、およびデータ管理やタイヤ保管などのBPO事業で構成されています。
これらの事業は、提携整備工場との広範なネットワークを基盤としており、安定した事業基盤を構築しています。特にメンテナンス受託事業は、リース期間に合わせた長期的な契約が主流であり、安定した収益の源泉となっています。
KPI
2026年3月期における主要な事業指標として、メンテナンス受託事業の管理台数は84,664台、MLS事業は87,632台を記録しています。これらを含むBPOおよびその他事業を含む総管理台数は212,423台に達しています。
当事業年度の業績は、売上高が前事業年度比16.2%増の9,925百万円、営業利益は83.6%増の811百万円と大幅な成長を遂げました。当期純利益も前事業年度比110.6%増の501百万円となり、収益性の向上が顕著に表れています。
業績推移
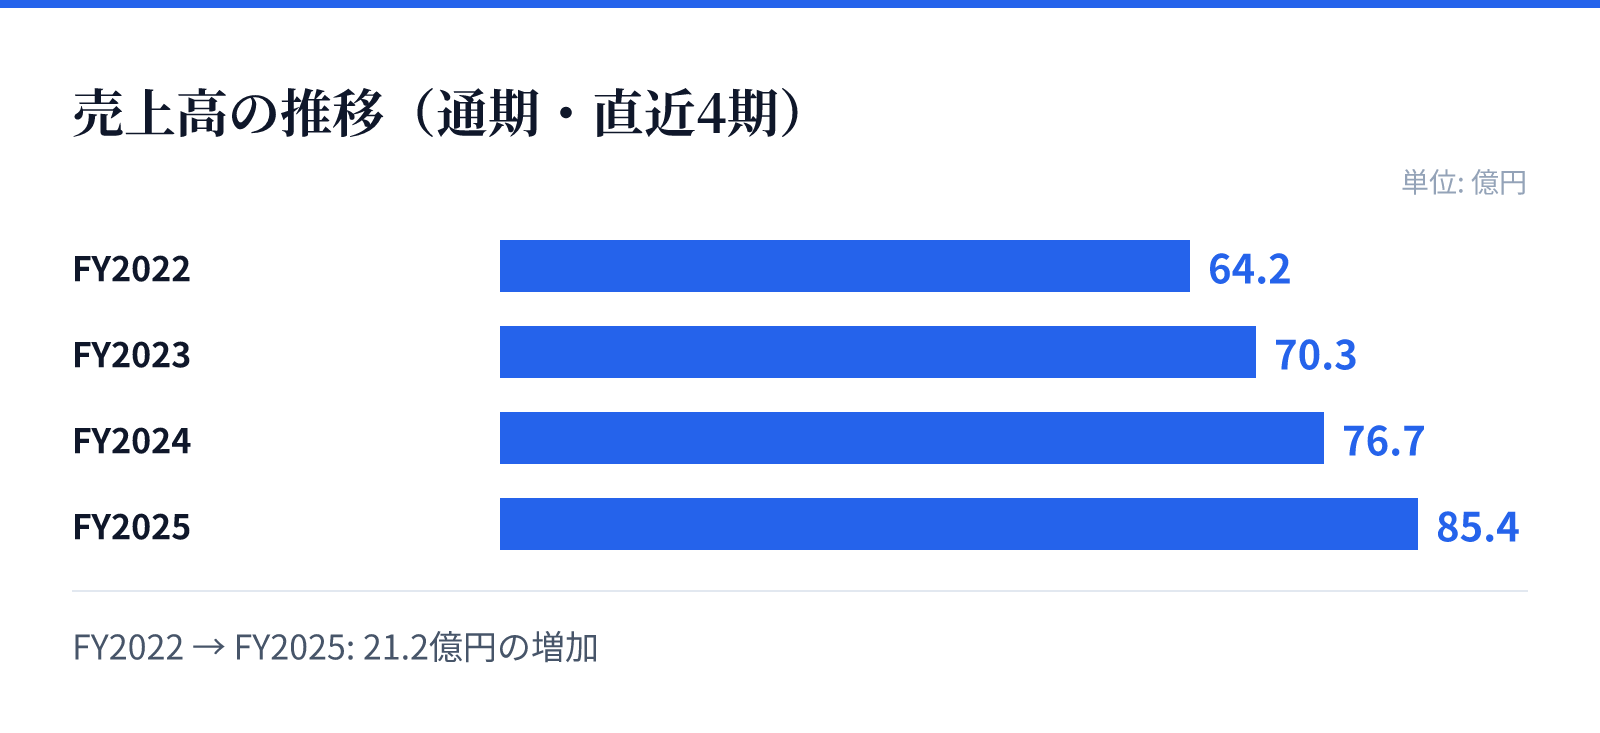
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は64.2億円。
FY2023の売上高は70.3億円。
FY2024の売上高は76.7億円。
FY2025の売上高は85.4億円。
成長ドライバー
成長の柱として、AIおよびDX投資を通じたコンタクト業務の自動化と、BPO事業の売上比率拡大を推進しています。具体的には、AI音声ボットの導入により、整備工場とのやり取りにおける業務効率化と品質向上を目指しています。
また、独自の整備データを活用した車検プラットフォームの提供を開始しており、流通業や小売業への横展開を加速させる方針です。2029年3月期に向けた中期経営計画では、売上高13,320百万円、営業利益1,240百万円の達成を掲げています。
リスク
原材料やエネルギー価格の高騰、およびサプライチェーンの分断による部品調達の遅延やコスト増が、メンテナンス事業の収益を圧迫するリスクがあります。特に、契約構造上、コスト上昇分を即座に価格転嫁できない期間が発生する可能性があるため、適切な価格交渉や在庫確保で対応しています。
また、競合他社によるサービス向上や、業界共通プラットフォームの導入による受注への影響もリスクとして認識されています。一方で、メンテナンス受託契約の多くは複数年の長期契約であるため、外部環境の変化が経営成績に与える影響は緩やかになるとみられます。
競合
同社の強みは、自動車整備に関する深い知見と、広範な整備工場とのネットワークにあります。これらの要素は参入障壁となっており、競合の数は限定的であると分析されています。
競合他社のサービス向上や価格競争による相対的な競争力の低下には注意が必要ですが、同社は独自のBPOによる付加価値サービスの提供範囲を拡大することで対応しています。特に、高度化する車両メンテナンスへの対応力が差別化要因となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は912円、時価総額は約48.1億円となっています。この時点でのPERは9.59倍、PBRは1.92倍と算出されています。
また、同日のデータに基づく配当利回りは3.33%となっています。これらの指標は、同社の事業基盤と成長戦略を評価する上での基礎的な指標となります。