
事業モデル
同社は自転車の販売、パーツやアクセサリーの提供、および整備・修理サービスの提供を主軸とする「自転車関連販売事業」を展開しています。販売にあたっては、ナショナルブランド(NB)に加え、自社開発のプライベートブランド(PB)を戦略的に取り扱うことで、多様な顧客ニーズに対応する体制を整えています。
店舗運営においては、関東・中部・関西の郊外ロードサイドにドミナント戦略を意識した大型専門店を展開しています。単に販売するだけでなく、出張修理サービスや、専門知識を持つスタッフによる対面での丁寧な接客、購入後の定期点検や保証を含むアフターサービスを重視する点が特徴です。
KPI
2026年1月期における売上高は21,106百万円(前年同期比15.0%増)を記録しました。その内訳は、自転車本体が15,643百万円(74.1%)、パーツ・アクセサリーが3,155百万円(14.9%)、その他整備・修理等の付帯サービスが2,308百万円(10.9%)となっています。
利益面では、営業利益が1,416百万円(前年同期比3.0%増)、経常利益が1,434百万円(前年同期比3.5%増)、当期純利益が948百万円(前年同期比5.6%増)と、堅調な推移を見せています。これらの業績は、戦略的なPB商品の展開や、需要期に合わせた販促活動の実施、整備・修理への注力によるものです。
業績推移
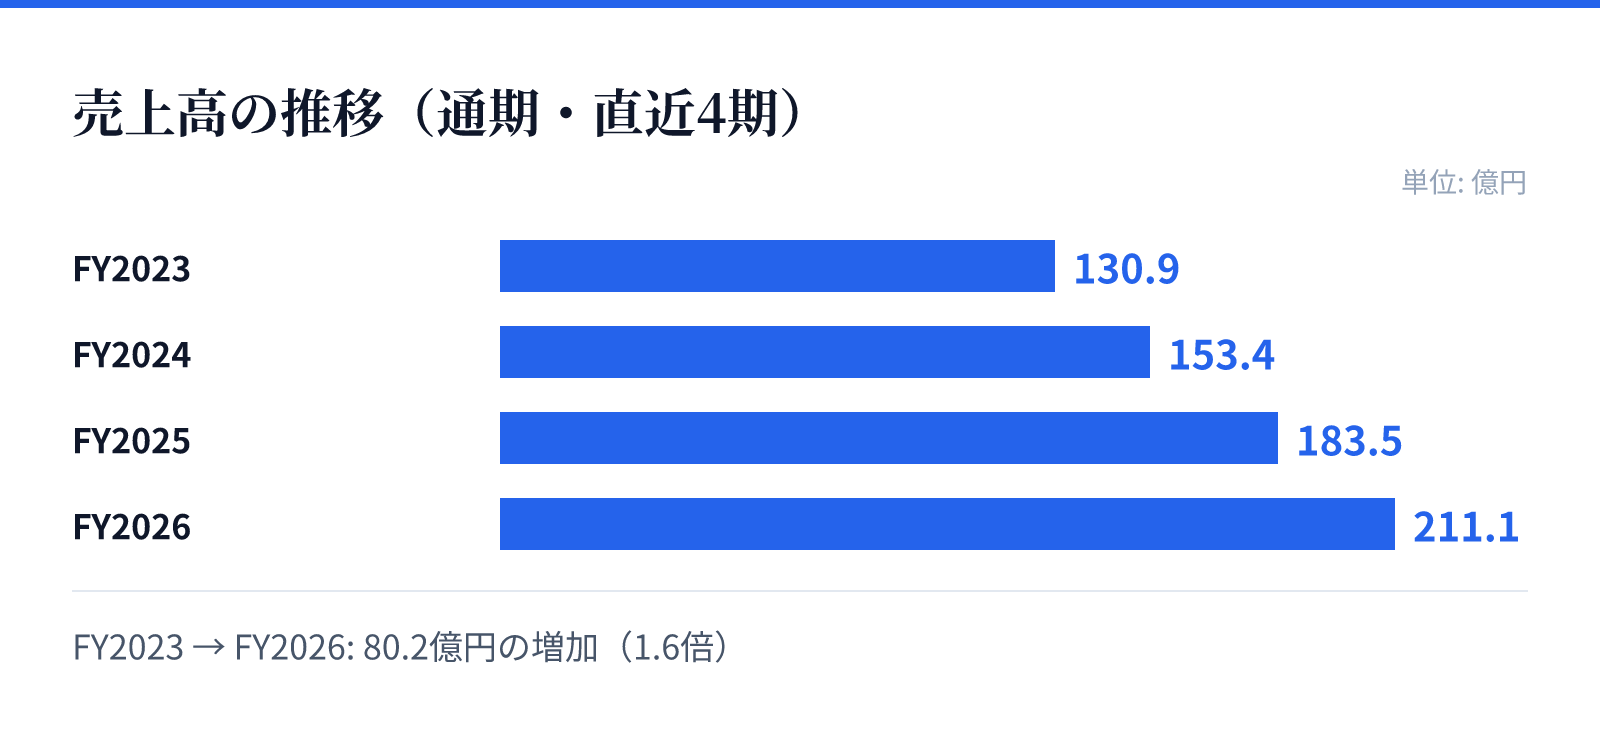
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は130.9億円。
FY2024の売上高は153.4億円。
FY2025の売上高は183.5億円。
FY2026の売上高は211.1億円。
成長ドライバー
成長の主要な要因の一つは、自転車の社会的価値の再評価と、それに伴う環境負荷の低い移動手段としての需要拡大です。特に、高齢者の免許返納後の代替手段としての電動アシスト車の普及や、健康志向の高まりによるサイクリング需要の増加が追い風となっています。
また、自転車販売事業における個人経営店の減少と、それに伴うメンテナンス拠点の不足という市場構造の変化も成長の機会となっています。同社は、こうした顧客の不便を解消するために、直営店舗の拡大や、高度な技術を持つ人材の育成・確保に注力することで、市場における優位性を確立しようとしています。
リスク
事業運営における主なリスクとして、新規出店における競合他社の参入や、店舗運営に必要な人材の確保・育成の難易度が挙げられます。特に整備や修理には高度な技術が必要なため、人材確保の遅れは出店ペースの減速やサービス品質の低下に直結する可能性があります。
外部環境に起因するリスクとして、PB商品の仕入先である中国の情勢や、原材料価格の高騰、為替の変動が挙げられます。これらの要因は、仕入単価の上昇や製品の供給不足を招く可能性があり、同社は複数拠点の確保や仕入先との交渉を通じて、これらの影響を最小限に抑えるための対策を講じています。
競合
自転車販売市場は、近年、個人経営の小規模店舗から、より高度なサービスや品揃えを提供する大型自転車専門店へと集約化が進んでいます。同社は、このトレンドの中で、ドミナント戦略による店舗展開と、高度な整備技術を強みとしたサービス提供により、競合に対する優位性を構築しています。
特に、インターネット販売の普及によりアフターサービスが手薄な競合が増える中、同社は「出張修理」や「対面での丁寧な接客」といった、物理的な拠点を活かした付加価値を提供しています。これにより、単なる販売だけでなく、購入後のメンテナンスを含めた継続的な顧客関係の構築を目指しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,828円となっています。この時点での時価総額は約77.2億円であり、株価に対する一株当たり利益の比率を示すPERは8.13倍、株価に対する純資産の比率を示すPBRは1.18倍となっています。
また、同社の配当利回りは2.61%と算出されています。これらの指標は、2026年8月26日時点の市場データに基づいた数値です。