
事業モデル
同社は、福井・鯖江の熟練した技術を活かした高品質な眼鏡の企画、製造、販売を行う事業を展開しています。金子眼鏡グループは一貫生産体制(SPA)を構築しており、自社工場での製造を通じて高品質な商品の安定供給と収益性の向上を実現しています。
一方、フォーナインズグループは、機能性とモダンなデザインを追求した商品企画を行い、国内外の広範な卸売網と直営店を組み合わせて販売しています。両ブランドは独自の強みを持ちながら、共通のノウハウを活かした店舗展開やシナジーの追求により、グループ全体の価値最大化を目指しています。
KPI
同社は、持続的な成長と高い収益性の実現に向けた指標として、EBITDAを重視しています。EBITDAは営業利益に減価償却費および識別可能資産償却費を加算した数値で、経営の健全性を測る指標として活用されています。
また、戦略的な成長の指標として、直近5期間における一式単価の推移を管理しています。金子眼鏡およびフォーナインズの両ブランドにおいて、高品質なものづくりとブランド価値の向上を背景とした戦略的なプライシングにより、継続的な単価の向上を目指しています。
業績推移
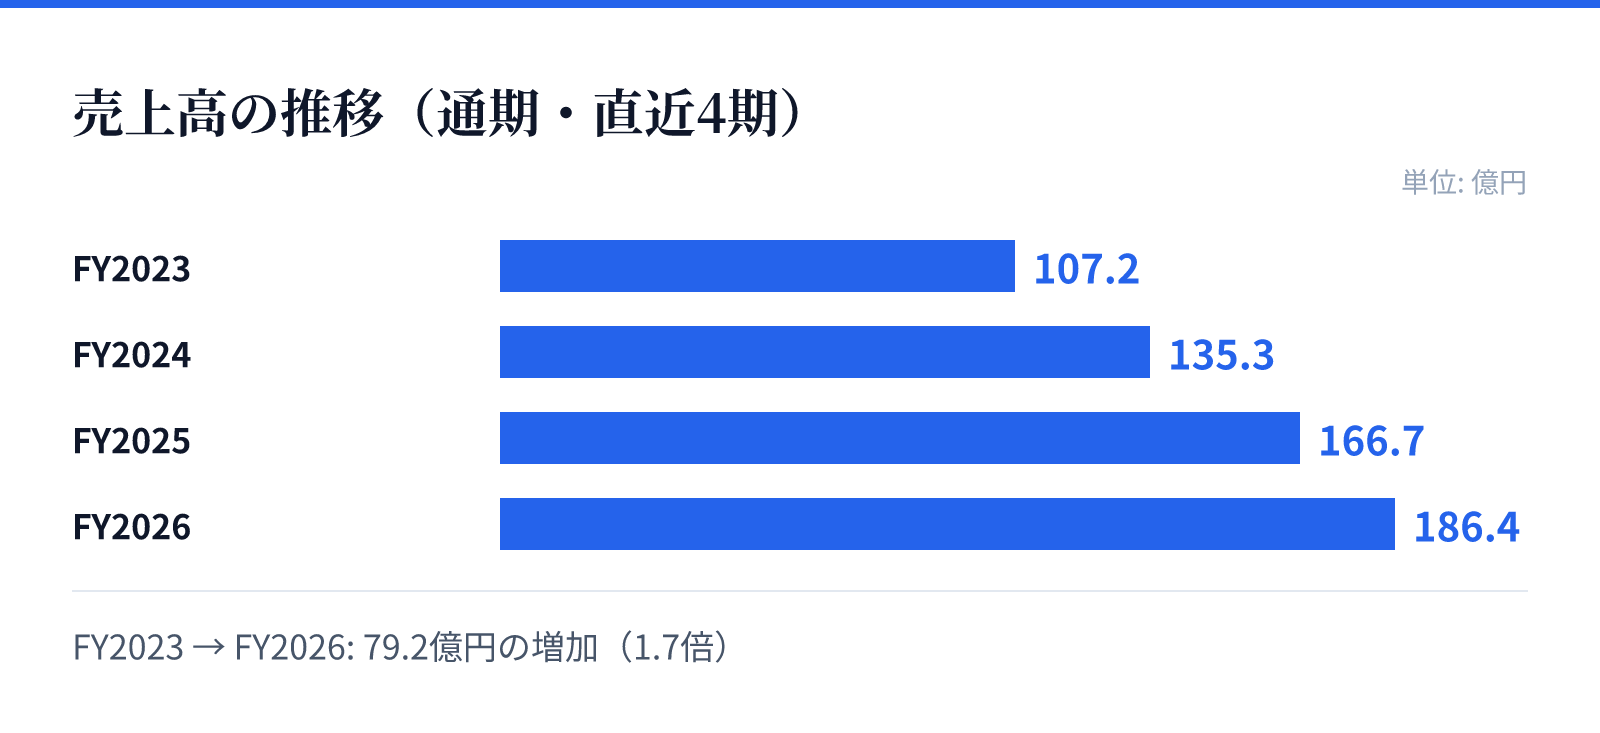
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は107.2億円。
FY2024の売上高は135.3億円。
FY2025の売上高は166.7億円。
FY2026の売上高は186.4億円。
成長ドライバー
成長の主要な柱は、国内外における直営店舗の積極的な展開と、インバウンド需要の確実な獲得にあります。特にアジア圏におけるブランドイメージの醸成を通じた海外直営店の拡大は、グローバルな成長に向けた重要な戦略となっています。
さらに、高機能・高単価なレンズの提案や、ブランド価値向上を伴う戦略的なプライシングにより、客単価の向上を推進しています。金子眼鏡グループでは、2025年5月に表面処理事業を行う企業を買収し、一貫生産体制のさらなる強化を図るなど、生産基盤の強化も成長を支える要因となっています。
リスク
事業運営における主要なリスクとして、個人情報保護法への対応や、医行為に関する規制の動向が挙げられます。特に、度数測定の補助行為が将来的に医行為と判断された場合、ビジネスモデルの転換を迫られる可能性があるため、社内研修の充実等で対応にあたっています。
外部環境に起因するリスクとして、景気動向や地政学的リスクによる消費マインドへの影響、および自然災害やパンデミックによる事業活動への支障が挙げられます。特にインバウンド需要は、訪日客の動向や国際情勢の影響を受けやすく、これらの変動に対して迅速かつフレキシブルな対応を講じる体制を整えています。
競合
同社は、高品質なアイウェアを求める顧客に対し、独自のブランド世界観を表現した店舗を展開することで差別化を図っています。金子眼鏡はクラシックなデザインを、フォーナインズは機能性とモダンなデザインを軸に、それぞれ異なる顧客層への訴求を行っています。
競合環境においては、高品質なものづくりと独自の店舗デザインを組み合わせることで、単なる販売だけでなく「購買体験」の提供を通じて優位性を構築しています。国内市場の二極化が進む中、高価格帯の市場においてブランド価値を磨き上げることで、競合他社との差別化を推進しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,600円となっています。この時点での時価総額は約635.7億円であり、PERは17.01倍、PBRは3.48倍と算出されています。
また、同日のデータに基づく配当利回りは3.27%となっています。これらの指標は、同社が持つブランド価値や成長期待を反映した現在の市場評価を示しています。