
事業モデル
同社は建築金物、外装用建材、エクステリア製品の製造・販売および施工・取付工事を展開する企業です。主力の建築関連製品セグメントでは、ハンガーレールや点検口、アルミ庇などの製品を提供しており、高いシェアを背景とした安定した事業基盤を有しています。
不動産賃貸事業も展開しており、単身者向け賃貸マンションや貸店舗の運営を通じて安定的な収益を確保しています。これらの事業は、製造から販売までを一貫して行う体制を構築しており、顧客の声を製品に反映させることで市場のニーズに応えています。
KPI
同社は収益性の改善を測る指標として、限界利益および売上高経常利益率を重要視しています。これらの指標を通じて、高付加価値製品の提供による収益性の向上を評価しています。
当連結会計年度における売上高は11,567百万円に達しました。建築関連製品セグメントの売上高は11,404百万円、不動産賃貸セグメントの売上高は163百万円となっており、建築関連製品が事業の大部分を占めています。
業績推移
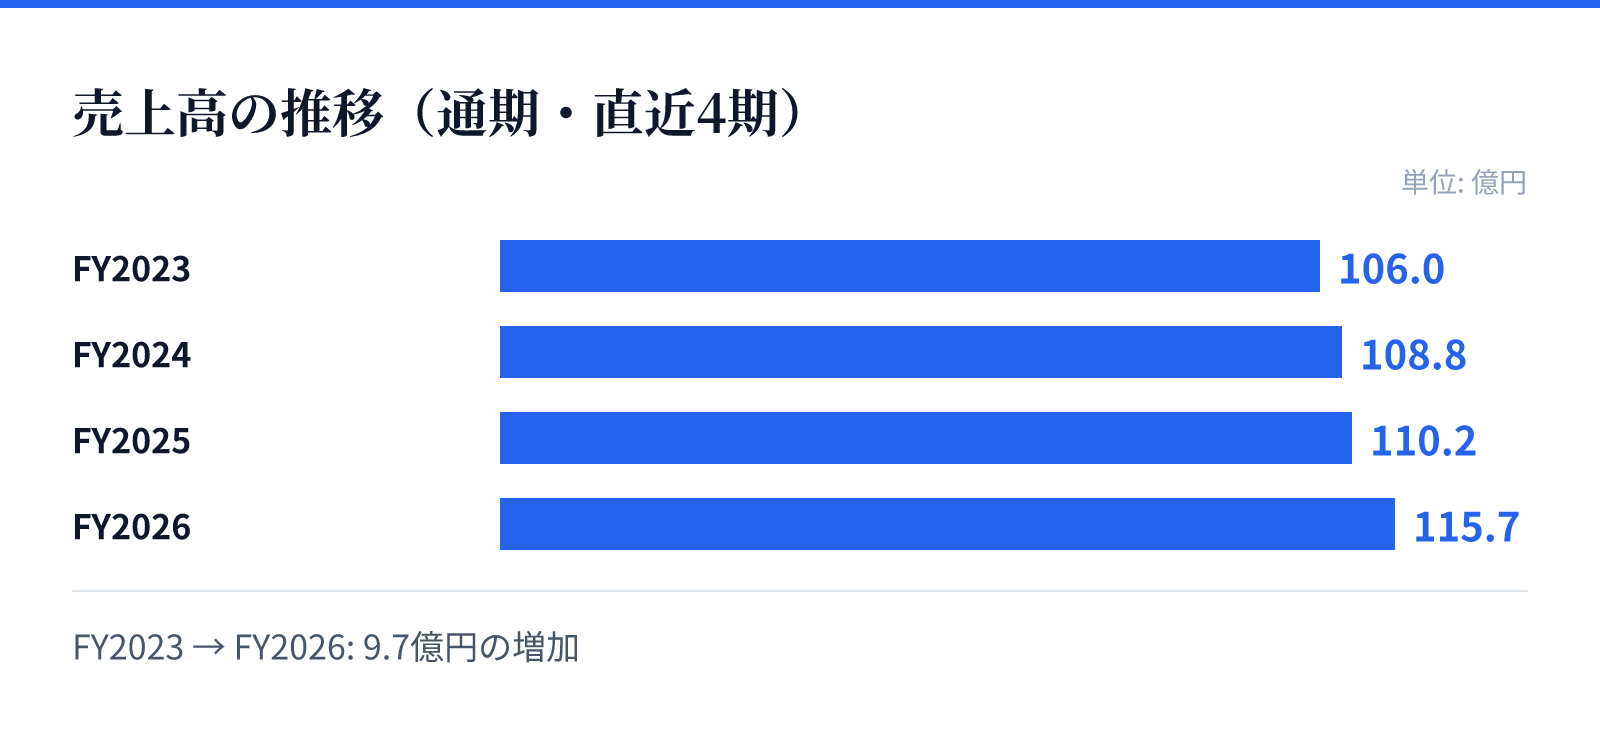
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は106.0億円。
FY2024の売上高は108.8億円。
FY2025の売上高は110.2億円。
FY2026の売上高は115.7億円。
成長ドライバー
2025年6月に株式会社三木製作所を子会社に加えたことで、駐輪機などの製品バリエーションが拡大し、新たな市場での需要獲得に寄与しています。また、点検口やゴミ収集庫などの製品において、生産体制の強化と拡販を推進しています。
研究開発活動においては、金物分野での省人化・省力化をテーマとした製品開発や、エクステリア分野での利便性を考慮した製品の充実に取り組んでいます。これらの取り組みにより、国内市場の縮小傾向に対する対抗策として、製品の付加価値向上と新市場の開拓を推進しています。
リスク
原材料価格の高騰や円安による輸入コストの増大、および物流費の上昇といったコスト面でのリスクを抱えています。これに対し、製品の付加価値を高めて販売価格へ適切に反映させることや、生産の最適化による原価低減に取り組んでいます。
また、特定の顧客に対する売上依存や、少子高齢化に伴う国内住宅需要の縮小、さらには原材料の調達における地政学的リスクも課題として認識されています。これらのリスクに対し、多角的な製品展開やサプライチェーンの安定化に向けた体制構築を進めています。
競合
同社は建築金物や建材の分野において、独自の技術や製品ラインナップを構築することで競争優位性を確保しています。特に、施工現場の省力化や高度な機能性を求めるニーズに対し、製品の改良や新機能の追加を積極的に行うことで差別化を図っています。
競合環境においては、原材料価格の変動や人手不足といった共通の課題に直面しながらも、内製化や適地生産による生産効率の向上を進めています。また、M&Aを通じた製品ラインの拡充により、より幅広い顧客ニーズに対応できる体制を構築し、市場での地位を強固なものにしようとしています。
バリュエーション
2026年8月26日時点の株価は899円であり、同日の時価総額は約47.7億円となっています。この時点でのPERは16.10倍、PBRは0.35倍と算出されています。
同日の市場データに基づく配当利回りは2.87%となっています。これらの指標は、同社の事業基盤と現在の市場評価を反映する数値として用いられています。