
事業モデル
同社は鉄骨等の鋼構造物の設計、製作、および現場施工を主軸として展開しています。子会社を通じて設計・積算業務を担う体制を整え、プレキャストコンクリート製品の製造・販売・取付工事も手掛けています。
主力製品である建築鉄骨は、オフィスビルや商業施設、公共施設など幅広い用途に活用されています。特に民間向けの需要が中心となっており、高度な技術力を要する構造物の施工において重要な役割を担っています。
KPI
当事業年度における受注高は、前年同期比16.2%増の31,046百万円を記録しました。これに対し、当期末の受注残高は前年同期比26.6%増の32,472百万円となっており、良好な受注獲得状況を示しています。
売上高は、鉄骨部門で22,717百万円、プレキャストコンクリート部門で1,502百万円を計上しました。営業利益は1,873百万円(前年同期比12.2%増)となり、計画を上回る収益性を確保しています。
業績推移
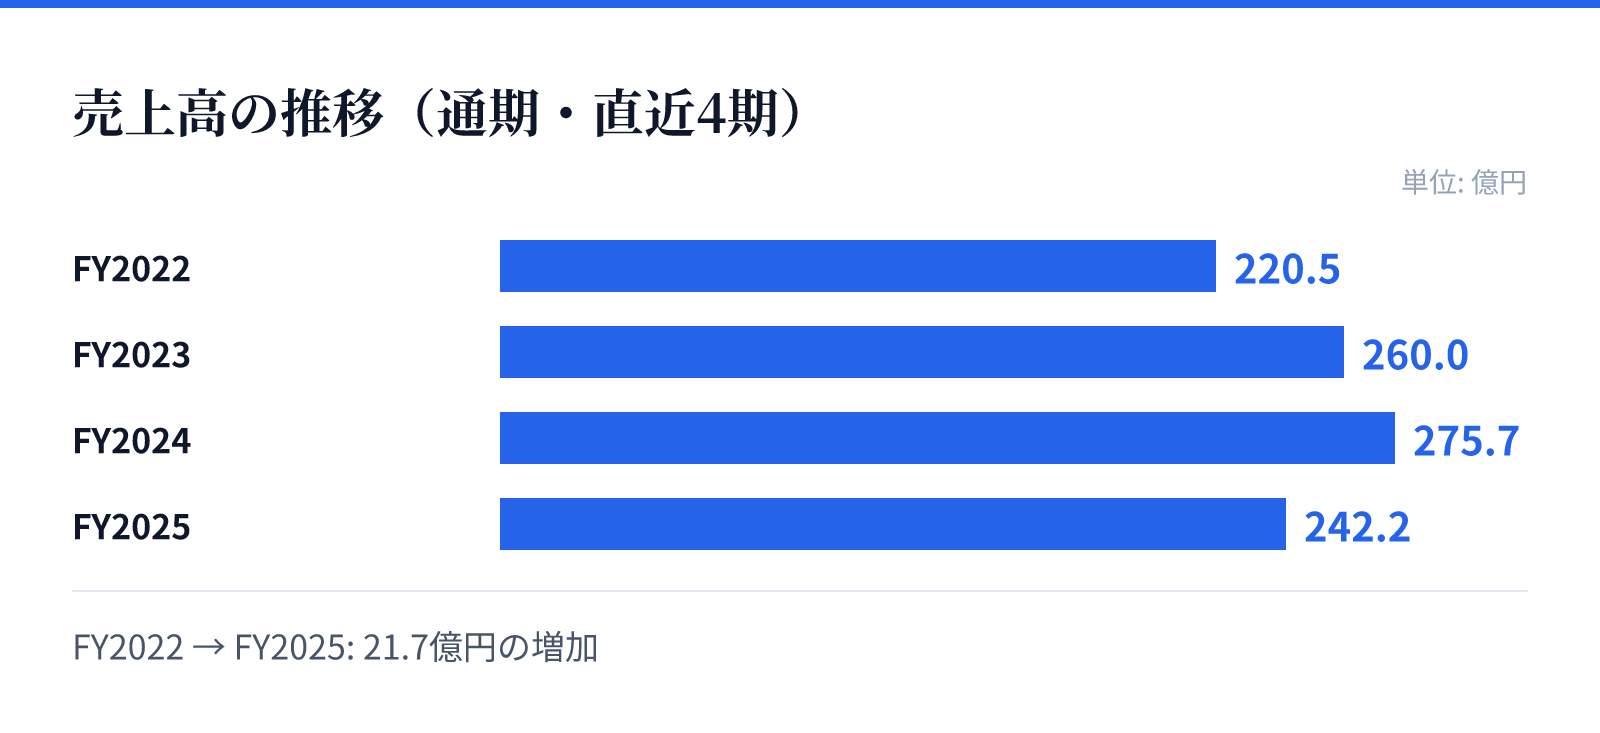
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は220.5億円。
FY2023の売上高は260.0億円。
FY2024の売上高は275.7億円。
FY2025の売上高は242.2億円。
成長ドライバー
同社は「第1次中期経営計画」において、生産拠点の見直しや再編、ICTおよびDXの推進による省力化・省人化を推進しています。これらの取り組みにより、人手不足への対応と生産性の向上を図る方針です。
また、研究開発活動を通じて、溶接工法の高能率化や新材料・新工法の導入に向けた実験を継続的に実施しています。特に、高強度鋼材を用いた溶接施工試験の実施など、技術レベルの向上が将来の競争力強化に寄与するとみられます。
リスク
原材料である鋼材の価格変動が、受注価格への反映の遅れを通じて業績に影響を与えるリスクがあります。これに対し、同社は幅広い供給元から鋼材の安定供給に努めることでリスクの最小化を図っています。
また、人材確保や労働災害の防止、品質管理の徹底、および自然災害への備えといった多角的なリスク管理体制を構築しています。特に、高度な専門性を有する技術者・技能者の確保と育成が、持続的な事業継続のための重要課題と位置付けられています。
競合
同社は、鉄骨およびプレキャストコンクリートの設計から施工までを一貫して提供する体制を有しています。高度な技術力を要する建築構造物の分野において、品質と施工能力を武器に市場での地位を確立しています。
業界全体としては、資材価格の高止まりや人手不足、物流コストの上昇といった厳しい環境に直面しています。同社は、これらの外部環境の変化に対し、案件の選別と管理能力の強化を通じて、競争優位性を維持する戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,355円となっています。この時点での時価総額は約117.7億円であり、PERは10.36倍、PBRは0.39倍と算出されています。
同社の配当利回りは2.11%となっており、安定した株主還元への姿勢が見て取れます。これらの指標は、同社の事業基盤と現在の市場評価を反映した数値となっています。