
事業モデル
同社は建設用仮設機材の製造・販売・レンタルを核とし、住宅・建築現場用アルミ製品やフィットネス機器、電子製品の製造・販売を展開する多角的な事業構造を有しています。建設機材関連事業では、国内の主要な取引先へ製品を提供し、海外子会社を通じて国際的な販売網を構築しています。
レンタル関連事業では、自社で保有する資産を取引先に提供するほか、海外拠点を活用した展開も行っています。住宅機器関連事業では、アルミ型材や昇降作業台、農機用ブリッジなど、多様なニーズに対応する製品群を国内外の販路へ提供しています。
KPI
当連結会計年度の売上高は、各セグメントが堅調に推移した結果、前年度比1.7%増の626億32百万円を記録しました。建設機材関連事業の売上高は246億74百万円、レンタル関連事業は178億81百万円、住宅機器関連事業は144億56百万円、電子機器関連事業は56億20百万円となっています。
利益面では、円安による調達コストの上昇があったものの、売上高の増加により営業利益は前年度比0.8%増の22億12百万円となりました。経常利益は為替差益の寄与もあり前年度比3.7%増の27億77百万円を計上しています。
業績推移
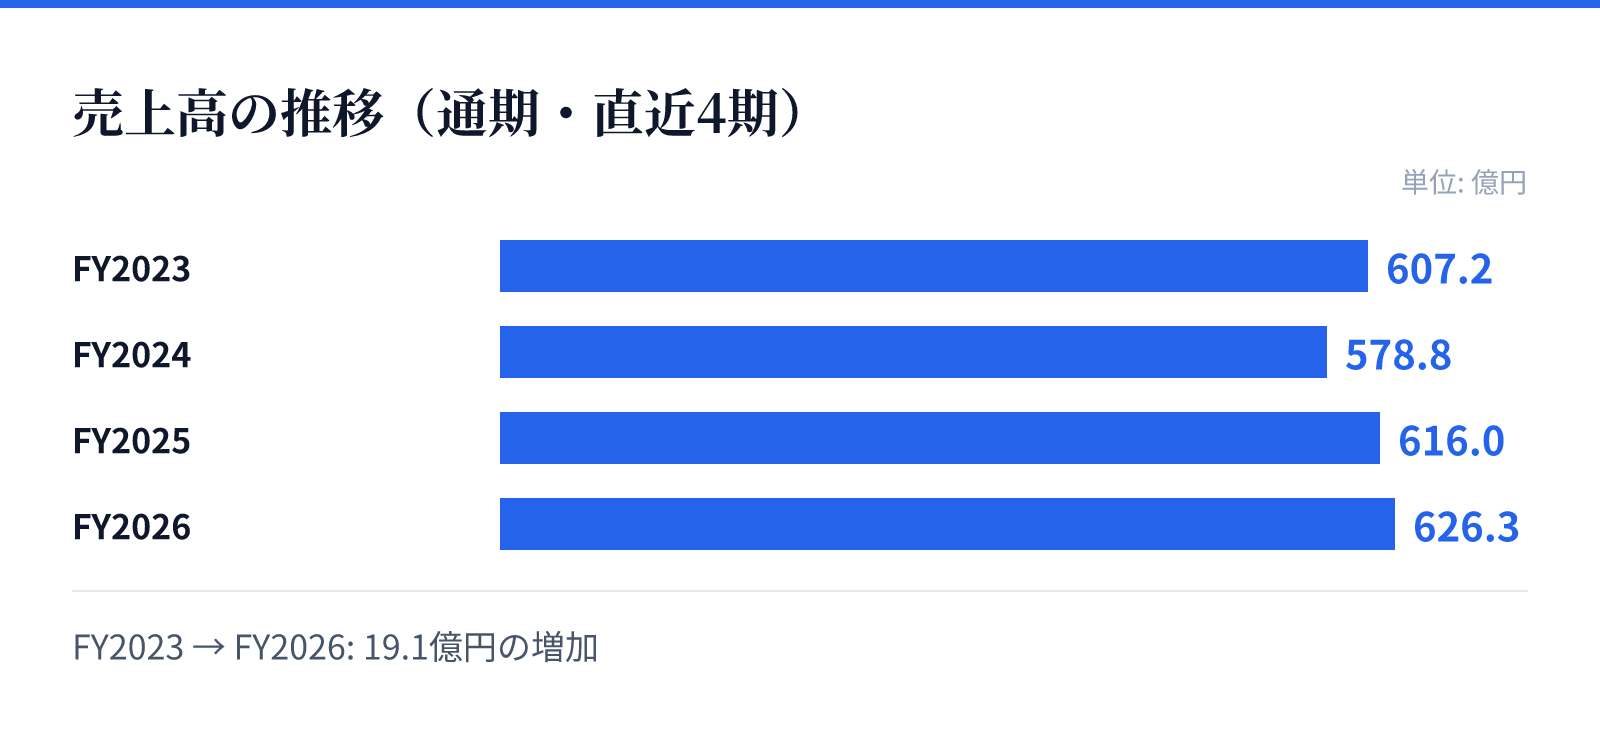
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は607.2億円。
FY2024の売上高は578.8億円。
FY2025の売上高は616.0億円。
FY2026の売上高は626.3億円。
成長ドライバー
「中期経営計画2027」に基づき、コア事業である仮設機材の販売とレンタルの連携強化、および「アルバトロス」などの高付加価値製品の市場シェア拡大を推進しています。特に建設現場での「購買からレンタルへ」という動向を捉えた戦略的な展開が成長の鍵となります。
また、研究開発活動を通じて、人手不足や高齢化に対応する軽量・安全な製品の開発を継続しています。住宅機器分野では、農家向け需要やフィットネス需要の動向に合わせた新製品のタイムリーな投入により、売上高の底堅い推移を見込んでいます。
リスク
建設動向や新設住宅着工戸数の推移が、主力である建設機材およびレンタル事業の業績に直接的な影響を与えるリスクがあります。また、海外生産拠点への依存や、円安・円高の変動による仕入コストおよび為替差損益への影響も重要な管理項目です。
原材料価格やエネルギー価格の高騰、および製品の品質・安全管理に関するリスクも特定されています。さらに、少子高齢化に伴う人材確保の難化や、サイバー攻撃による情報漏洩といった、事業継続に影響を及ぼす可能性のある複数のリスクに対し、多角的な対策を講じています。
競合
同社は建設機材、住宅機器、電子機器の各分野において、独自の技術開発と広範な販売ネットワークを構築しています。建設機材分野では、特定の高付加価値製品を軸に、競合他社との差別化を図りながら市場シェアの拡大を目指しています。
住宅機器や電子機器の分野においても、特定のニッチな需要や公共・民間の多様なニーズに対応する製品群を展開しています。これらの事業において、独自の強みを持つ製品の展開と、顧客のニーズに密着した製品開発を継続することで、競争優位性を維持する方針です。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は1,141円となっており、時価総額は約224.4億円です。この時点でのPERは13.00倍、PBRは0.68倍と算出されています。
また、同日のデータに基づく配当利回りは4.02%となっています。これらの指標は、同社の安定した事業基盤と、将来の成長に向けた投資のバランスを反映する要素となります。