
事業モデル
同社は、作業工具類および機器類の製造・販売を主軸とする企業グループです。特に「ボルト締結」分野において、顧客のニーズを捉えた製品開発と、スピード感のある体制を強みとしています。
製品ラインナップは、手動工具から電動工具まで多岐にわたり、現場の課題解決に向けたソリューションを提供しています。ブランド価値の向上に向けた広告宣伝活動や、品質管理体制の徹底により、信頼性の高い製品供給体制を構築しています。
KPI
同社は、売上高および売上高営業利益率を重要な経営指標として掲げています。これらを通じて企業体質の強化と、成長に向けた基盤の構築を目指しています。
当連結会計年度の業績では、売上高が75億9千1百万円(前年同期比0.2%増)を記録しました。一方で、営業利益は10億2百万円(前年同期比10.9%減)、親会社株主に帰属する当期純利益は7億8千7百万円(前年同期比16.5%減)となっています。
業績推移
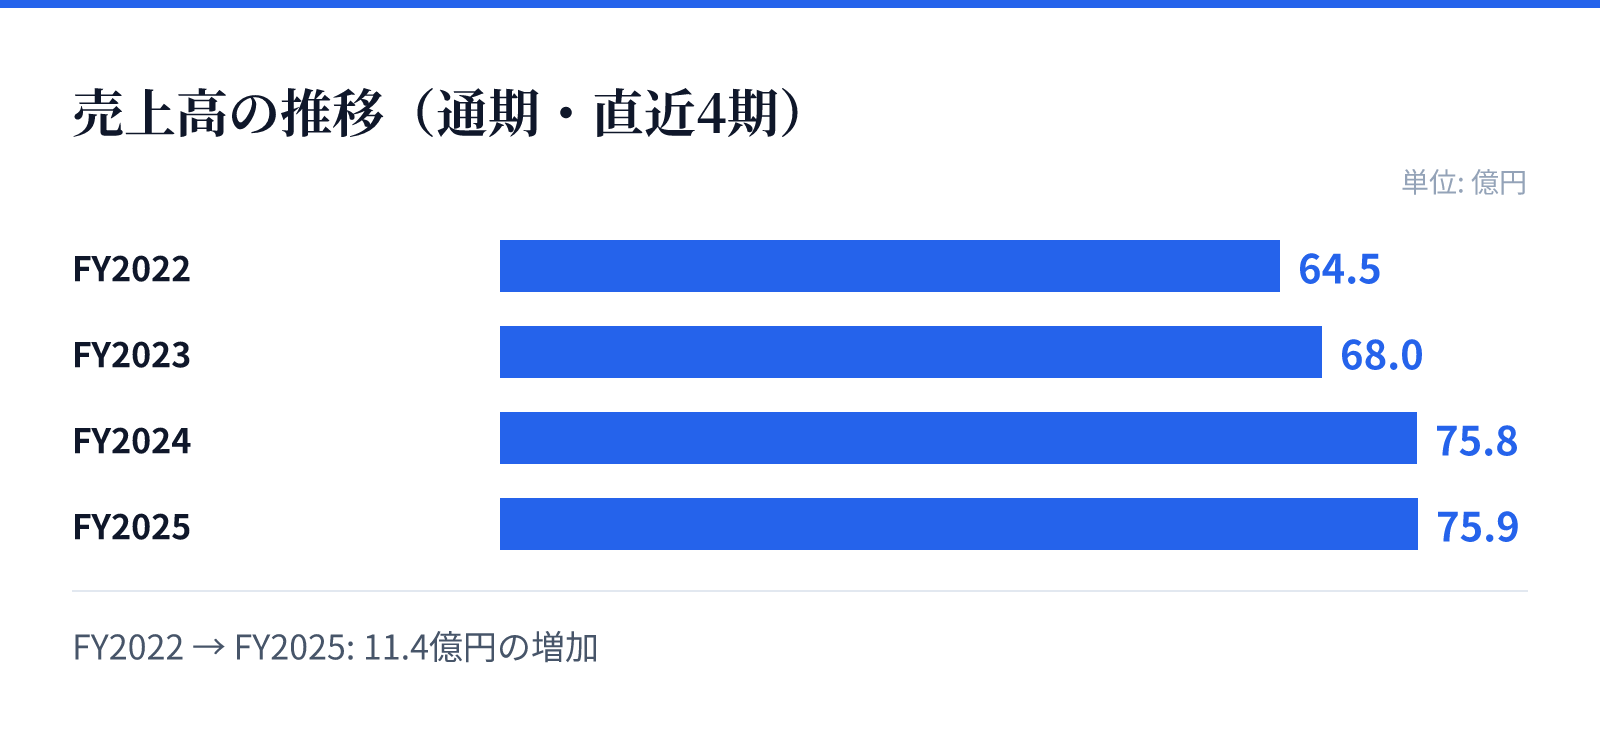
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は64.5億円。
FY2023の売上高は68.0億円。
FY2024の売上高は75.8億円。
FY2025の売上高は75.9億円。
成長ドライバー
成長の柱として、海外子会社の機能を活用した新市場・新地域の開拓と、海外売上の拡大を積極的に推進しています。特にベトナムやアメリカでの事業展開計画を着実に進めることで、グローバルな収益機会の確保を目指しています。
国内では、新製品の投入による競争優位性の確保と、徹底した原価低減による競争力の強化に取り組んでいます。また、モータースポーツ等を通じたブランドの認知度向上や、先端技術を用いたトルク管理機器の開発強化も重要な成長戦略に含まれています。
リスク
原材料価格の高騰や調達難、地政学リスク、為替変動など、外部環境の変化によるコスト増や経営への影響を注視しています。これに対し、調達先の分散化や、生産・物流体制の最適化を通じてリスクへの対応を図っています。
また、製品の品質問題によるブランド毀損や、在庫の評価減、模倣品の出現といったリスクにも備えています。これらに対しては、品質管理体制の強化、在庫水準の適正化、商標の出願・登録、および特許の取得を通じて、多角的な防御策を講じています。
競合
同社は、ボルト締結分野において独自の技術力を活用し、高品質な製品を提供することで市場での地位を確立しています。特に「安全性」「信頼性」「作業効率化」をキーワードとした製品開発により、競合に対する優位性を追求しています。
市場環境の変化や流通の変革に対応するため、新市場や新販売ルートの開拓を継続的に進めています。独自のブランド価値を高めるための広告戦略や、多種多様な現場のニーズを反映した製品の拡充により、顧客満足度の向上と競争力の維持を図っています。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は456円となっています。この時点での時価総額は約98.4億円と算出されています。
同社のPERは9.05倍、PBRは0.78倍となっており、配当利回りは2.86%を記録しています。これらの指標は、2026-08-26時点のデータに基づいた評価となります。