
事業モデル
同社は業務用厨房機器の製造・仕入・販売を主軸とし、関連会社と連携して多角的な事業を展開しています。具体的には、熱機器や作業機器、冷機器などの厨房機器に加え、大型製パン機械の製造販売、さらにはビルの賃材事業を展開しています。
製品の強みは、独自の技術開発による高品質・高機能なラインアップと、SDGsへの貢献を見据えた省エネ・省資源な製品開発にあります。また、国内だけでなく海外拠点を通じた販売体制も構築しており、幅広い顧客ニーズに対応する体制を整えています。
KPI
当連結会計年度において、売上高は667億82百万円(前期比3.9%増)、営業利益は66億36百万円(同8.9%増)を記録し、過去最高を更新しました。経常利益は73億41百万円(同10.3%増)、親会社株主に帰属する当期純利益は52億16百万円(同12.3%増)となりました。
特に業務用厨房部門では、原資材価格や人件費の上昇といったコスト増を吸収し、増益を確保しています。大型製パン機械部門においても、売上高は減少したものの、営業利益が前年比90.0%増と大幅に伸長する結果となりました。
業績推移
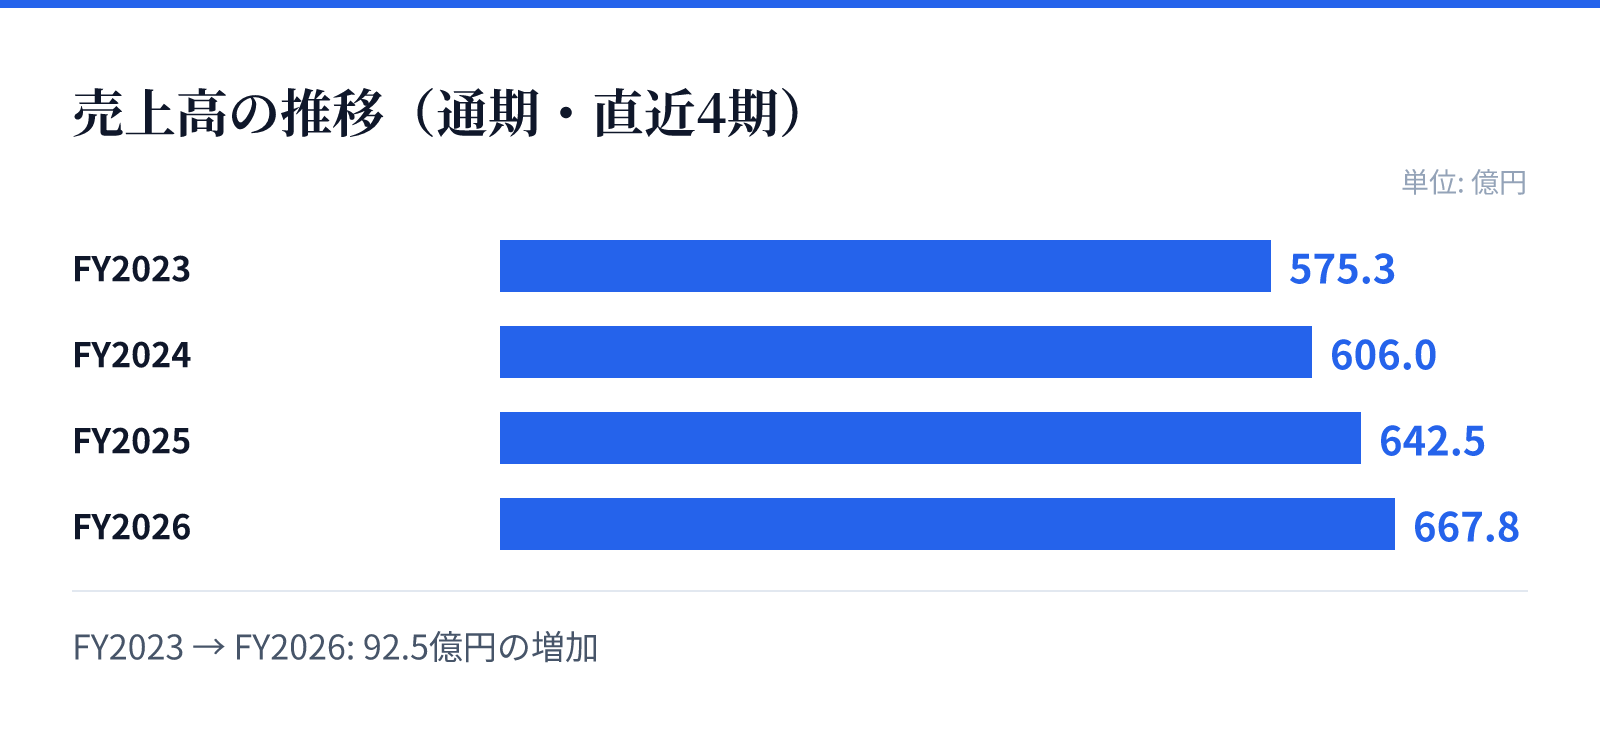
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は575.3億円。
FY2024の売上高は606.0億円。
FY2025の売上高は642.5億円。
FY2026の売上高は667.8億円。
成長ドライバー
成長の源泉は、独自の技術開発力を強化した高付加価値な自社製品の拡販と、SDGsへの対応にあります。人手不足への対策として、自動化・省人化やIoT化に対応した製品の開発を積極的に進めています。
また、販売戦略として、既存のルート販売に加え、直接販売の強化や、集団給食・中食産業といった広範なターゲットへのアプローチを強化しています。さらに、全国を網羅するメンテナンスサービスの体制強化により、顧客満足度の向上と継続的な収益の確保を目指しています。
リスク
主なリスクとして、外食産業の動向や経済情勢、感染症の流行などによる、主要な販売先市場の変動が挙げられます。これに対し、同社は販売先を多様な業種に分散させることで、特定の市場におけるリスクを回避する体制を構築しています。
また、原材料価格の高騰や物流費の上昇、さらには製品の安全性や品質に関するリスクにも対応が必要です。これらに対しては、仕入価格の交渉や販売価格への転嫁、徹底した検品体制の強化、および専門的な知見に基づく法的規制への対応策を講じています。
競合
業務用厨房機器の熱機器分野では、同社を含む大手7社が市場を占める一方で、多くの単品メーカーや地元設備業者が存在しています。しかし、ユーザーの要求が高度化する中で、総合的なサービス体制を備えた大手企業への依存度が高まる傾向にあります。
大型製パン機械の分野においても競争は激化しており、同社は独自の技術力とブランド力を武器にシェアの拡大を目指しています。競合他社に対し、多種多様な自社オリジナル製品のラインアップと価格競争力を活かした差別化戦略を展開しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は4,160円となっています。この時点での時価総額は約659.9億円であり、PERは12.61倍、PBRは1.26倍と算出されています。
また、同日のデータに基づく配当利回りは3.01%となっています。これらの指標は、同社の安定した事業基盤と成長への期待を反映する数値となっています。