
事業モデル
電力、通信、信号、放送、鉄道といった社会インフラに不可欠な各種電気架線金物やコンクリートポール用品の製造販売を主軸としています。製品は、電力会社の配電線路用、通信事業者の情報通信用、自治体や警察向けの交通信号・防災無線など、多岐にわたる分野へ供給されています。
同社は、長年培った技術と信頼を基盤に、顧客のニーズに応じた製品の提供を行っています。特に、レベニューキャップ制度による電力設備の更新や、5G、IoT、AIといった先端技術の普及に伴う通信インフラの高度化など、社会の変化に即した需要を取り込んでいます。
KPI
当連結会計年度の売上高は13,528百万円となり、前連結会計年度と比較して886百万円の増収を達成しました。営業利益は1,456百万円、経常利益は1,537百万円と、前年度から大幅な増益を記録しています。
特に、配電線路関連やその他建設関連の分野で売上高が伸長しており、成長に寄与しています。また、当連結会計年度の純利益は940百万円となり、前連結会計年度から241百万円の増益を確保しています。
業績推移
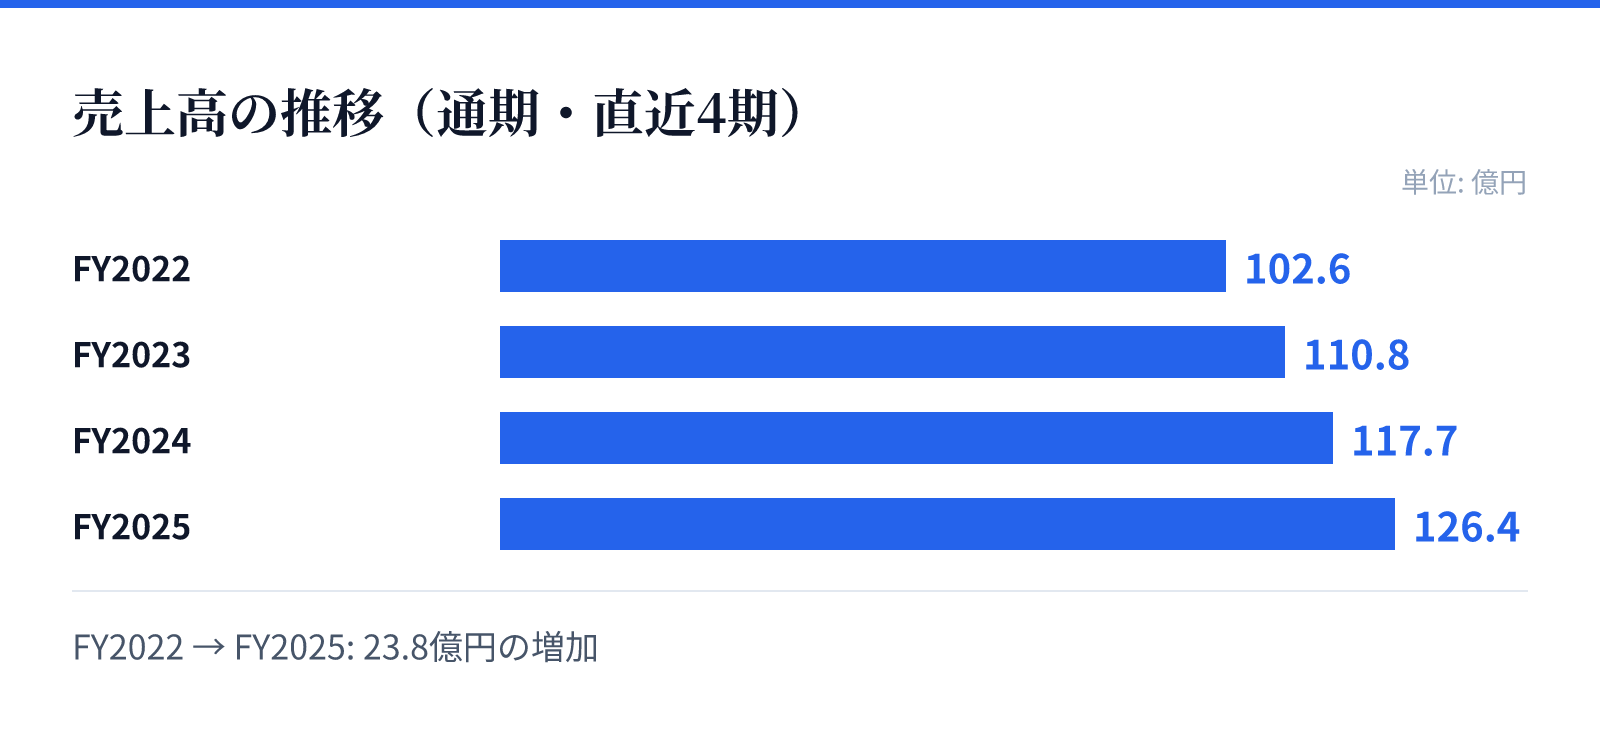
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は102.6億円。
FY2023の売上高は110.8億円。
FY2024の売上高は117.7億円。
FY2025の売上高は126.4億円。
成長ドライバー
成長の源泉は、既存の架線金物事業における「ジョイント事業」の深化と、新たな価値を創出する「コネクト事業」への展開にあります。具体的には、生産プロセスの改善による競争力の強化と、顧客の多様な課題に対応するサービス領域の拡大を推進しています。
また、脱炭素社会への移行を見据えた再生可能エネルギー関連の製品開発や、防衛関連の無線システム装置、耐震対策関連製品など、新領域への積極的な投資を行っています。これらの取り組みにより、次世代のインフラ構築に向けた新たなビジネスチャンスの獲得を目指しています。
リスク
原材料となる鋼材や亜鉛の価格高騰、およびエネルギー価格や物流コストの変動が、製造コストの上昇を招くリスクがあります。これらのコスト増を、製品価格への転嫁やコストダウンで十分に吸収できない場合、業績に影響を及ぼす可能性があります。
また、海外拠点である中国の生産拠点が、地政学的リスクや不測の事態により供給網に影響を与える可能性も含まれています。さらに、為替の急激な変動による為替差損や、サイバー攻撃による情報漏洩、自然災害による生産停止など、外部環境の変化に対するリスクも特定されています。
競合
同社は、電力、通信、交通といった公共性の高いインフラ分野において、長年の実績に基づく信頼を武器に市場での地位を確立しています。特定の顧客に過度に依存せず、幅広い顧客層との取引を通じて安定した事業基盤を構築しています。
競合環境においては、技術革新や制度変更、新技術の台頭といった変化が常に発生しています。同社は、これらの変化に対し、高度な設計・解析技術や3D造形技術の活用、さらには研究開発体制の強化を通じて、製品の競争力維持と差別化を図ることで対応しています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は13,550円となっています。この時点での時価総額は約135.0億円と算出されています。
同社のPERは14.58倍、PBRは0.65倍となっており、配当利回りは2.55%を記録しています。これらの指標は、2026年8月26日時点の市場データに基づいた数値です。