
事業モデル
同社は金属熱処理加工事業と運送事業の二本柱で構成される事業構造を有しています。金属熱処理加工事業では、自動車や建設機械、産業工作機械などの部品を対象とした高度な技術提供を行っています。
運送事業においては、自社グループの熱処理製品等の運送を請け負う体制を構築しています。両事業を組み合わせることで、製造から物流までをカバーする事業展開を行っています。
KPI
当連結会計年度の売上高は5,053百万円となり、前連結会計年度と比較して1.7%の増収を記録しました。一方で、人件費の増加などの影響により、営業損失は47百万円、経常損失は26百万円となりました。
セグメント別では、金属熱処理加工事業が4,450百万円の売上を計上し、運送事業は602百万円の売上を計上しています。運送事業においては、福利厚生の充実等によるドライバー確保の成果から、前年度比131.4%の増益を達成しました。
業績推移
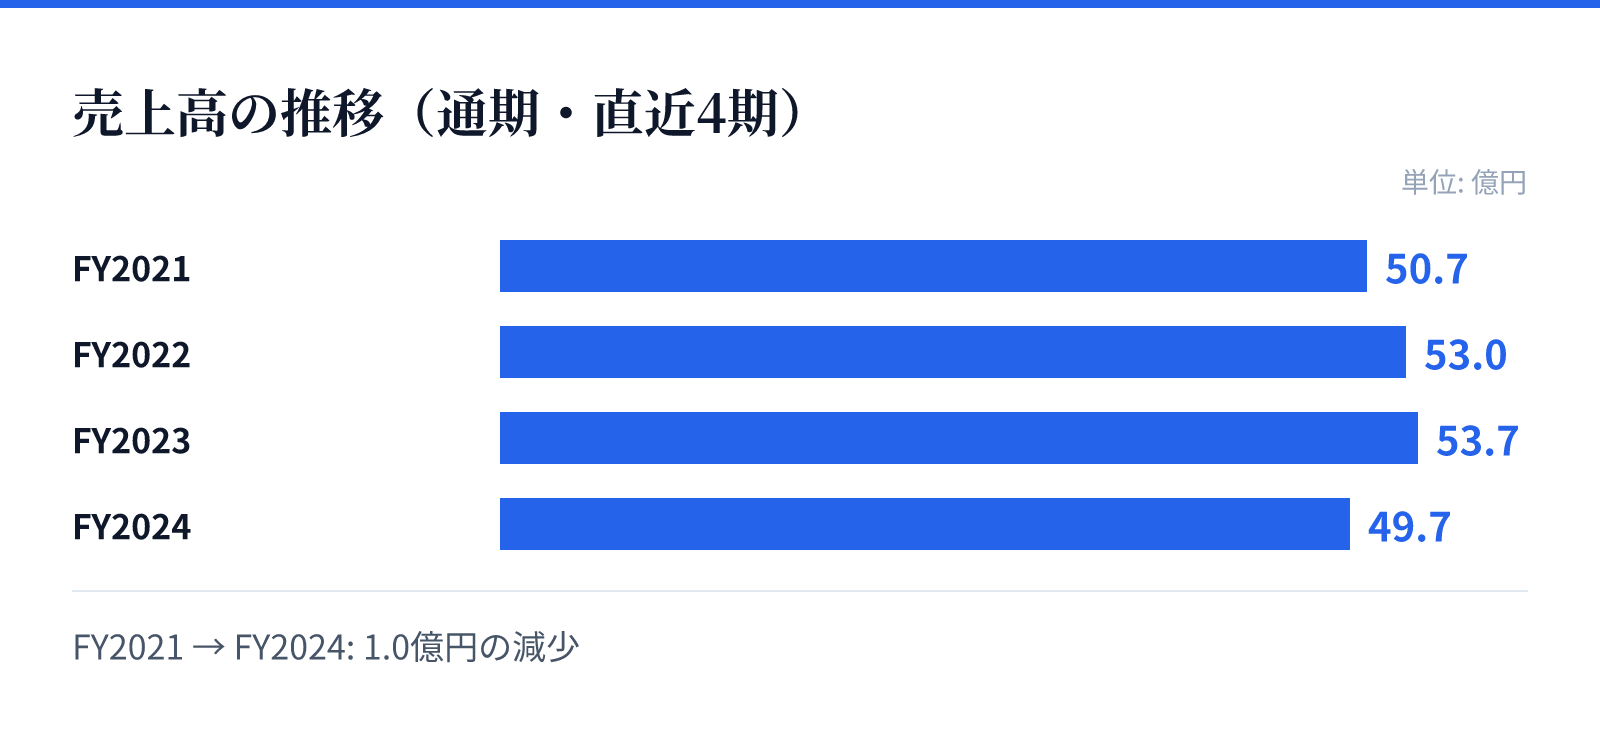
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は50.7億円。
FY2022の売上高は53.0億円。
FY2023の売上高は53.7億円。
FY2024の売上高は49.7億円。
成長ドライバー
成長に向けた戦略として、生産拠点の集約による生産性の向上と、自動化・機械化によるコスト構造の改善を推進しています。特に、特定の拠点における生産集約や、拠点間の熱処理炉の最適配置を検討することで収益力の強化を図っています。
また、技術開発面では、地球環境保護に向けた高強度化対応の熱処理技術や、省エネルギー・低コスト指向の技術開発に注力しています。これらの技術革新を通じて、高度化する取引先の要望に応える体制を構築しています。
リスク
事業環境としては、原材料やエネルギー価格の高騰、および人手・人材の不足が重要なリスク要因として特定されています。特に人手不足に対しては、生産性の向上や多能工化の推進、採用活動の強化によって対応を図っています。
また、物流業界における「2024年問題」への対応や、ITシステム・情報セキュリティへの投資も重要課題です。これらのリスクに対し、運送事業での労働環境改善や、社内システムの高度化を通じて、事業の安定性を確保する方針です。
競合
同社は、自動車や建設機械といった特定の産業分野に依存するリスクを認識しつつ、需要の裾野が広い産業工作機械分野の比率を高めることで影響の緩和を図っています。高度な技術力を武器に、品質の追求をモットーとした差別化戦略を展開しています。
競合環境においては、高度な熱処理技術の提供と、安定した物流網の確保が重要な優位性となります。特に、取引先の要望に応えるための提案型営業や、技術開発を通じた付加価値の提供により、市場内での地位を確立しようとしています。
バリュエーション
2026年8月25日時点の株価は1,690円であり、同日の時価総額は約27.9億円となっています。この時点でのPERは11.95倍、PBRは0.49倍と算出されています。
また、同日のデータに基づく配当利回りは1.19%となっています。これらの指標は、同社の事業基盤と現在の市場評価を反映する数値となっています。