
事業モデル
金属製品事業では、作業工具や産業機器の製造・販売を主軸としており、特に吊クランプの管理アプリケーションを活用したソリューション型ビジネスを展開しています。製品開発においては、生産・販売・技術の三部門が一体となり、市場のニーズに応える製品ラインアップの拡充を進めています。
環境関連事業については、太陽光パネル等の仕入・販売・施工を行ってきましたが、現在は事業撤退方針に基づき、受注済み案件の施工等に注力しています。今後は、環境関連事業に投下していた経営資源を、成長が見込まれる金属製品事業などの成長分野へ再配分する方針です。
KPI
当連結会計年度の売上高は5,437百万円となり、前年同期比3.7%の増加を記録しました。一方で、営業利益は287百万円(前年同期比23.7%減)、経常利益は300百万円(前年同期比20.6%減)と、収益面では減益の推移となりました。
経営指標としては、売上高経常利益率、ROE、EPS、自己資本比率を重要視しています。特に、収益性の高い産業機器の構成比率を高めることで、売上高経常利益率の向上を基本方針として掲げています。
業績推移
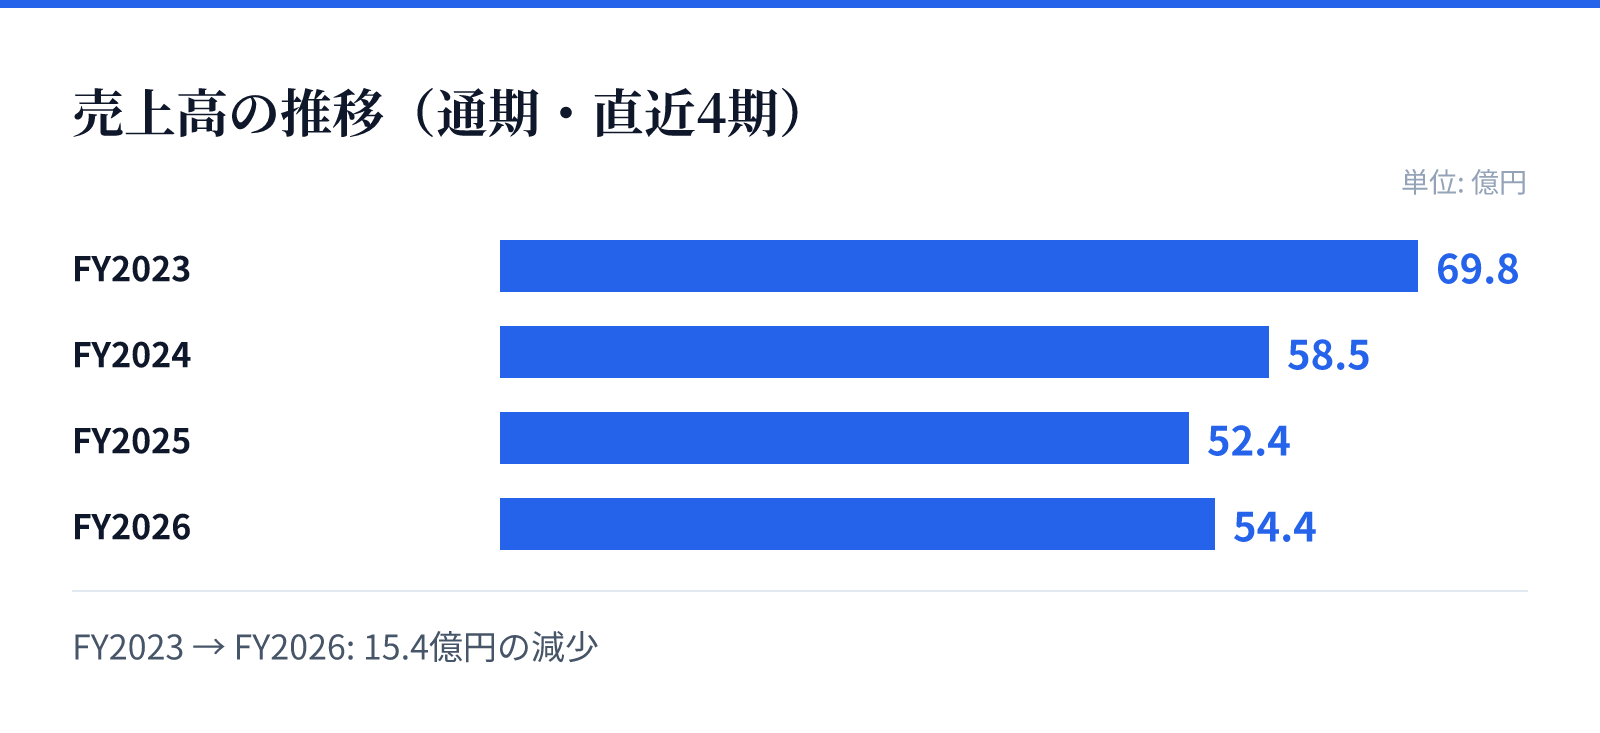
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は69.8億円。
FY2024の売上高は58.5億円。
FY2025の売上高は52.4億円。
FY2026の売上高は54.4億円。
成長ドライバー
金属製品事業においては、新製品のリリースやブランド力の向上、および販路拡大の強化を通じて、ソリューション型ビジネスモデルの構築を推進しています。特に、吊クランプの管理アプリケーション「S・M・A・Я・T」を核とした展開に注力しています。
海外展開においては、韓国子会社を拠点としたアジア諸国や北米市場へのアプローチを強化しています。また、国内では、作業効率化に寄与する機構を備えた製品や、新製品シリーズの展開を通じて、市場のニーズに応える製品開発を加速させています。
リスク
原材料価格の変動や、エネルギーコストの高止まり、為替相場の変動といった外部環境の変化が、製造コストや経営成績に影響を及ぼすリスクがあります。これらに対し、生産・調達体制の構築や、為替予約によるヘッジ策の実施など、リスク低減に向けた取り組みを行っています。
また、特定販売先への高い依存度や、製品の品質問題による信頼低下、さらには自然災害による生産能力の低下といったリスクも認識しています。特に、主要な販売先との良好な関係を維持しつつ、経営環境の変化に柔軟に対応できる体制の構築を課題としています。
競合
金属製品事業においては、作業工具や産業機器の分野で、独自の技術力と開発力を背景とした製品展開を行っています。特に、吊クランプなどの産業機器分野では、管理アプリケーションを組み合わせたソリューション型の提供により、他社との差別化を図っています。
国内市場では、作業効率化や安全性向上を求める顧客ニーズに対し、豊富な製品ラインアップとブランド力を武器に競争力を維持しています。海外市場においても、日本製品の安全性を軸としたプロモーション戦略を展開し、主要取引先との関係深化と新規市場の開拓を進めています。
バリュエーション
2026年8月26日時点の市場データにおいて、株価は1,943円、時価総額は約46.0億円となっています。同日のデータに基づくPERは23.15倍、PBRは0.45倍と算出されています。
また、同日時点の配当利回りは3.08%となっています。これらの数値は、同社が推進するソリューション型ビジネスへの転換や、成長分野への資源再配分といった経営戦略の進捗を反映する要素となります。