
事業モデル
同社は、航空券の比較・予約サイト「skyticket」などを中心に、オンライン販売に特化した旅行事業を展開しています。店舗を持たない運営体制により、システムによる業務の効率化とコスト競争力の確保を実現しています。
独自の技術力を活用し、多言語化や高度なシステム構築を行うことで、多様な航空会社のフライトを横断的に検索・予約できる環境を提供しています。また、自社で蓄積したノウハウを活かしたマーケティングにより、効率的な集客とリピート率の向上を図っています。
KPI
旅行事業における当連結会計年度の収益は25,082,455千円に達し、前年同期比で11.8%の増加を記録しました。一方で、のれんの減損損失の計上により、同セグメントの損失は1,127,760千円となっています。
航空券の取り扱いについては、当連結会計年度において45,265,375千円の仕入実績を計上しています。販売実績においても、航空券分野で10,763,033千円の収益を確保しており、事業の規模を維持しています。
業績推移
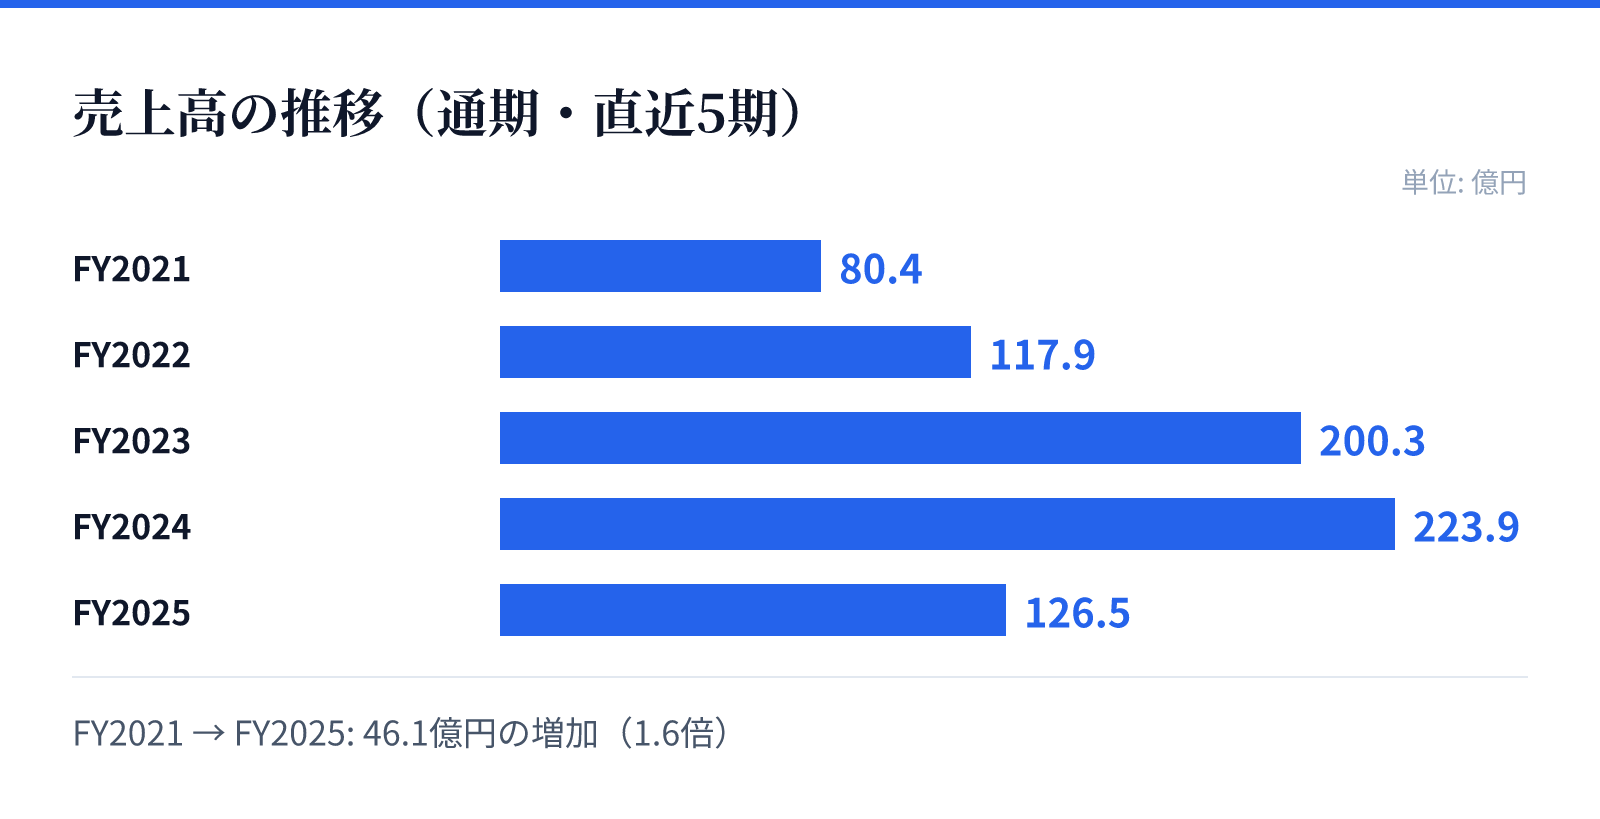
売上高の推移(通期・直近5期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2021の売上高は80.4億円。
FY2022の売上高は117.9億円。
FY2023の売上高は200.3億円。
FY2024の売上高は223.9億円。
FY2025の売上高は126.5億円。
成長ドライバー
成長の柱として、海外市場、特にLCCのシェアが拡大する東南アジア諸国への事業拡大を掲げています。これに対応するため、各国のLCCに直接接続する堅牢なシステム構築を推進しています。
また、グローバルな人材の確保や、民泊運営、オフショア開発といった新サービスの展開も積極的に進めています。さらに、スマートフォン利用の増加に合わせた検索・予約機能の充実により、顧客の利便性向上と新規顧客の獲得を目指しています。
リスク
旅行市場は、感染症の流行や地政学リスク、為替の急激な変動など、外部環境の変化による影響を受けやすい特性があります。また、航空会社による直接販売の拡大に伴う、旅行会社への提供コミッションの動向も経営成績に影響を及ぼす要因となります。
システム障害やサイバー攻撃によるサービス停止、および個人情報の流出による信頼失墜も重要なリスクとして認識されています。さらに、投資事業においては、投資先企業の業績や市場動向により、保有株式の評価損や売却の遅延が発生する可能性があります。
競合
オンライン旅行事業の分野では、資本力や営業力を備えた有力な競合企業が世界中に存在しています。同社は、独自の仕入ルートによる現地ツアーの充実や、多言語化によるサイトの差別化によって競争優位性を構築しています。
競合他社が資本力を活用してサービスを強化し、競争が激化した場合には、事業の優位性が揺らぐ可能性があります。そのため、技術力とマーケティング力を駆使した独自の立ち位置の確立が重要となります。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は1,484円となっています。この時点での時価総額は約107.7億円と算出されています。
同社のPERは23.70倍、PBRは1.19倍となっており、配当利回りは2.00%を記録しています。これらの指標は、2026-08-26時点の市場データに基づいた数値です。