
事業モデル
同社は、独自のコーティング技術「キーパー」を用いた製品開発・製造委託、販売を行う「キーパー製品等関連事業」と、直営店「キーパーLABO」を運営する「キーPラーLABO運営事業」の二本柱で構成されています。
製品関連事業では、ガソリンスタンドやカーディーラー等のプロ向けにケミカルや道具を提供し、技術研修を通じて施工技術の普及を図っています。一方、直営店事業では、高品質な施工とブランド力を武器に、一般消費者に直接サービスを提供し、顧客満足と従業員満足の好循環を構築しています。
KPI
2025年6月期において、同社は売上高230億93百万円、営業利益70億98百万円、経常利益71億31百万円を計上し、売上・利益ともに過去最高を更新しました。
キーパーLABO運営事業では、前年比13.5%増の126億92百万円の売上を達成し、総来店台数は前年比11.6%増の748,349台に達しました。また、製品等関連事業においても、前年比10.7%増の104億円の売上を計上し、堅調な推移を見せています。
業績推移
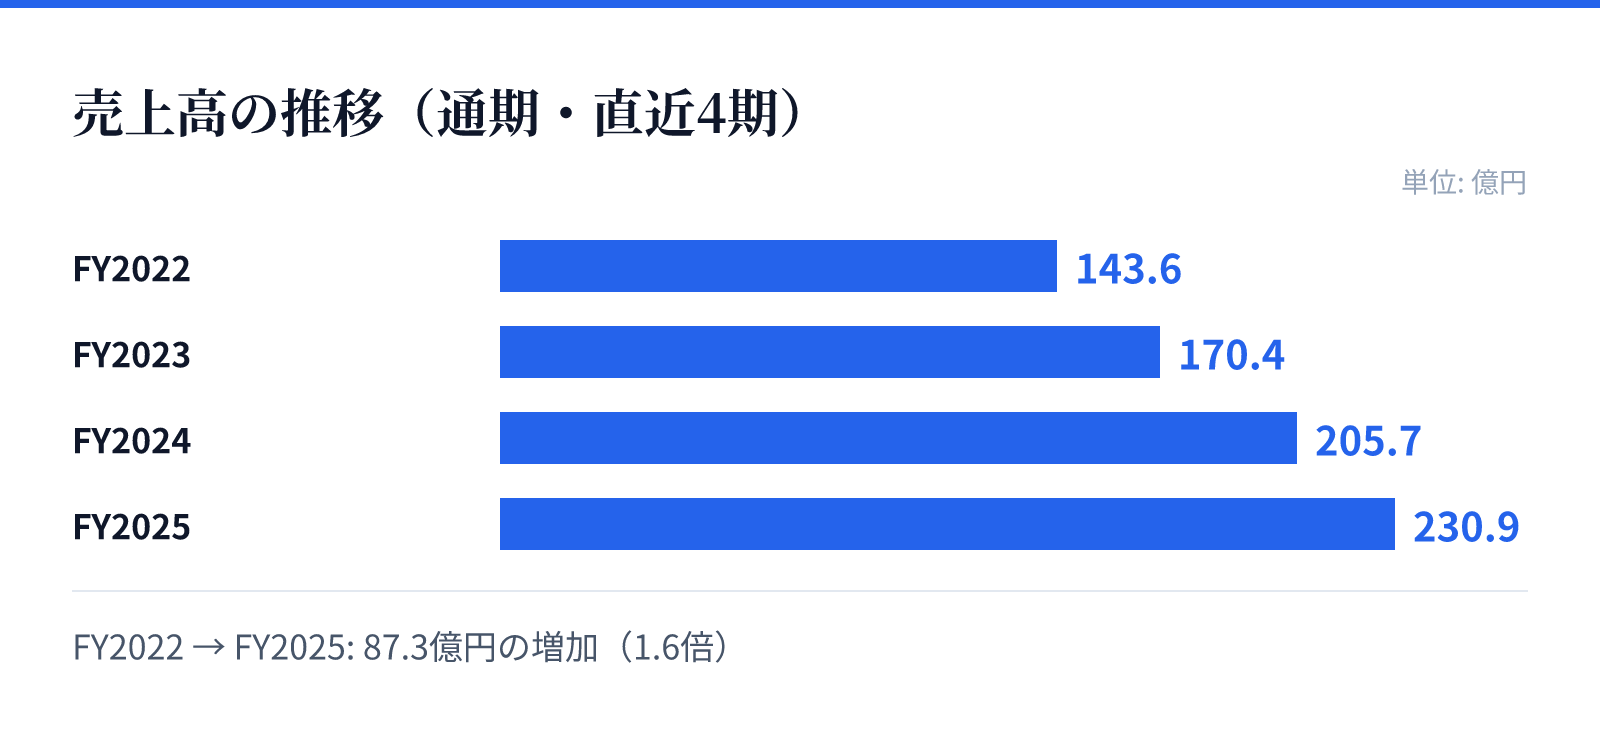
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は143.6億円。
FY2023の売上高は170.4億円。
FY2024の売上高は205.7億円。
FY2025の売上高は230.9億円。
成長ドライバー
成長の柱として、直営店「キーパーLABO」の積極的な出店戦略があり、2026年6月期には計44店舗の出店を計画しており、大台の200店舗を目指しています。
また、新車マーケットにおける純正採用の拡大や、アフターマーケットにおける「長く乗りたい」という需要の取り込みも成長の源泉です。特に、高付加価値なEXキーパーの施工台数は前年比13.3%増と大きく伸びており、高単価なサービスの普及が期待されます。
リスク
主要な取引先であるドイツのSONAX社との関係において、同社から仕入れるケミカル製品が全仕入高の42.1%を占めており、取引継続の困難や地政学的リスクが業績に影響を及ぼす可能性があります。
また、人材確保も重要な課題であり、技術とノウハウを習熟したスタッフの育成には時間を要するため、急速な店舗拡大が成長の足かせとなるリスクがあります。さらに、SNS等を通じた風説によるブランド毀損や、店舗の賃貸物件への依存といった運営上のリスクも特定されています。
競合
同社は、製品の開発・卸販売、直営店運営、技術・ノウハウの研修のすべてを網羅したビジネスモデルを展開しており、同等の構造を持つ競合他社は存在しないと分析しています。
しかし、一部の部門において、より高い付加価値を提供する競合の出現は想定されるため、継続的な研究開発やマーケティングの強化が必要です。特にガソリンスタンドの再編が進む中、独自の技術力とブランドによる差別化が競争優位の源泉となっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は3,240円、時価総額は約807.3億円となっています。
同銘柄のPERは8.21倍、PBRは3.36倍となっており、配当利回りは3.38%を記録しています。これらの数値は、同社の成長性とブランド価値を反映した現在の市場評価を示しています。