
事業モデル
主力の成果報酬型広告サービス事業では、広告主とパートナーサイト運営者の仲介を行い、成果が発生した際にのみ報酬を受領するモデルを展開しています。この仕組みは、広告主にとって初期費用や月額費用を抑えた効率的な集客を可能にするものです。
その他、LINEヤフーやGoogleの正規代理店として運用型広告の代行を行う事業や、中古建設機械の売買仲介を行うマーケットプレイス事業を展開しています。さらに、新たに統合した貴金属リユース・加工・精練事業など、多角的な事業ポートフォリオを構築しています。
KPI
当連結会計年度の売上高は4,440,062千円となり、前年度比で114.9%と伸長しています。このうち、成果報酬型広告サービス事業が2,253,028千円、中古建設機械マーケットプレイス関連事業が1,722,132千円を占めています。
営業利益は1,051,249千円(前年度比92.0%)を計上しており、事業の多角化が進む中で安定した収益基盤を構築しています。特に運用型広告代行事業の売上高は、前年度比316.0%と大幅な伸びを記録しています。
業績推移
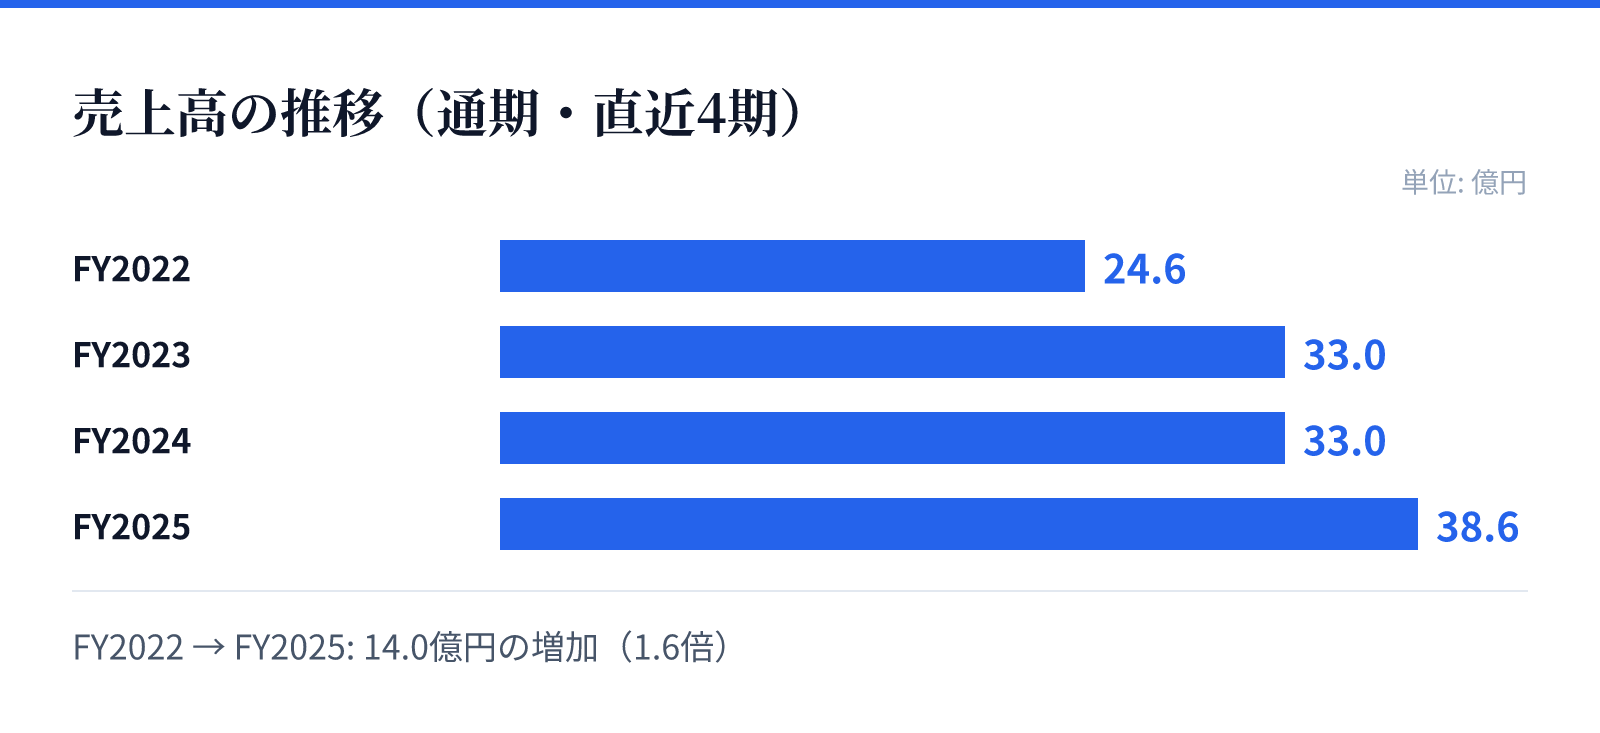
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は24.6億円。
FY2023の売上高は33.0億円。
FY2024の売上高は33.0億円。
FY2025の売上高は38.6億円。
成長ドライバー
成長の柱として、成果報酬型広告サービスにおける新規ジャンルの開拓や、パートナーサイト運営者との連携強化を推進しています。特に物販などの新規分野において、広告主の獲得に向けた営業強化を図っています。
また、中古建設機械事業では海外顧客の開拓や販路の拡大、貴金属リユーズ事業では仕入拡大と加工・精錬体制の強化による収益性の向上を目指しています。これらの多角的なアプローチにより、特定事業への依存を低減しつつ、持続的な成長を目指す方針です。
リスク
成果報酬型広告サービスにおいて、金融案件やクレジットカード発行などの特定分野への依存度が高く、規制や環境の変化が業績に影響を及ぼす可能性があります。また、広告代理店やアライアンス先との良好な関係維持が、事業継続の重要な要素となっています。
さらに、運用型広告代行事業においては、LINEヤフーやGoogleといった主要プラットフォームの仕様変更や、生成AIの台頭による市場環境の変化への対応が求められています。また、検索エンジンのアルゴリズム変更やクッキー規制の強化など、技術的な変化への迅速な対応も重要な課題です。
競合
インターネット広告市場は拡大傾向にありますが、新技術の導入や競合他社の参入により、常に競争が激化する環境にあります。同社は、独自のクローズドな成果報酬型広告サービスや、特定のニッチなマーケットプレイス運営を通じて差別化を図っています。
特に、中古建設機械の仲介においては、多言語対応や専門スタッフによる一気通貫のサポート体制を構築することで、競合に対する優位性を確保しようとしています。今後も、技術革新への対応とサービス品質の向上により、市場における競争優位性の維持に努める方針です。
バリュエーション
2026年8月26日時点の市場データにおいて、株価は2,445円、時価総額は約163.1億円となっています。この時点でのPERは6.35倍、PBRは2.76倍と算出されています。
同日のデータに基づく配当利回りは1.25%となっています。これらの指標は、同社が展開する多角的な事業構造と、成長に向けた投資のバランスを反映する数値となっています。