
事業モデル
同社は、イベントECサイト「machicon JAPAN」を核とした、オンラインとオフラインを融合させた出会いの総合プラットフォームを展開しています。このプラットフォームは、自社企画のイベント運営や、他社が提供するコンテンツの掲載・送客、さらには広告掲載による収益など、多角的な仕組みで構成されています。
また、マッチングアプリ「CoupLink」や、1対1の出会いを提供するカフェラウンジ「1on1 for Singles」といったサービスを連携させることで、ユーザーの利便性を高めています。さらに、情報提供サイト「KOIGAKU」や、カップル向けアプリ「Pairy」など、多様なニーズに応えるためのサービス群を構築しています。
KPI
同社は、2025年9月期において「machicon JAPAN」の会員数が283万人を突破しており、強固なユーザー基盤を構築しています。このプラットフォームを通じて、イベントECサイト運営サービスから606,530千円の売上を計上しています。
一方で、WEBサイト運営サービスは299,782千円の売上を記録しており、前年比で成長を見せています。これらのサービスを組み合わせることで、新規顧客の獲得と顧客満足度の向上を追求し、持続的な利益体質の構築を目指しています。
業績推移
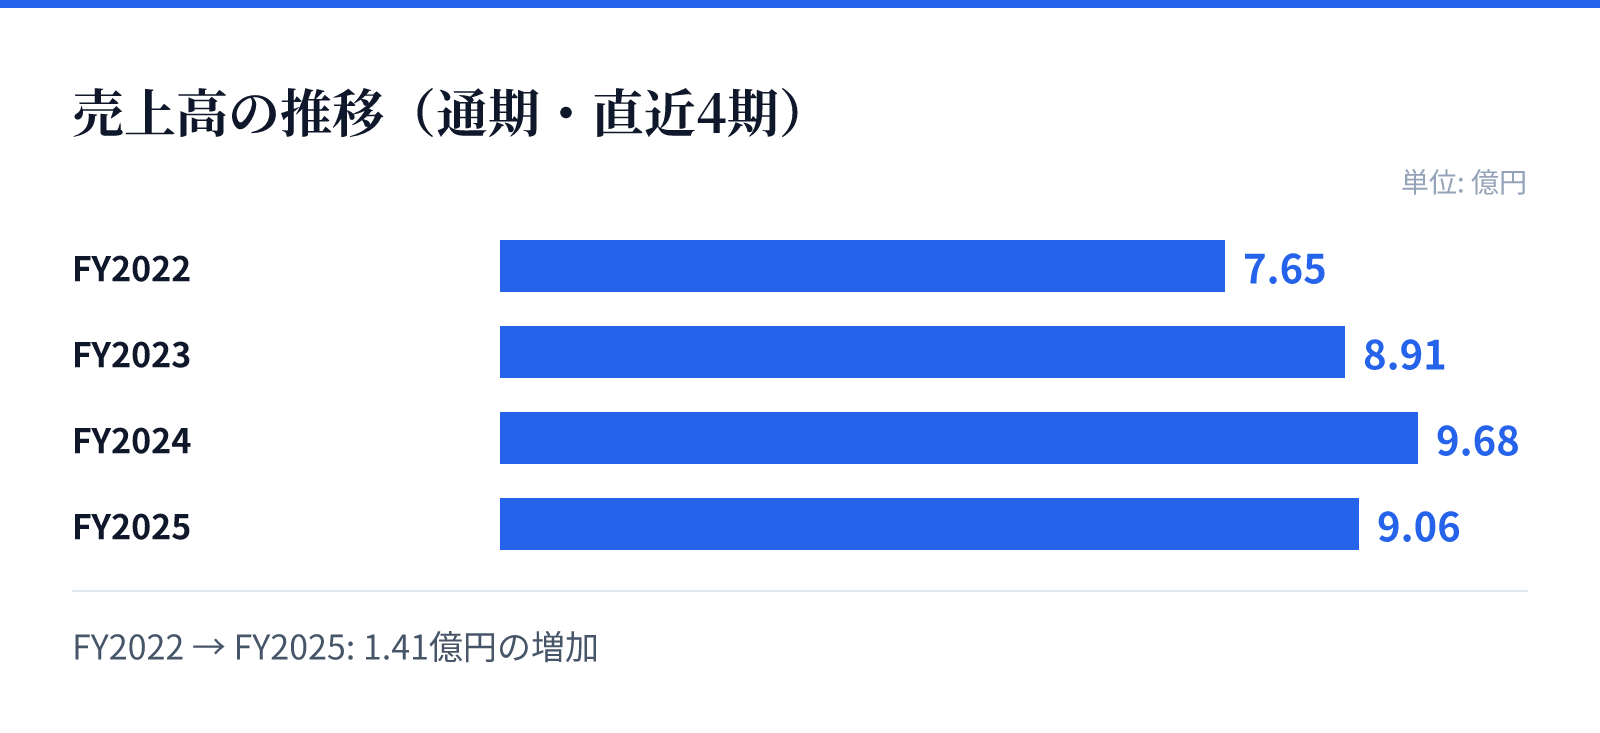
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は7.65億円。
FY2023の売上高は8.91億円。
FY2024の売上高は9.68億円。
FY2025の売上高は9.06億円。
成長ドライバー
今後の成長戦略として、自社企画イベントを新たな集客エンジンとして活用し、プラットフォーム全体のトラフィックと認知度を高める「循環型のエコシステム」の構築を推進しています。これにより、他社主催イベントへの波及効果も狙い、収益の拡大と安定的な成長を目指す方針です。
また、AI領域を中長期的な成長ドライバーと位置づけ、子会社の技術力を活用したAIマッチングエンジンの導入や、AIによるなりすまし業者の排除など、技術革新を通じた競争優位の確立に注力しています。AI事業を新たな収益の柱へと成長させることで、企業価値の最大化を図る計画です。
リスク
事業環境としては、婚活市場における価値観の変化や、競合他社による強力なマーケティングや資本力を背景とした競争の激化がリスクとして挙げられます。特に、大手検索エンジンによるアルゴリズムの変更が、主要な集客経路であるSEO対策に影響を及ぼす可能性も考慮されています。
また、特定のサイトへの高い依存度や、新規事業におけるシステム投資・人件費の増大、さらには通信ネットワークの不具合やサイバー攻撃によるサービス停止のリスクも存在します。これらのリスクに対し、同社はシステムの冗長化やセキュリティ対策の強化、AI技術の活用による対応を進めています。
競合
同社は、2011年の創業以来、いち早くイベントECサイトを開設したことで高い知名度を獲得し、市場での地位を築いています。しかし、資本力やブランド力を有する競合他社との競争は継続しており、差別化のための施策が重要となります。
これに対し、同社は「machicon JAPAN」と「CoupLink」、さらに「1on1 for Singles」を連携させることで、リアルとオンラインを融合した独自の体験価値を提供しています。AI技術の活用による安心・安全な環境の構築や、独自のコンテンツ企画により、競合他社との差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は145円となっており、時価総額は約26.7億円です。同社の株価に対する株価純資産倍率(PBR)は3.27倍と算出されています。
同社は、2025年9月期において販売費および一般管理費の最適化を行い、収益構造の改善に向けた基盤を構築しています。今後、AI事業の拡大とイベントプラットフォームの再成長を両輪とすることで、企業価値の向上を目指す方針です。