
事業モデル
同社は「We Guard All」の理念のもと、インターネットセキュリティに関する事業を一気通貫で提供する総合ネットセキュリティ企業です。主な事業内容は、ソーシャルサポート、ゲームサポート、アド・プロセス、サイバーセキュリティ、およびハードウェアへのデバッグ業務の5つに区分されています。
特にソーシャルサポートでは、投稿監視や風評調査、eKYCサービスを提供しており、目視件数や対応件数に応じて収益を得る構造です。サイバーセキュリティ事業では、脆弱性診断やWAFの提供、コンサルティングを通じて、企業のセキュリティ課題の解決を支援しています。
KPI
当連結会計年度における売上高は11,321,381千円となり、前年同期比で0.6%の微減となりました。一方で、事業の柱であるソーシャルサポートは、新規顧客の獲得やグループ内連携により、前年同期比5.7%増の7,141,986千円を計上しています。
サイバーセキュリティ事業においても、体制強化や新規顧客の開拓により、前年同期比4.0%増の939,259千円の売上を達成しました。一方で、ゲームサポートやアド・プロセス、その他事業においては、特定の案件の動向や市場環境の影響を受け、前年同期比で減収となる結果となっています。
業績推移
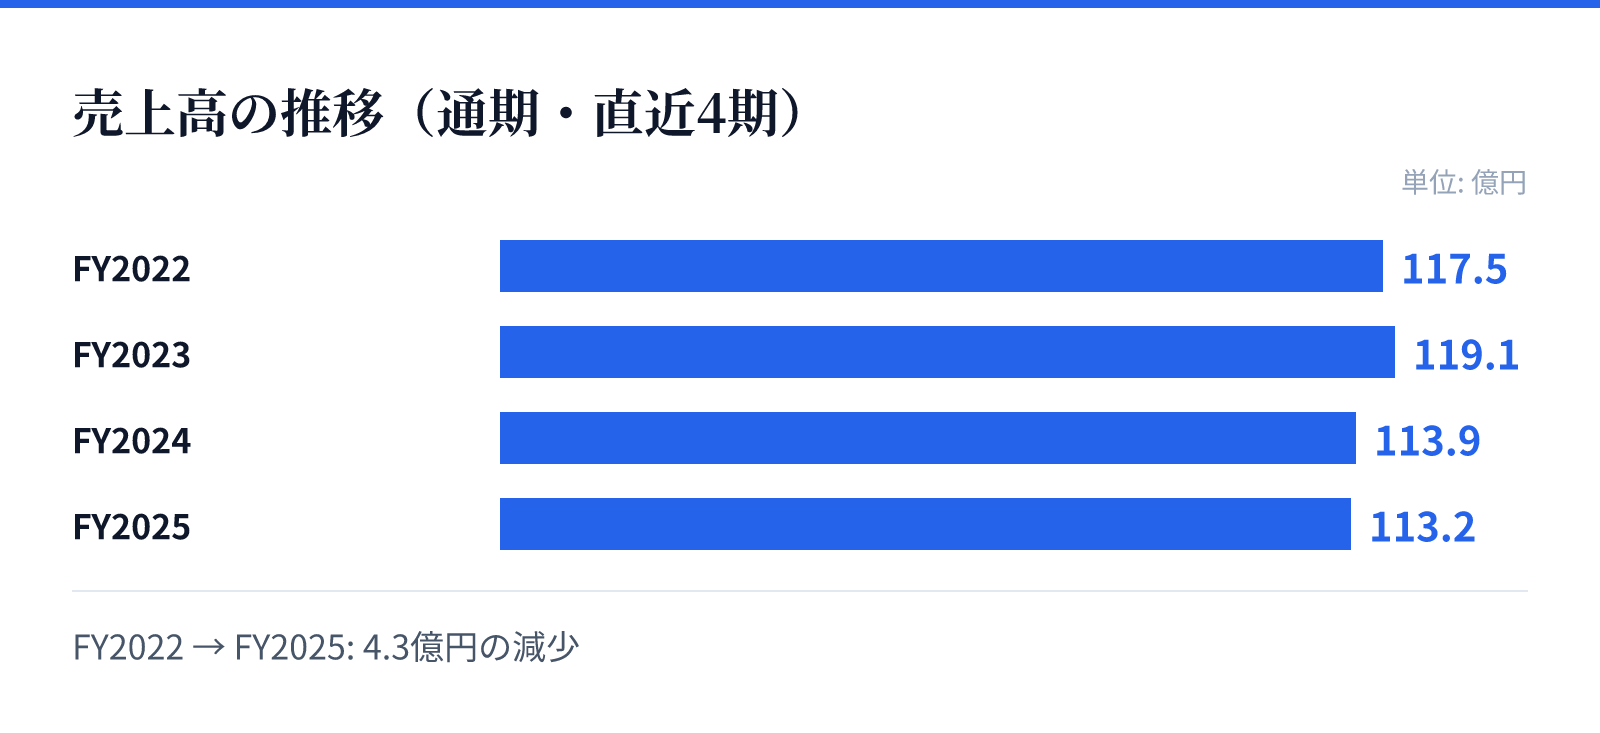
売上高の推移(通期・直近4期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2022の売上高は117.5億円。
FY2023の売上高は119.1億円。
FY2024の売上高は113.9億円。
FY2025の売上高は113.2億円。
成長ドライバー
成長の源泉として、AIと人のハイブリッドによる高品質かつ高効率なセキュリティワンストップサービスの提供を強みとしています。特に成長分野と位置づけるサイバーセキュリティ事業では、専門人材の採用や教育の強化、マーケティング施策の実施を通じて、新規顧客の獲得と基盤強化を推進しています。
また、親会社であるチェンジホールディングス3962との連携を強化しており、グループ内の既存外注業務の移管や、相互の顧客基盤を活用した共同提案を積極的に進めています。さらに、M&Aを有効活用することで、事業規模の拡大や多様な収益源の確保、新サービスの提供を通じた事業領域の拡大を目指しています。
リスク
事業面では、特定の主要取引先に対する売上依存度が高く、それらの企業の動向が経営成績に影響を及ぼす可能性があることが挙げられています。また、競合他社の参入による価格競争の激化や、技術革新のスピードに合わせたサービス提供の継続も重要な課題です。
運営面では、24時間365日の稼働が求められるネットワークの安定性確保や、個人情報の流出による社会的信用の失墜リスクが存在します。さらに、高度なスキルを持つ人材の確保と育成、および労働者派遣法を含む法的規制の遵守など、持続的な成長に向けた体制維持が求められています。
競合
インターネットセキュリティ市場は、今後も成長が見込まれる分野であり、国内外の多くの事業者が参入する可能性があると認識されています。競合他社との競争においては、資本力やマーケティング力、顧客基盤の広さ、知名度の高さなどが優位性の要因となります。
同社は、独自のノウハウと信頼を強みとするデバッグ業務や、高度な技術を要する脆弱性診断、WAFの提供など、専門性の高い領域で差別化を図っています。また、親会社との連携による共同提案や、AIと人のハイブリッドによる効率的な運用体制の構築により、競争力の維持・向上を図る方針です。
バリュエーション
2026-08-26時点の市場データにおいて、同社の株価は1,790円となっています。この時点での時価総額は約204.8億円(20,478,261,248円)と算出されています。
同社の株価に対するPERは28.90倍、PBRは1.68倍となっており、投資家への配当利回りは2.15%を記録しています。これらの指標は、2026-08-26時点の市場データに基づいた数値です。