
事業モデル
同社は、事務系人材サービスと製造系人材サービスの二本柱で事業を展開しています。事務系では、BPO、CRM、一般事務の3部門で構成され、特にBPO部門では地方自治体や企業向けに、単なる人材派遣に留まらない企画提案型の業務請負を提供しています。
製造系人材サービスでは、食品加工および製造加工の現場における人材派遣や請負、人材紹介を行っています。いずれの事業においても、現場の状況に応じた適切な人材確保と、ノウハウを活かした業務マニュアルの整備や教育体制の構築により、顧客のコスト削減と品質向上を追求する体制を整えています。
KPI
当連結会計年度において、製造系人材サービス事業の売上高は前年比10.5%増の44,642,486千円に達しました。この成長を背景に、グループ全体の売上高は前年比9.1%増の35,534,175千円(事務系)と、堅調な推移を見せています。
利益面では、人件費の増加やIT投資の拡大があったものの、効率的な運用により営業利益は前年比44.6%増の3,895,177千円となりました。経常利益も前年比45.0%増の3,915,136千円を記録しており、事業の効率的な運営と拡大が利益に寄与しています。
業績推移
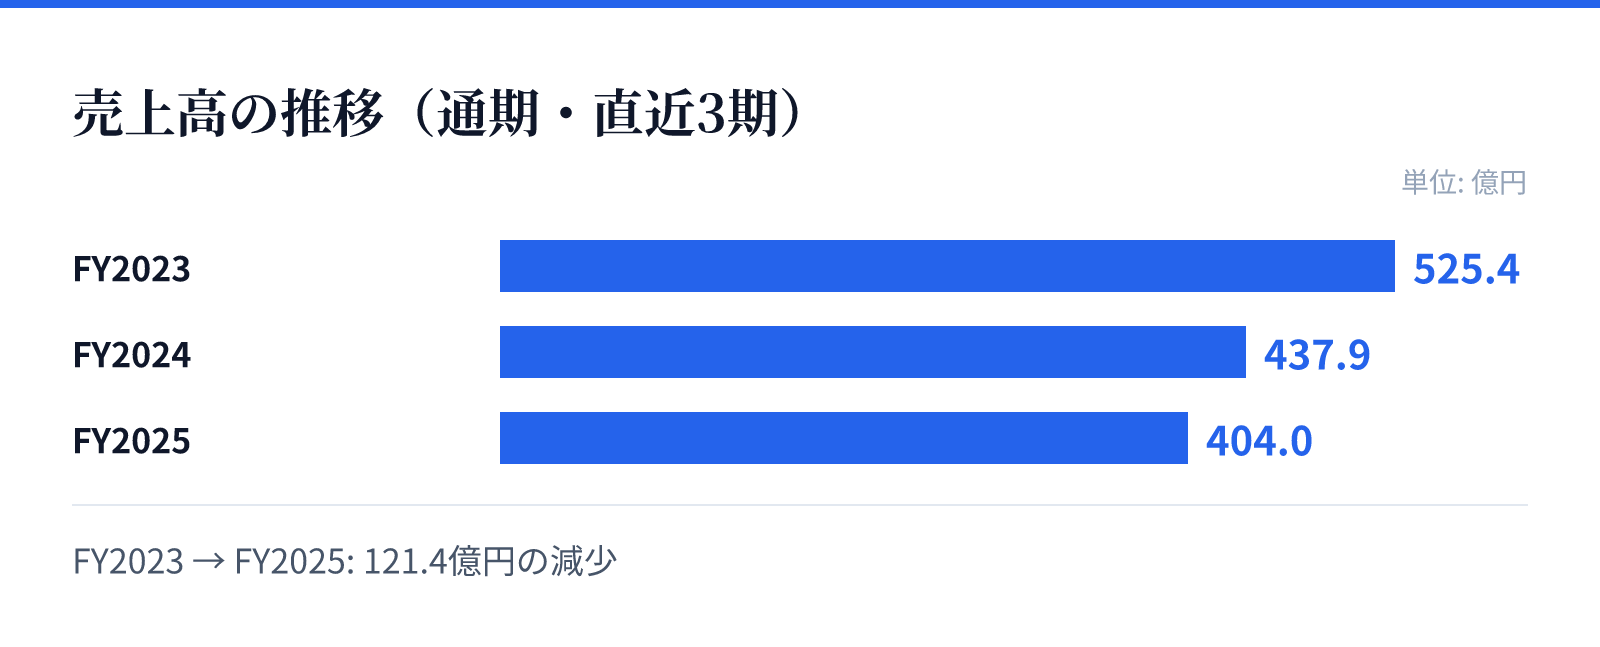
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は525.4億円。
FY2024の売上高は437.9億円。
FY2025の売上高は404.0億円。
成長ドライバー
成長の源泉は、公共・民間双方のニーズに応えるBPO事業の拡大と、製造系人材サービスの基盤強化にあります。特にBPO関連事業では、マイナンバー関連や戸籍法改正関連など、地方自治体との長期・短期の契約を積極的に獲得し、受注量を順調に推移させています。
また、製造系人材サービスにおいては、既存の取引先における受注量の拡大に注力しています。今後は、人材紹介や請負へのさらなるシフト、およびAI活用を含むDX推進による競争力の強化を通じて、持続的な企業価値の向上を目指す方針です。
リスク
主なリスクとして、特定の事業部門への依存が挙げられます。特にBPO関連事業における地方自治体との請負取引の比率が高く、これらの環境変化により受注が急減した場合には、業績に大きな影響を及ぼす可能性があります。
また、人材確保の難易度や、労働者派遣法・職業安定法などの法的規制への対応も重要な課題です。特に、請負と派遣の区分に関する「偽装請負」と見なされるリスクや、AI技術の導入における公平性の確保など、コンプライアンスと技術革新への適応が継続的な課題となります。
競合
同社は、人材不足が深刻な労働市場において、高度なノウハウに基づく「チーム派遣」や「企画提案型」のサービスを展開することで差別化を図っています。単なる人員供給ではなく、現場の教育やマニュアル整備まで踏み込むことで、顧客の導入コストを低減する体制を構築しています。
競合環境においては、公共案件の安定した受注基盤を維持しつつ、民間企業向けのフィールド業務やCRM分野でのシェア拡大を狙っています。また、製造現場における請負への転換提案など、顧客の課題に合わせた最適な契約形態の提案により、競合他社との差別化を図る戦略をとっています。
バリュエーション
2026年8月26日時点の市場データにおいて、同社の株価は2,600円となっています。この時点での時価総額は約315.3億円であり、PERは12.18倍、PBRは2.01倍と算出されています。
また、同日のデータに基づく配当利回りは4.52%となっています。これらの指標は、同社の安定した事業基盤と、成長に向けた投資のバランスを反映した数値となっています。